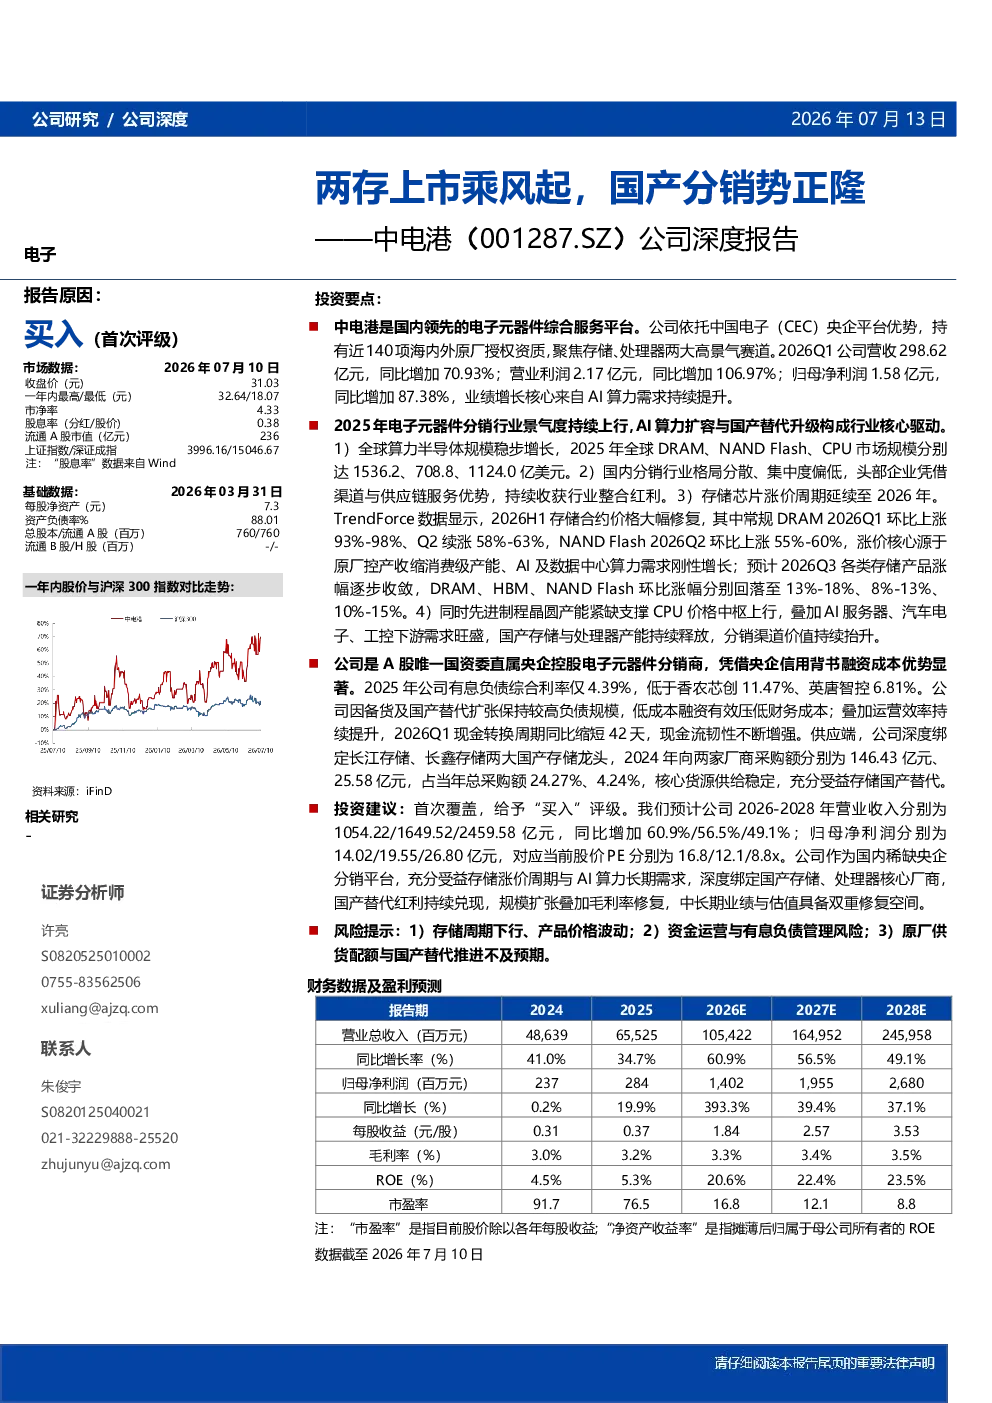
1.1 中电港是国内领先的电子元器件应用创新与现代供应链综合服务平台,依托中国电子(CEC)央企平台优势,持有近140项海内外原厂授权资质,聚焦存储、处理器两大高景气赛道。2026Q1公司营收298.62亿元,同比增加70.93%;营业利润2.17亿元,同比增加106.97%;归母净利润1.58亿元,同比增加87.38%,业绩增长核心来自AI算力需求持续提升。
1.2 2025年电子元器件分销行业景气度持续上行,AI算力扩容与国产替代升级构成行业核心驱动。全球算力半导体规模稳步增长,国内分销行业格局分散、集中度偏低,头部企业凭借渠道与供应链服务优势,持续收获行业整合红利。存储芯片涨价周期延续至2026年,TrendForce数据显示,2026H1存储合约价格大幅修复,其中常规DRAM2026Q1环比上涨93%-98%、Q2续涨58%-63%,NANDFlash2026H2环比上涨55%-60%,涨价核心源于原厂控产收缩消费级产能、AI及数据中心算力需求刚性增长。预计2026Q3各类存储产品涨幅逐步收敛。先进制程晶圆产能紧缺支撑CPU价格中枢上行,叠加AI服务器、汽车电子、工控下游需求旺盛,国产存储与处理器产能持续释放,分销渠道价值持续抬升。
3.1 中电港是A股唯一国资委直属央企控股电子元器件分销商,凭借央企信用背书融资成本优势显著。2025年公司有息负债综合利率仅4.39%,低于香农芯创11.47%、英唐智控6.81%。公司因备货及国产替代扩张保持较高负债规模,低成本融资有效压低财务成本;叠加运营效率持续提升,2026Q1现金转换周期同比缩短42天,现金流韧性不断增强。供应端,公司深度绑定长江存储、长鑫存储两大国产存储龙头,2024年向两家厂商采购额分别为146.43亿元、25.58亿元,占当年总采购额24.27%、4.24%,核心货源供给稳定,充分受益存储国产替代。
4.1 盈利预测:预计公司2026-2028年营业收入分别为1054.22/1649.52/2459.58亿元,同比增加60.89%/56.47%/49.11%。公司营收增长主要由存储器、处理器两大核心主业驱动:存储器业务受益于全球AI算力建设带动HBM、服务器DRAM、企业级NANDFlash需求持续增长,海外存储厂商收缩通用存储产能,行业进入涨价周期;处理器业务受益于国内智算中心、国产服务器厂商持续扩产,公司是长江存储、长鑫存储核心合作分销商,国产存储产品出货量与市场份额同步提升。处理器业务受益于国内算力项目集中落地,AI服务器所需GPU、高端CPU采购需求大幅提升,公司取得NVIDIA、AMD算力芯片分销资质,能够稳定拿到原厂供货额度,带动算力处理器出货量快速提升。
4.2 相对估值:我们选取电子元器件分销赛道香农芯创、英唐智控、力源信息作为可比标的,三家企业当前市值对应2026-2028年一致预期PE中值分别为46.72/34.52/11.83X。中电港是国内领先的电子元器件应用创新与现代化供应链综合服务商,深度布局存储、CPU两大核心赛道,有望充分受益存储芯片、高端处理器涨价周期,释放充足业绩弹性。我们预测公司2026-2028年归母净利润分别为14.02/19.55/26.80亿元,对应当前股价PE分别为16.82/12.06/8.80X。对比来看,公司2026-2028年估值仅为同行业水平的36%/35%/74%,具备显著投资价值。
- 风险提示:存储周期下行、产品价格波动;资金运营与有息负债管理风险;原厂供货配额与国产替代推进不及预期。