一周行情回顾
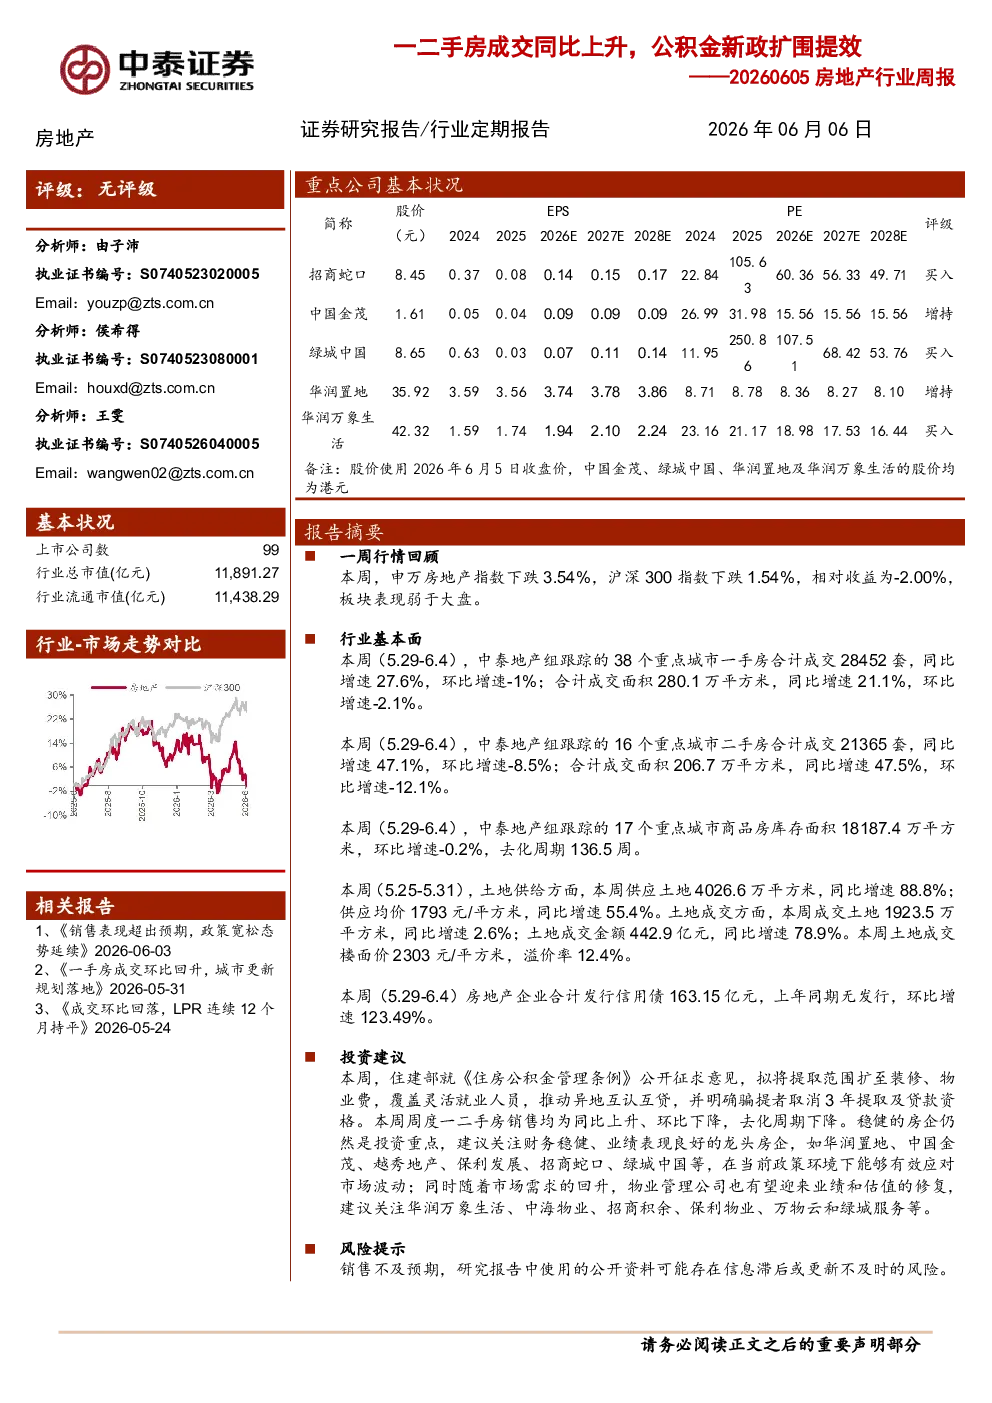
申万房地产指数下跌3.54%,表现弱于沪深300指数(下跌1.54%),相对收益为-2.00%。
行业新闻追踪
- 中央政策:住建部发布《住房公积金管理条例(修订征求意见稿)》,拟拓宽提取范围至装修、物业费,覆盖灵活就业人员,推动异地互认互贷。
- 地方政策:广州新增最低建筑面积补偿规定,引入房票安置模式;郑州发布“十五五”住房发展规划,明确保障性住房供应目标;南昌新增自有住房物业费提取,提高公积金贷款额度;成都发布居住证落户政策;苏州提高公积金贷款额度,拓宽家庭互助使用范围。
个股公告及新闻追踪
- 保利置业以57.72亿元竞得深圳一宗宅地,刷新深圳涉宅用地楼面单价纪录。
- 招商蛇口优先股发行申请获证监会注册批复。
- 中国海外发展5月合约销售额同比增长14.4%,签约面积同比增长10.5%。
- 绿城中国1-5月总合同销售金额约737亿元,自投项目合同销售金额约485亿元。
- 万科召开“23万科MTN003”中期票据持有人会议,提议调整本息兑付方案。
行业基本面
- 一手房成交:本周(5.29-6.4)38个重点城市一手房成交28452套(同比增长27.6%,环比下降1%),成交面积280.1万平方米(同比增长21.1%,环比下降2.1%)。一线城市、二线城市和三四线城市成交套数及面积同比增速均有所回落,环比增速分化。
- 二手房成交:本周(5.29-6.4)16个重点城市二手房成交21365套(同比增长47.1%,环比下降8.5%),成交面积206.7万平方米(同比增长47.5%,环比下降12.1%)。一线城市、二线城市和三四线城市成交套数及面积同比增速均有所回落,环比增速大幅下降。
- 库存情况:本周(5.29-6.4)17个重点城市商品房库存面积18187.4万平方米,环比下降0.2%,去化周期136.5周。分能级看,库存面积环比增速分化,去化周期一线城市最短。
- 土地市场:本周(5.25-5.31)土地供应4026.6万平方米(同比增长88.8%),供应均价1793元/平方米(同比增长55.4%)。土地成交1923.5万平方米(同比增长2.6%),成交金额442.9亿元(同比增长78.9%)。土地成交楼面价2303元/平方米,溢价率12.4%。
- 行业融资:本周(5.29-6.4)房地产企业发行信用债163.15亿元,上年同期无发行,环比增长123.49%。本月至今房地产企业发行信用债153.15亿元,上年同期及上月同期均无发行。
投资建议
建议关注财务稳健、业绩表现良好的龙头房企,如华润置地、中国金茂、越秀地产、保利发展、招商蛇口、绿城中国等。随着市场需求回升,物业管理公司有望迎来业绩和估值的修复,建议关注华润万象生活、中海物业、招商积余、保利物业、万物云和绿城服务等。
风险提示
销售不及预期,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。