核心观点与关键数据
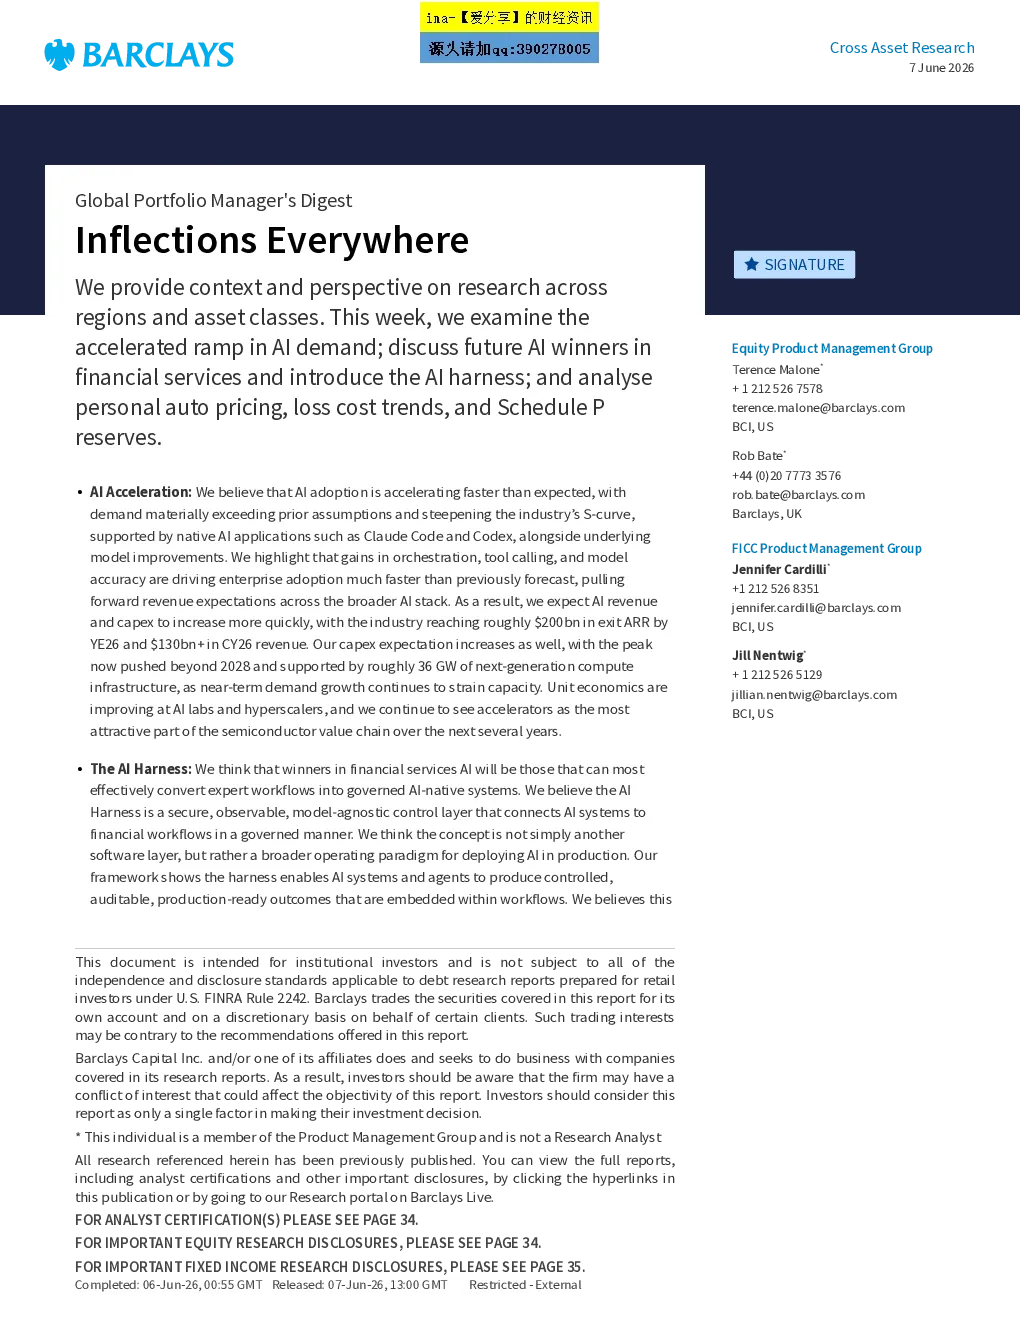
- AI 采用加速:AI 采用速度超出预期,需求远超先前假设,推动行业 S 曲线变陡。原生 AI 应用(如 Claude Code 和 Codex)以及底层模型改进是主要驱动力。编排、工具调用和模型精度提升正加速企业采用,并提前了 AI 生态系统的收入预期。
- AI 收入预测:预计 2026 年 AI 收入将超过 1300 亿美元,主要来自三大实验室,退出 ARR 接近 2000 亿美元。
- AI 投资:整体 AI 资本支出预测略有上升,但预计峰值将推迟至 2028 年之后,随后趋于平稳。推理需求短期内上升,对 AI 容量造成压力。
- AI 实验室盈利能力:AI 实验室和超大规模企业的单位经济性正在改善。模型改进提高了每项任务的代币效率,并结合更高的代币收入,推动推理毛利率增长。
- 半导体行业:推理专用芯片的重要性上升,NVDA 和 Groq 等公司专注于高强度的任务,如 agentic 编码。TPU 8i 预计将大幅增长,数据中心 GPU 数量也呈上升趋势。
- AI 扼制器:未来金融服务业 AI 的成功将取决于将专家工作流程快速安全地转换为受管理的 AI 原生系统。AI 扼制器是一个安全、可观察的、模型无关的控制层,它以受管理的方式将 AI 系统连接到金融工作流程。
- 个人汽车保险:对个人汽车领域的深入分析表明,2027 年的利润率前景不太乐观。公司评论和数据显示,背景更加严峻;因此,我们重新校准了 attritional 损失率假设,这将推高我们 2027 年的损失率预期,并降低我们的每股收益估计。
- 全球资本支出:随着 AI 投资规模扩大,与 1990 年代和 2000 年代的资本支出超级周期相媲美,EV/EBITDA 成为评估中期投资前景的更有信号力的估值指标。
- 美国利率:劳动力市场强劲和通胀预期持续高企,推动市场预期更严格的政策路径。远期利率似乎低估了中性利率、期限溢价或两者兼而有之。
- 欧洲利率:鉴于欧元区核心通胀上升,预计欧洲央行下周将加息,同时保留未来决策的最大灵活性。
- 英国利率:市场等待 6 月 MPC 会议的结果和 Makerfield 选举的结果。银行部门和国外购买一直是支持金边债券估值的关键支柱。
- 日本利率:自 5 月中旬以来,收益率的下降提供了一些机会,可以为此后利率风险的回升做好准备。建议 2 年/10 年互换收益率扩大,以对冲通胀风险溢价的重现,并建议 5 年 JGB ASW 空头,以对冲财政担忧。
- 全球经济增长:韩国出口数据、美国制造业和欧洲服务业 PMI 数据均显示强劲活动。中国高科技制造业和设备制造业继续改善。
- 美国劳动力市场:5 月份非农就业人数强劲增长,失业率略有下降,劳动力市场参与率保持稳定。
- 日本工资增长:4 月份 Maikin 调查显示工资增长强劲,总现金收入加速增长,计划工资增长也有所提高。
- 欧元区通胀:5 月份欧元区闪购 HICP 显示,核心通胀意外上升,推动整体通胀加速。
- 美国通胀:预计 5 月份核心 CPI 将略有放缓,主要受租金正常化推动。
- 中国通胀:预计 5 月份 CPI 将保持不变,而 PPI 将因大宗商品价格上涨而上升。
- 欧洲央行加息:预计欧洲央行下周将加息 25 个基点,并将存款便利利率提高到 2.25%。
- 日本央行加息:预计日本央行将在 6 月会议上加息,尽管行长乌塔达没有明确信号。
- 英国央行加息:外部 MPC 成员格林对加息表示支持,而另一位外部成员丁格拉则认为当前冲击对英国的影响小于 2022 年。
研究结论
- AI 采用速度超出预期,推动行业 S 曲线变陡,并预计将保持可持续性。
- 金融服务业 AI 的成功将取决于将专家工作流程转换为受管理的 AI 原生系统。
- 个人汽车保险利润率前景不太乐观,2027 年的损失率预期将上升。
- 全球资本支出规模扩大,EV/EBITDA 成为评估中期投资前景的更有信号力的估值指标。
- 美国和欧洲央行预计将加息,而日本央行也可能在 6 月会议上加息。
- 全球经济增长强劲,但通胀压力持续存在。
- 美国劳动力市场强劲,而日本工资增长强劲。
- 欧元区通胀加速,而美国通胀预计将略有上升。
- 中国 PPI 将因大宗商品价格上涨而上升。