-
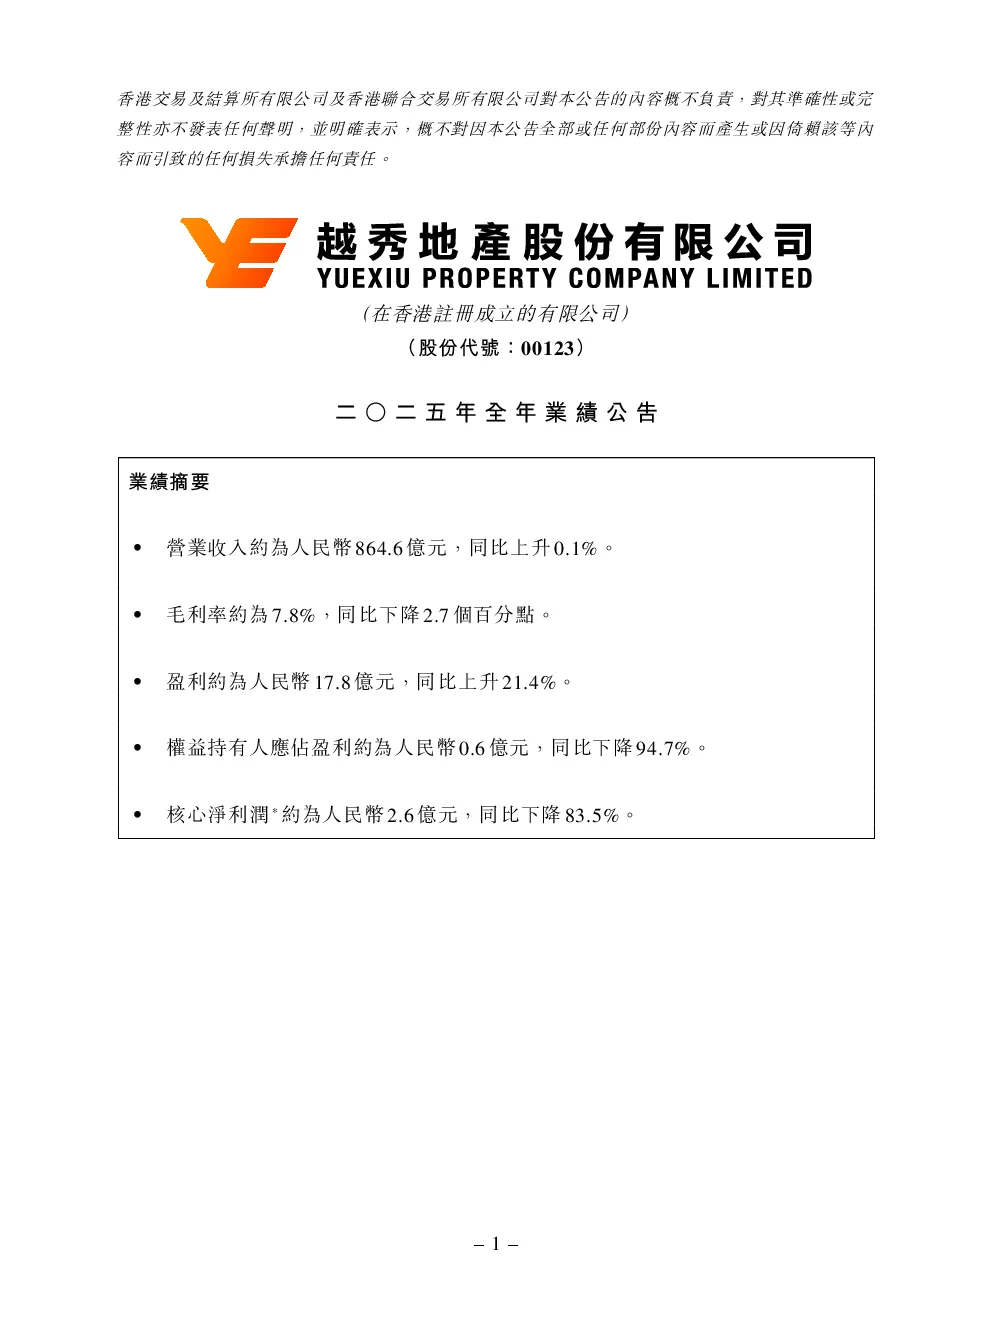
业绩摘要
- 营业收入约864.6亿人民币,同比上升0.1%。
- 毛利率约7.8%,同比下降2.7个百分点。
- 盈利约17.8亿人民币,同比上升21.4%。
- 每股盈利约0.6亿人民币,同比下降94.7%。
- 核心净利润约2.6亿人民币,同比下降83.5%。
- 合同销售金额约1062.1亿人民币,同比下降7.3%。
-
市场环境与业务回顾
- 中国经济在多重压力下保持温和增长,房地产市场进入深度调整期,政策重心转向“控增量、去库存、优供给”。
- 越秀地产销售稳居行业前十,合同销售金额约1062.1亿人民币,核心六城销售占比85.6%。
- 土地储备持续优化,新增土地25幅,权益投资额约244亿人民币,核心城市投资占比96.3%。
- 财务稳健,经营性现金流净流入约139.4亿人民币,“三道红线”保持“绿档”。
- 获得标普BBB-投资级信用评级,展望“稳定”。
-
业务展望
- 预计2026年中国经济稳中求进,房地产市场政策将聚焦“稳市场”。
- 越秀地产将深化城市更新,销售力争千亿规模,强化营销能力。
- 做强物业服务和商业板块,拓展增值业务,实现高质量发展。
- 持续推进可持续发展战略,获评全球房地产可持续发展基准(GRESB)五星评级。
-
关键数据
- 土地储备约1855万平方米,一二线城市占比94.4%。
- 已出租投资物业约110万平方米,租金收入约5.06亿人民币。
- 财务费用约8.28亿人民币,同比下降0.51亿。
- 加权平均借贷年利率3.05%,同比下降44个基点。
- 现金及银行结余、定期存款等约467.6亿人民币。
-
风险分析
- 利率风险:美元利率预计2026年维持不变或降息1次,港元利率将跟随美元利率走势。
- 外汇风险:外币借款占比约20%,已安排部分对冲,汇率风险可控。
- 人民幣汇率预计保持合理均衡水平,中央将继续推出稳经济政策。