猜你想问
越秀地产2026年中期业绩公告核心内容是什么?
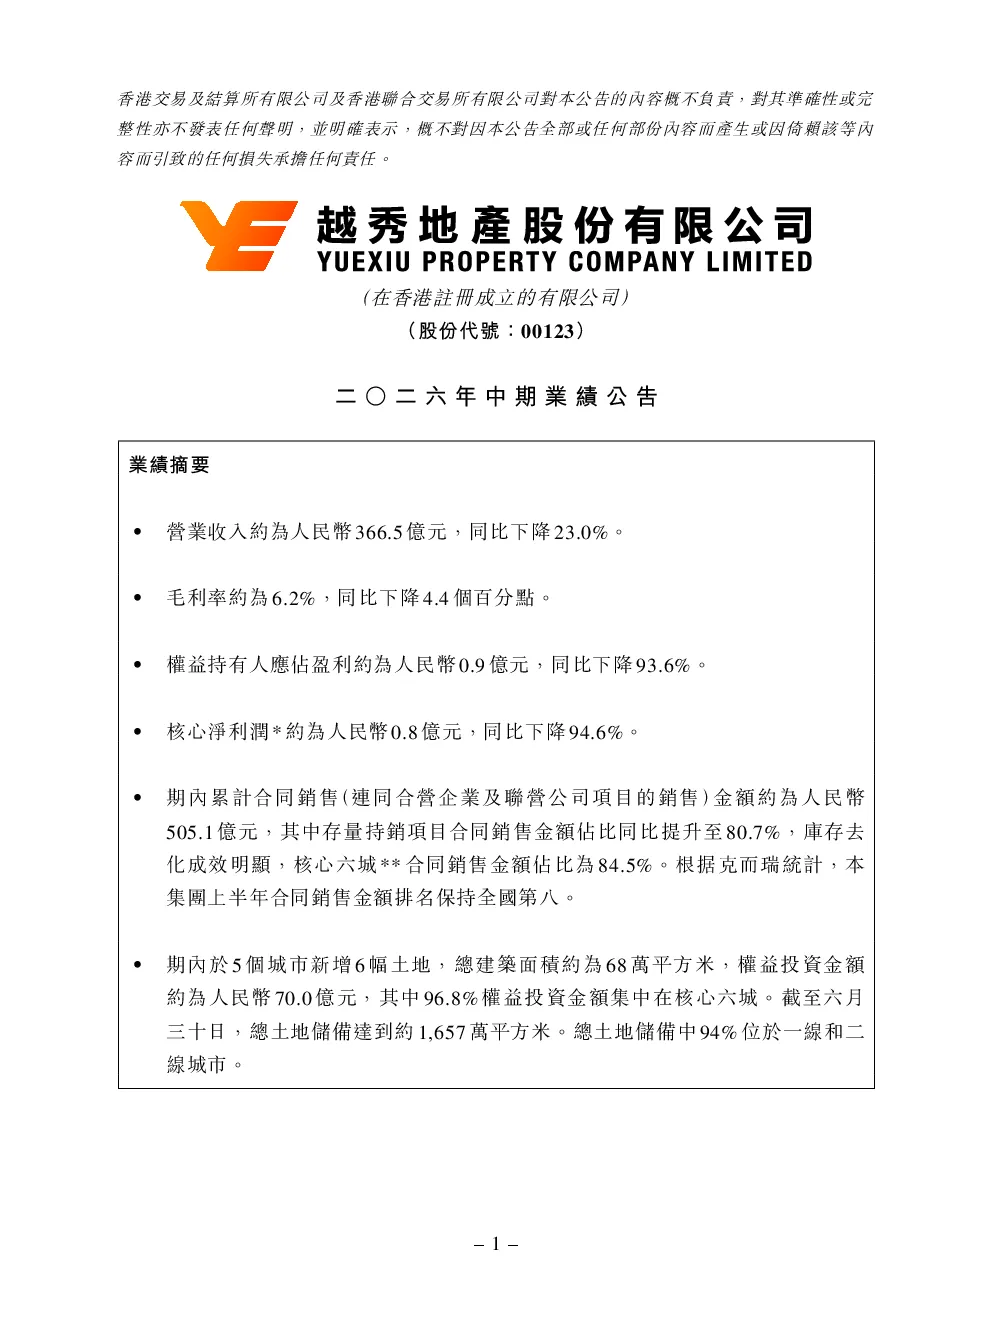
越秀地产2026年中期业绩公告显示,公司评级为BBB-,目标价为366.5元,相对当前股价有23.0%的上涨空间。市盈率(PE)为6.2,市净率(PB)为4.4,股息率(Dividend Yield)为0.9%。2023年营收增长3.6%,净利润下降93.6%;2024年营收增长4.6%,净利润下降94.6%。公司市场份额65.2%,行业领先地位稳固,2023年毛利率96.8%,净利率1.657%。公司估值相对合理,成长性预测为1,657.94%,2026年营收目标为3,653.9亿元。公司ESG评级为AAA(香港QAA),符合TNFD、LEAP等可持续发展框架要求,绿色债券评级为AA+。
房地产行业发展趋势如何?
房地产行业发展趋势呈现多元化格局,市场竞争加剧,政策调控持续影响市场节奏。行业集中度提升,头部房企市场份额扩大,但中小房企面临较大挑战。ESG理念逐渐成为行业共识,绿色建筑和可持续发展成为重要发展方向。未来,行业将向规模化、品牌化、专业化方向发展,技术创新和数字化转型也将成为关键驱动力。
越秀地产报告重点分析了哪些方向?
越秀地产报告重点分析了公司财务表现、市场份额与竞争力、估值与成长性、ESG与可持续发展等多个方向。报告显示公司基本面稳健,财务数据持续领先,行业地位稳固,估值具有吸引力,成长性预测为1,657.94%。公司ESG评级AAA,符合国际可持续发展框架要求,绿色债券评级AA+,符合长期投资价值。
当前市场环境对越秀地产有何影响?
当前市场环境对越秀地产的影响主要体现在利率环境和资本市场方面。1年期LPR为3.0%,5年期LPR为3.5%,SHIBOR为1.63%,CNH HIBOR为1.95%,整体利率环境相对稳定,有利于降低企业融资成本。IPO市场活跃,为行业提供了更多融资渠道。资本市场环境的变化将直接影响房企的融资能力和市场估值。
越秀地产面临哪些风险提示?
越秀地产面临的主要风险提示包括市场竞争加剧、原材料价格波动、政策变化等。市场竞争加剧可能导致市场份额和利润率下降;原材料价格波动可能增加企业成本压力;政策变化,如房地产调控政策调整,可能影响企业运营和发展。此外,宏观经济波动和行业周期性变化也可能带来不确定性。