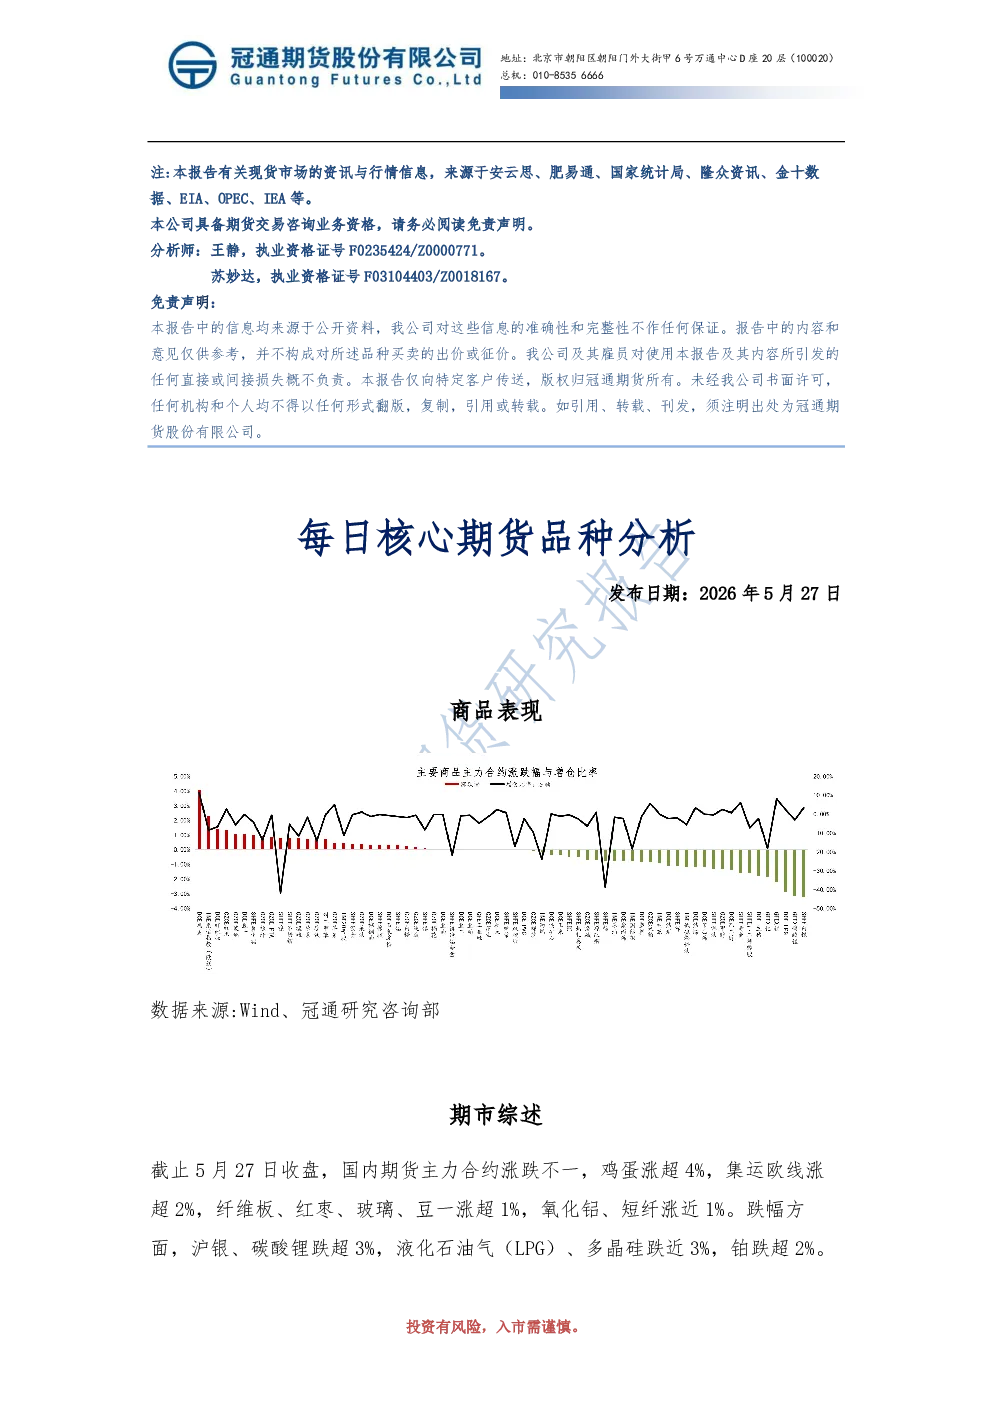
商品表现
国内期货主力合约涨跌不一,鸡蛋涨超4%,集运欧线涨超2%,纤维板、红枣、玻璃、豆一涨超1%,氧化铝、短纤涨近1%。沪银、碳酸锂跌超3%,液化石油气(LPG)、多晶硅跌近3%,铂跌超2%。沪深300股指期货(IF)主力合约跌0.49%,上证50股指期货(IH)主力合约跌1.22%,中证500股指期货(IC)主力合约跌1.26%,中证1000股指期货(IM)主力合约跌1.24%。2年期国债期货(TS)主力合约涨0.02%,5年期国债期货(TF)主力合约涨0.07%,10年期国债期货(T)主力合约涨0.12%,30年期国债期货(TL)主力合约涨0.07%。
沪铜
沪铜冲高回落,重回窄幅波动区间。智利北部安托法加斯塔大区地震影响铜矿部分工序,但未显著影响产量。硫酸出口禁令导致湿炼法产铜减少,废铜供应受限,原料端资源紧缺。铜下游需求整体偏强,但新能源汽车、房地产及家电等略有下滑。供应紧缺带来的上涨受抑制,美伊谈判不确定性影响行情波动方向,基本面托底。
碳酸锂
碳酸锂高开低走,日内下跌超3%。枧下窝复产消息刺激行情下行,4月产量环比持平,盐湖卤水提锂比重抬升,整体产量预计继续环比走弱。矿端紧张预期持续存在,后续可能有到货转为有效供应。下游需求活跃支撑价格上行,但枧下窝复产及海外矿山扩建带来偏空预期,短期偏弱为主。
原油
OPEC+计划上调原油产量配额,但霍尔木兹海峡封锁影响增产政策效果。EIA数据显示美国原油库存减少超预期,油品库存继续减少。美伊达成协议乐观,但分歧仍存,中东局势未完全平息,原油波动大,注意控制风险。
沥青
沥青开工率环比减少,计划排产大幅减少,下游开工率多数下跌,出货量环比回落。沥青厂库库存率环比回落,仍处于近年来同期的最低位附近。中东原料供给受影响,市场担忧国内炼厂原料短缺。沥青裂解价差继续修复,预计下方有支撑,注意控制风险。
PP
PP下游开工率环比回落,需求继续下降,石化库存处于近年同期中性水平。成本端,市场预期中东战争和平谈判可能取得进展,原油价格下跌。无新增产能投产,存量装置开工率小幅回落。BOPP等订单一般,下游终端消费动力不足,利润被高价原料挤压,成交氛围冷清。建议PP暂时观望。
塑料
塑料开工率维持在81%左右,PE下游开工率环比回落,农膜订单继续回落。石化库存处于近年同期中性水平。成本端,市场预期中东战争和平谈判可能取得进展,原油价格下跌。塑料开工率略有回落,下游需求进入淡季,高价抵触情绪明显,刚需采购放缓。塑料偏弱震荡,注意控制风险。
PVC
PVC上游西北地区电石价格上涨,PVC开工率转而小幅增加,但仍处于近年同期最低水平。PVC下游平均开工率回落,出口签单环比走弱。社会库存基本稳定,仍偏高。房地产仍在调整阶段,投资、销售、新开工、施工、竣工面积同比降幅仍较大。PVC供应小幅增加,下游需求处于淡季。美伊谈判未敲定,霍尔木兹海峡依然封锁,预计PVC下跌空间有限。
焦煤
山西沁源县煤矿事故导致129座煤矿停产,影响原煤日产32.84万吨。国内矿山本周开工率93.37%,环比增长,库存同比偏高。焦炭四轮提涨落地,焦企利润可观,生产积极性未滑坡。钢厂开工维持高位,但南方雨季影响终端开工,需求端支撑预计逐渐边际转弱。焦煤价格连续上涨后回调,供应端收缩的担心缓解,但停产限产未有定数,焦煤依然偏强。
尿素
尿素现货市场多维持涨势,出口配额基本落地,预计2026年第一轮尿素出口总配额约为150万吨。印度流向货源+20美元/吨,前期检修企业陆续复产,产量近期有回升。进入6-7月全国大部分地区进入夏季肥追肥旺季,工业需求5月整体回落。复合肥工厂开工降负,利润下降,成品库存积压。春夏用肥的窗口期需求弱势,工厂大多以销定产,厂内成品库存不断攀升。预计下周累库趋势继续放缓为主,整体行情升温为主。