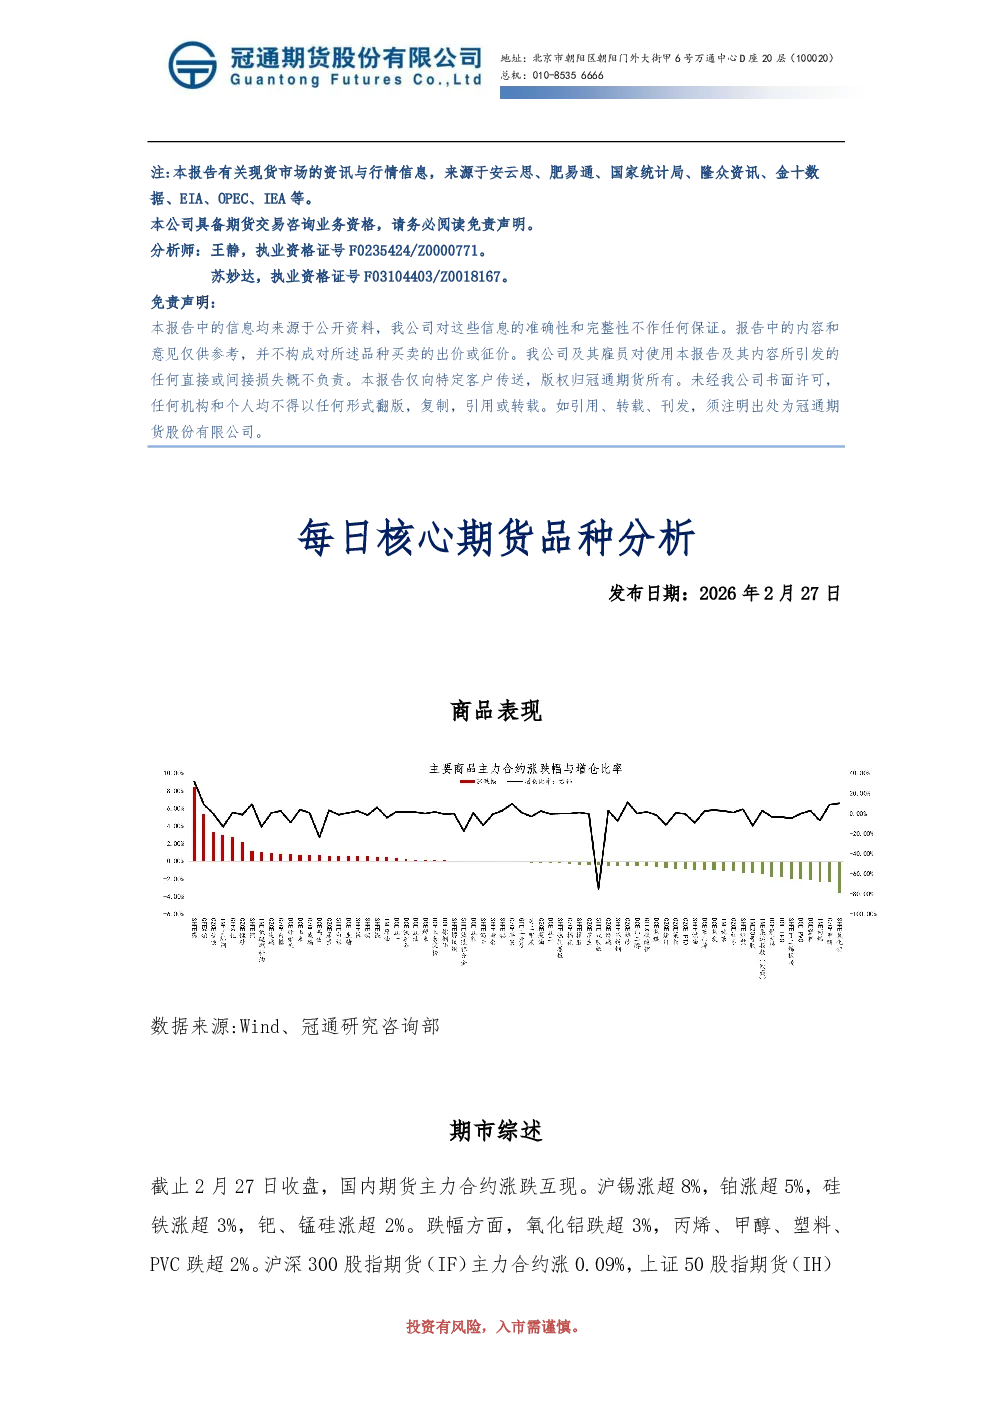
商品表现
- 涨跌互现:沪锡涨超8%,铂涨超5%,硅铁涨超3%,钯、锰硅涨超2%;氧化铝跌超3%,丙烯、甲醇、塑料、PVC跌超2%。
- 股指期货:沪深300股指期货(IF)主力合约涨0.09%,上证50股指期货(IH)主力合约涨0.44%,中证500股指期货(IC)主力合约涨1.31%,中证1000股指期货(IM)主力合约涨1.06%。
- 国债期货:2年期国债期货(TS)主力合约涨0.03%,5年期国债期货(TF)主力合约涨0.04%,10年期国债期货(T)主力合约涨0.05%,30年期国债期货(TL)主力合约跌0.07%。
- 资金流向:沪铜2604流入26.58亿,沪锡2604流入26.44亿,中证2603流入16.56亿;沪金2604流出5.71亿,燃油2605流出1.78亿,20号胶2604流出1.51亿。
行情分析
沪铜
- 基本面:上游冶炼负荷高位稳定,1月产量多,2月预计回归正常;下游工厂尚未完全复产,交投活跃度低,库存大幅累积。
- 行情:临近金三银四,但现货市场冷清,库存高位压制价格;美伊谈判后美元承压,支撑有色金属。
- 结论:短期偏强,关注地缘局势及下游高价接受度。
碳酸锂
- 价格:电池级碳酸锂均价17.2万元/吨(涨1000元/吨),工业级碳酸锂均价16.85万元/吨(跌1000元/吨)。
- 基本面:上游减产及假期降产,2月产量环比减少16%;下游电池负荷降低但同比偏高,库存低位。
- 行情:瑞银上调价格预测,关税政策变化引发“抢出口”预期,津巴布韦出口消息支撑价格。
- 结论:短期整理运行,上方压力位明显,情绪骤降。
原油
- 消息:欧佩克+维持原计划暂停上调产量,3月1日会议考虑上调4月份产量;美国威胁伊朗,拟大幅增产;EIA数据显示美国原油库存超预期累库。
- 地缘风险:美伊谈判、俄乌冲突等不确定性较大。
- 结论:偏强震荡,美伊谈判结果对油价影响大,注意风险控制。
沥青
- 供应:开工率环比回落至21.4%,2月排产减少6.4万吨;下游缓慢复工,出货量偏低。
- 库存:炼厂库存率处于近年同期最低位,委内瑞拉原油流向受限。
- 行情:春节假期成交清淡,山东地区价格小幅下跌。
- 结论:供需两弱,跟随油价波动,建议反套为主。
PP
- 下游开工:环比春节前回落至36.74%,下游尚未完全启动。
- 库存:石化库存94万吨,处于近年同期中性水平。
- 成本:中东局势变数大,原油价格波动。
- 结论:供需格局改善有限,关注下游复产进度,继续做缩L-PP价差。
塑料
- 开工:塑料开工率92%,PE下游开工率18.22%。
- 库存:石化库存94万吨,处于中性水平。
- 成本:中东局势变数大,原油价格波动。
- 新增产能:巴斯夫(广东)FDPE和裕龙石化LDPE/EVA于2026年1月投产。
- 结论:供需格局改善有限,关注下游复产进度,继续做缩L-PP价差。
PVC
- 供应:开工率增加至82.08%,下游春节期间停工。
- 库存:社会库存偏高,库存压力较大。
- 房地产:投资、新开工、施工、竣工面积同比降幅仍较大。
- 政策:生态环境部推动无汞化转型,抢出口节后有望延续。
- 结论:价格继续承压,但跌幅有限,关注下游复产进度。
焦煤
- 政策:华北钢企两会期间临时自主减排,要求高炉负荷不低于30%比例。
- 供应:蒙煤进口恢复,国内矿山逐渐复工,焦煤矿山库存增加。
- 下游:钢厂春节后小幅复苏,铁水产量增加。
- 结论:下游回升能力不及上游,焦煤承压为主。
尿素
- 价格:山东、河南及河北尿素工厂小颗粒尿素出厂报价1780-1810元/吨。
- 供应:工厂装置无停产,后续有复产计划,日产稳定。
- 库存:假期累库10%以上,但农需支撑。
- 下游:复合肥开工负荷提升至33.41%,下周将大幅提升。
- 结论:易涨难跌,农需助力春耕,雨雪天气或刺激备肥提前。