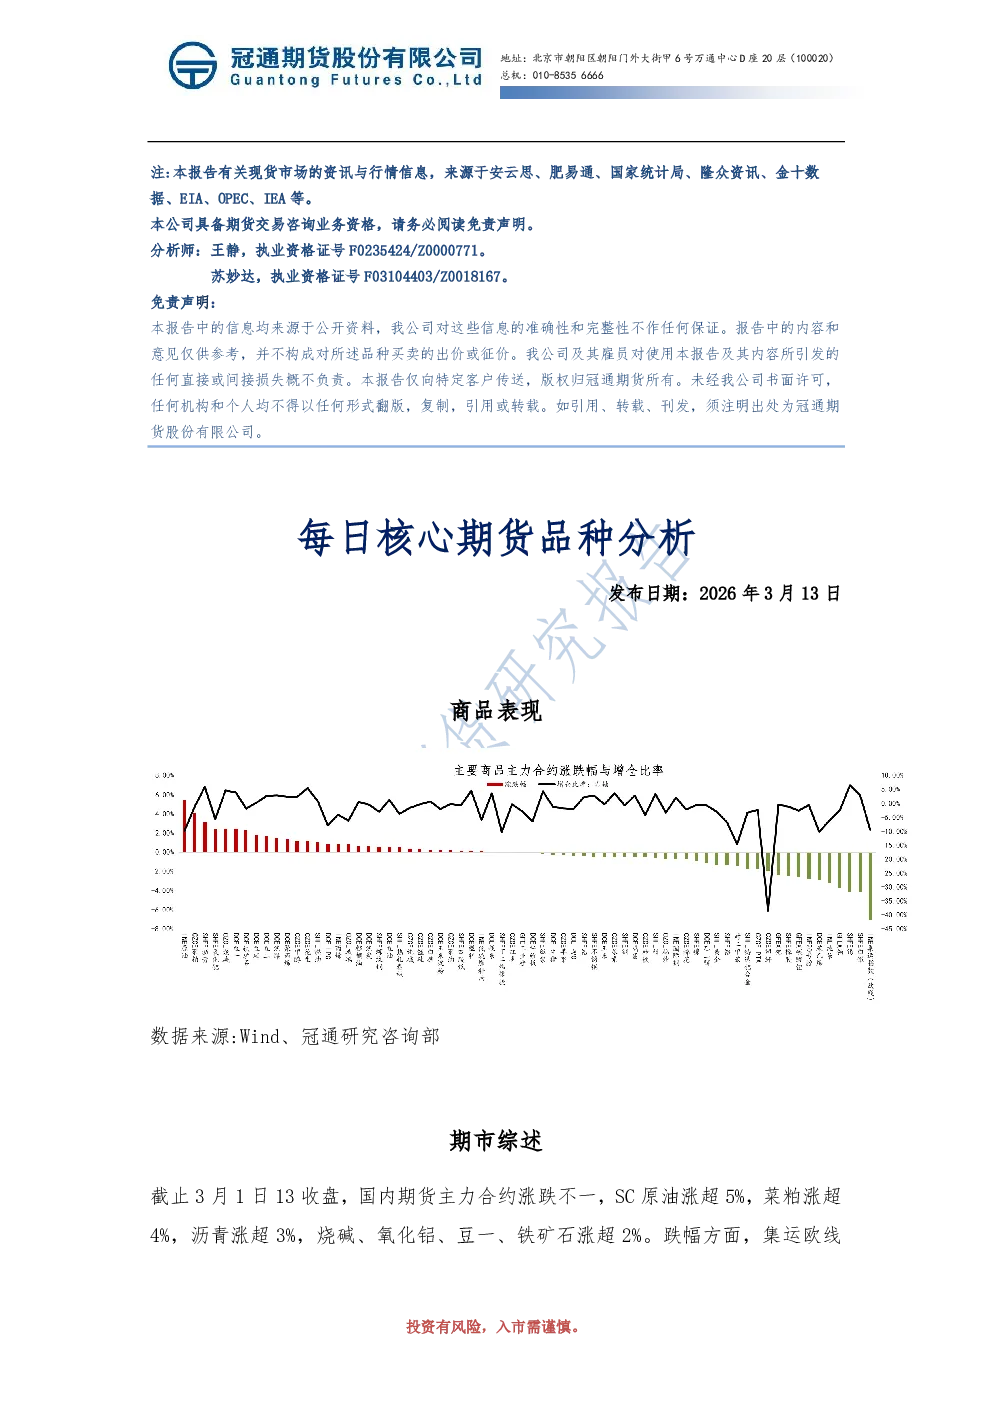
商品表现
- 涨跌情况:截至3月1日收盘,国内期货主力合约涨跌不一。上涨品种包括SC原油(涨超5%)、菜粕(涨超4%)、沥青(涨超3%)、烧碱、氧化铝、豆一、铁矿石(涨超2%);下跌品种包括集运欧线(跌超7%)、沪银、沪锡(跌超4%)、铂、纯苯(跌超3%)、苯乙烯、20号胶、碳酸锂、橡胶、钯、多晶硅(跌超2%)。股指期货和国债期货表现平稳,IF主力合约跌0.08%,IH主力合约跌0.38%,IC主力合约跌1.14%,IM主力合约跌1.11%;TS主力合约持平,TF主力合约持平,T主力合约跌0.07%,TL主力合约跌0.25%。
- 资金流向:03月13日15:25,资金流入品种包括焦煤2605(3.70亿)、甲醇2605(2.67亿)、烧碱2605(2.52亿);资金流出品种包括中证2603(26.05亿)、中证10002603(25.75亿)、沪金2604(19.55亿)。
行情分析
- 沪铜:高开低走,日内下跌。力拓集团犹他州矿发生事故,肯尼科特犹他铜业暂停采矿作业。国内3月产量环比增长5.28万吨,同比上升6.51%,预计创历史新高。下游节后复工,需求边际走强,库存累库但幅度放缓。SMM数据显示,2月铜线缆行业开工率55.81%,环比下降14.29个百分点,同比增长9.06个百分点。市场成交转暖,现货贴水转升水。基本面支撑难敌中东局势影响,盘面震荡偏弱。
- 碳酸锂:高开低走,日内下跌近3%。电池级碳酸锂均价15.9万元/吨,环比上涨1000元/吨;工业级碳酸锂均价15.55万元/吨,环比上涨1250元/吨。供应端锂盐产量环比上涨,但锂矿进口受非洲出口扰动,国内排产环比上升29.4%。开工率回升近2%,国内锂矿端复产风险高。库存继续去化,但下游累库,终端出口需求后置,新能源汽车产销下滑。供需支撑力度削弱,地缘政治冲突压制行情,呈现底部支撑、上方受压区间,关注金三银四需求爆发。
- 原油:OPEC+同意4月增产20.6万桶/日,应对伊朗出口下降。EIA数据显示美国原油库存累库超预期,但成品油去库幅度较大。美国、以色列和伊朗相互袭击,伊朗原油出口大幅下降,霍尔木兹海峡近乎停航,引发中东产油国减产。IEA宣布释放4亿桶石油储备,但交付速度慢。伊朗最高领袖表态强硬,霍尔木兹海峡通行受其管制。原油冲高风险高,建议谨慎参与,关注中东局势及原油出口情况。
- 沥青:供应端开工率回落至23.0%,排产环比增加25.1万吨,同比减少4.3万吨。下游复工,沥青下游开工率上涨,山东地区出货量环比增加12.67%。沥青厂库率持平,库存处于低位。中东原料供给受影响,市场担忧炼厂原料短缺。中东沥青进口占比约6%,但中东地区PE产能占全球9%,占全球聚烯烃出口约25%。供需双增,成本支撑显著,预计价格跟随原油走强,波动较大,谨慎参与,关注中东局势。
- PP:下游开工率环比回落至45.71%,石化库存处于中性水平。成本端原油价格反弹,停车装置增加,下游高价原料接受度不高。中东局势提振能源化工,PP不依赖中东进口,但上游依赖中东原料,中东地区PP产能占全球9%。原料短缺导致烯烃装置降负,下游采购谨慎。若霍尔木兹海峡不能恢复通航,价格易涨难跌,关注下游复产及中东局势。
- 塑料:新增独山子石化停车装置,开工率下降至87.5%。PE下游开工率环比上升至33.83%,石化库存中性。成本端原油价格反弹,新增产能已投产,下游复工刚需释放,华北、华东、华南农膜价格上涨。塑料供需改善,化工反内卷预期,中东局势提振价格,伊朗PE进口占中国总进口量约8%。若霍尔木兹海峡不能恢复通航,价格易涨难跌,关注下游复产及中东局势。
- PVC:上游西北地区电石价格上涨50元/吨。开工率环比增加至81.35%,下游开工率回升至39.33%,出口询单好转。社会库存偏高,房地产投资仍在调整。生态环境部推动无汞化转型,霍尔木兹海峡未恢复通航,原料供应紧张,乙烯和电石价格上涨。下周部分装置降负荷,下游需求陆续恢复。若霍尔木兹海峡不能恢复通航,价格易涨难跌。
- 焦煤:高开高走,日内上涨近2%。矿山开工达87.16%,环比提升,但受焦煤价格上涨影响,下游拿货增加,焦煤库存大幅去化。焦炭产量无明显增加,钢厂开工增长0.63%,铁水日产221.2万吨,霍尔木兹海峡未正常通行。供应紧缺、物流受阻、通胀预期拉涨价格,但下游需求复苏拖累价格增速,关注中东局势。
- 尿素:低开高走,震荡偏弱。工厂报价坚挺,市场成交良好。国家组织提前投放化肥储备,供给端稳中偏强,高位日产及国储放货下流通货源充裕。期货走强,旺季预期下买涨不买跌情绪加持,库存大幅去化12.79%。下游工业需求启动加快,复合肥工厂开工率增长近10%,同比偏低。春耕期间预计以国内供需面为逻辑波动。