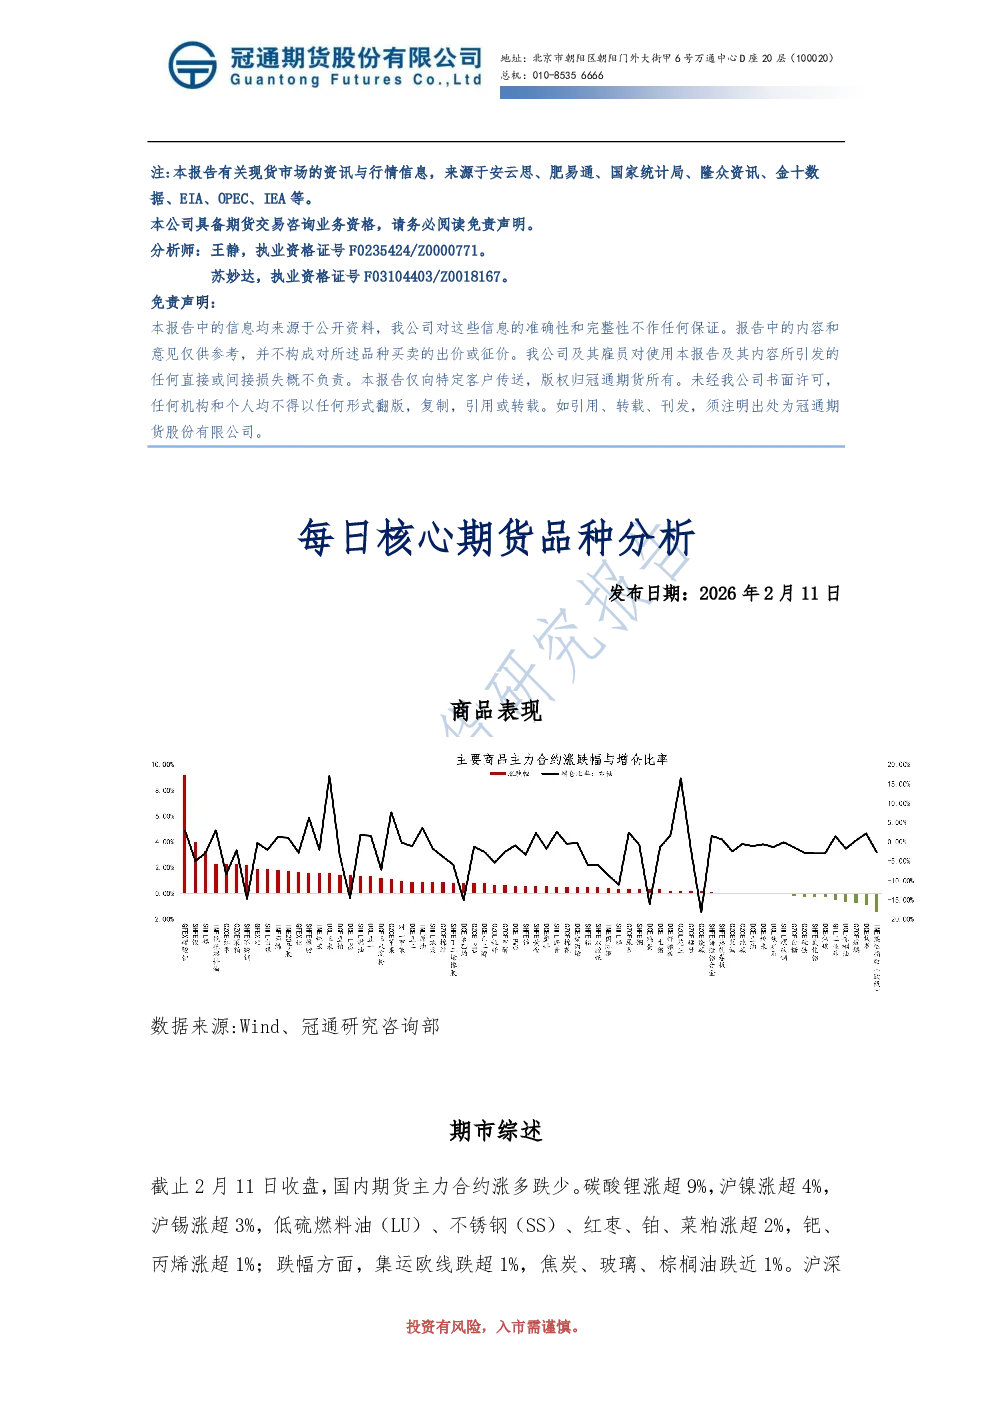
商品表现
- 涨势:碳酸锂涨超9%,沪镍涨超4%,沪锡涨超3%,低硫燃料油、不锈钢、红枣、铂、菜粕涨超2%,钯、丙烯涨超1%。
- 跌势:集运欧线跌超1%,焦炭、玻璃、棕榈油跌近1%。
- 股指期货:沪深300跌0.13%,上证50涨0.08%,中证500涨0.43%,中证1000涨0.01%。
- 国债期货:2年期持平,5年期涨0.05%,10年期涨0.06%,30年期涨0.05%。
- 资金流向:中证1000、沪金、碳酸锂主力合约资金流入;十债、30年国债、沪深主力合约资金流出。
行情分析
沪铜
- 供应:1月产量多1.57万吨,2月预计减少3.58万吨,再生铜开工率下滑。
- 需求:12月铜表观消费量131.88万吨,环比增4.00%,下游节前补库,假期后采购减少。
- 宏观:3月美联储维持利率概率高,关注1月非农数据影响,铜价受宏观环境影响大。
碳酸锂
- 价格:SMM电池级碳酸锂均价13.8万元/吨,环比涨2000元/吨;工业级均价13.45万元/吨,环比涨2000元/吨。
- 供应:2月因检修计划供应减少,1月产量9.79万吨,环比降1.31%。
- 出口:智利1月出口22893吨,环比增24.82%,同比降10.59%,中国出口16950吨,环比增44.81%,同比降11.35%。
- 需求:节前下游补库,2月中旬订单减少,3月抢出口潮刺激排产增加。
- 库存:样本周度总库存10.55万吨,下游库存累库至4.37万吨,库存向下游下沉。
原油
- 供应:欧佩克+维持原计划暂停增产,美国原油库存超预期去库。
- 需求:冬季风暴影响,EIA数据显示油品库存减少。
- 宏观:全球原油浮库高企,供应过剩格局,沙特阿美下调亚洲原油价格。
- 地缘:美伊核谈判、霍尔木兹海峡风险、特朗普言论引发油价波动。
- 其他:委内瑞拉原油运输增加,俄乌会谈无实质性进展,哈萨克斯坦油田恢复生产。
沥青
- 供应:2月排产193.6万吨,环比减6.4万吨,同比减13.5万吨;山东地区出货量环比减1.33%。
- 需求:下游开工率下降,道路沥青开工环比跌5个百分点至9%。
- 库存:炼厂库存率处于近年同期最低位。
- 原料:委内瑞拉原油流向受限,大型贸易商报价贴水缩小。
- 宏观:美伊谈判担忧引发原油反弹,沥青供需两弱,短期区间震荡。
PP
- 下游:开工率49.84%,塑编开工率36.74%,订单环比下降。
- 供应:中景石化检修重启,开工率82.5%,标品拉丝生产比例30%。
- 库存:石化库存处于近年同期偏低水平。
- 成本:美伊谈判担忧引发原油反弹,检修装置减少。
- 需求:BOPP膜价格稳定,下游备货完成,春节放假加剧停工。
- 结论:供需改善有限,化工反内卷预期,区间震荡,L-PP价差回落。
塑料
- 供应:开工率92%,新增产能投产,石化库存偏低。
- 需求:PE下游开工率33.73%,农膜订单和库存减少,包装膜订单减少。
- 成本:美伊谈判担忧引发原油反弹。
- 需求:地膜需求未开启,春节放假加剧停工,备货完成。
- 结论:供需改善有限,化工反内卷预期,区间震荡,L-PP价差回落。
PVC
- 供应:开工率79.26%,小幅增加。
- 需求:下游开工率下降,出口签单环比回落。
- 库存:社会库存继续增加,库存压力较大。
- 宏观:房地产投资、新开工、施工、竣工面积同比降幅较大。
- 政策:无汞化转型推进,抢出口延续,春节后检修预期。
- 结论:区间震荡,临近春节谨慎操作。
焦煤
- 供应:春节前供应收缩,蒙煤通关受限,矿山库存发运。
- 库存:焦煤库存去化,周度环比减少2.53万吨。
- 下游:钢厂累库,冬储补库接近尾声。
- 结论:春节前偏弱震荡,节后钢厂复产或酝酿行情。
尿素
- 供应:工厂收单完成,现货价格平稳,日产21.5万吨。
- 需求:工业需求边际减弱,复合肥工厂开工持平,终端走货尚可。
- 库存:本周库存大幅去化,下周或小幅累库。
- 结论:窄幅波动为主,节前流动性减弱。