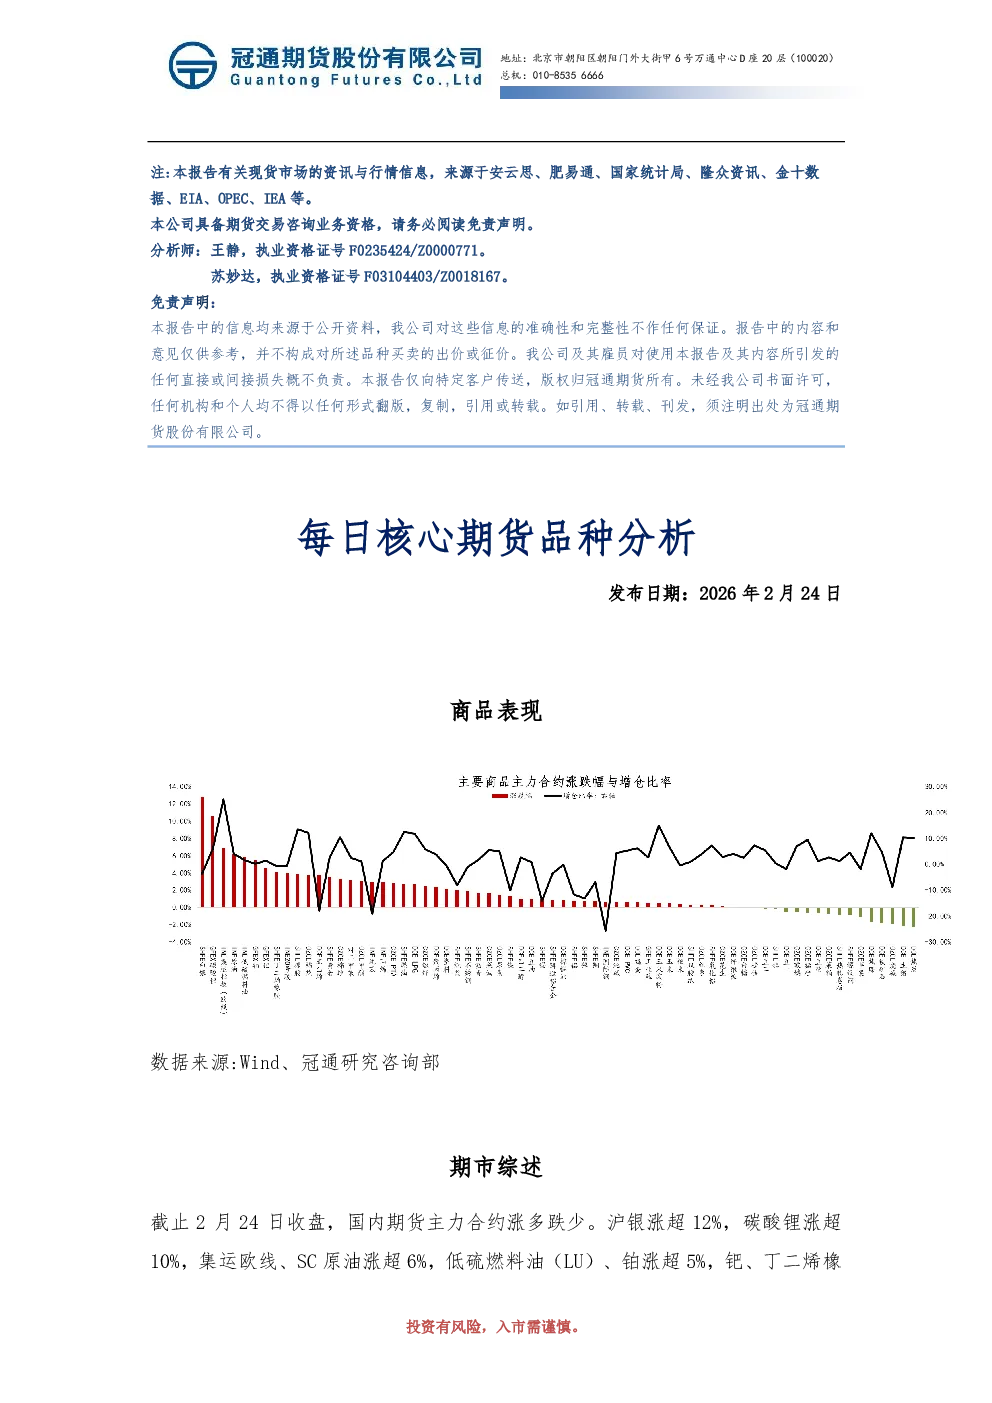
商品表现
- 涨势:沪银涨超12%,碳酸锂涨超10%,集运欧线、SC原油涨超6%,低硫燃料油(LU)、铂涨超5%,钯、丁二烯橡胶涨超4%。
- 跌势:多晶硅跌超4%,焦炭、生猪跌超2%。
- 股指期货:沪深300(IF)、上证50(IH)、中证500(IC)、中证1000(IM)主力合约均上涨。
- 国债期货:2年期(TS)、5年期(TF)、10年期(T)、30年期(TL)主力合约均上涨。
行情分析
沪铜
- 行情:低开高走,小幅上涨。
- 宏观因素:美国CBP停止征收依据《国际紧急经济权力法》开征的关税,特朗普宣布对全球商品加征10%进口关税。
- 基本面:上游冶炼负荷正常,1月产量增加,2月预计回归正常;下游工厂尚未完全复产,市场交投活跃度低,铜社会库存大幅累积。
- 结论:供需边际改善预期,美联储宽松货币政策预期提振,短期铜价震荡偏强。
碳酸锂
- 行情:高开高走,大幅上涨。
- 基本面:上游原料端季节性减产及假期降产,2月产量环比减少16%;下游电池生产节奏同比偏高,节前库存低位。
- 宏观因素:美国关税政策变化引发“抢出口”预期,贸易商争相交易规避成本。
- 市场情绪:瑞银上调价格预测,称市场进入“第三次锂价超级周期”。
- 结论:基本面与宏观情绪共振,短期偏强。
原油
- 宏观因素:欧佩克+维持原定计划暂停上调石油产量,EIA数据显示美国原油库存大幅去库,成品油库存减少。
- 地缘政治:美伊谈判进展不确定,美军加大中东地区军事威胁,伊朗原油产量较大且位于霍尔木兹海峡。
- 其他因素:印度炼厂可能增加中东和美洲地区原油采购,俄乌冲突持续。
- 结论:短期偏强震荡,美伊谈判结果存不确定性,注意风险控制。
沥青
- 供应端:春节前开工率偏低,2月预计排产减少,下游道路沥青开工率下降,沥青厂库增加但库存率处于低位。
- 成本端:委内瑞拉原油流向国内地炼受限,大型贸易商维多中国报价委内瑞拉原油贴水缩小。
- 需求端:春节假期成交清淡,山东地区沥青价格上涨,基差升至中性偏低水平。
- 结论:供需两弱,跟随油价波动,建议反套为主。
PP
- 下游开工率:春节假期下游多数停工,开工率环比回落至30%。
- 石化库存:春节期间早库增加48万吨至94万吨,处于近年同期中性水平。
- 成本端:伊朗局势担忧,美国原油库存减少,海外原油价格涨幅较大。
- 供应端:近期检修装置略有增加。
- 结论:供需格局改善有限,关注节后下游复产进度,继续做缩L-PP价差。
塑料
- 下游开工率:春节假期下游多数停工,开工率环比下降至19.8%。
- 石化库存:春节期间早库增加48万吨至94万吨,处于近年同期中性水平。
- 成本端:伊朗局势担忧,美国原油库存减少,海外原油价格涨幅较大。
- 供应端:新增产能50万吨/年的巴斯夫(广东)FDPE和30万吨/年的裕龙石化LDPE/EVA投产。
- 结论:供需格局改善有限,关注节后下游复产进度,继续做缩L-PP价差。
PVC
- 上游价格:西北地区电石价格大幅下跌。
- 供应端:春节前开工率增加至80.09%,春节期间下游停工,社会库存增加较多。
- 需求端:春节前出口签单环比回落,但之前抢出口使得企业销售压力不大。
- 宏观因素:房地产投资、新开工、施工、竣工面积同比降幅较大,商品房成交低迷。
- 其他因素:氯碱综合毛利承压,部分生产企业开工预期下降,期货仓单处高位。
- 结论:弱现实,强预期,预计PVC震荡运行,关注节后下游复产进度。
焦煤
- 供应端:蒙煤三大口岸正常运行,进口煤供应逐渐恢复,国内矿山洗煤厂开工率降至48.89%。
- 下游需求:焦化企业去化250.9万吨,钢厂去化17.9万吨,冬储补库结束。
- 结论:上下游均处于假期模式,开工时间成为博弈关键,预计短期承压运行。
尿素
- 现货市场:报价上涨,出货顺畅,山东、河南及河北工厂小颗粒尿素出厂报价上涨。
- 进口:印标发布,进口标购成交量低于目标采购量,支撑国内市场情绪。
- 基本面:上游工厂开工正常,年初库存偏低,假期间库存预计累库,但即将迎来春耕旺季。
- 下游需求:复合肥工厂开工负荷为24.5%,环比去化11.69%,三聚氰胺占比相对较小。
- 结论:春耕旺季即将开始,价格稳中偏强,关注下游开工及农业经销商拿货情况。