你可能感兴趣
2025年报及2026年一季报点评业绩高增超预期,核心主业加速放量,新赛道多点开花
华创证券2026-04-16
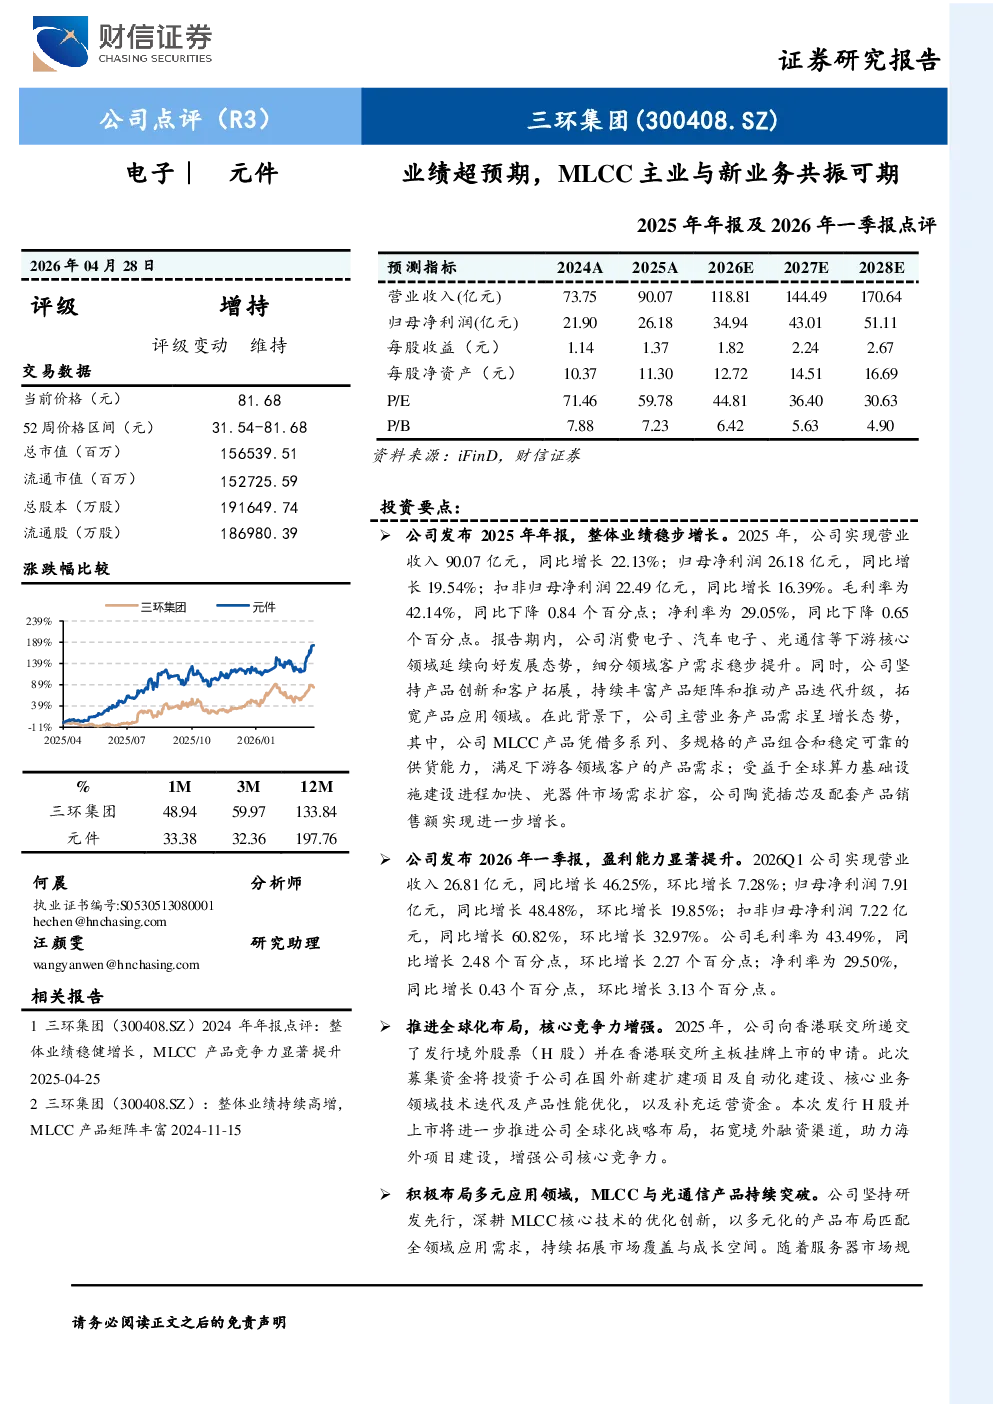
2025年年报及2026年一季报点评:周期与AI共振驱动业绩高增
财信证券2026-05-05
2026年一季报点评业绩超预期,MLCC SOFC 光通信器件共振向上
华创证券2026-04-25
2025年年报及2026年一季报点评:利润端修复,新业务与全球化布局稳步推进
轻工制造东兴证券2026-05-08
生物股份(600201)2025年报及2026年一季报点评:传统主业优势延续,新管线前景可期
华创证券2026-05-12
教育行业2025年年报及2026年一季报总结:教育业绩持续释放,业绩与估值共振向上
休闲服务国联民生证券2026-05-20
2025年年报及2026年一季报点评:业绩符合预期,后续弹性可期
化石能源国泰海通证券2026-05-01
2025年报及2026年一季报点评:畜禽传统主业韧性十足,宠物、生物制造新赛道前景可期
农林牧渔华创证券2026-04-30
2024年报及2025年一季报点评25Q1利润大超预期,主业内生增长强劲,AI新业务弹性大
华创证券2025-04-27
2024年年报及2025年一季报点评:业绩低于预期,煤、电业务成长可期
化石能源民生证券2025-04-29