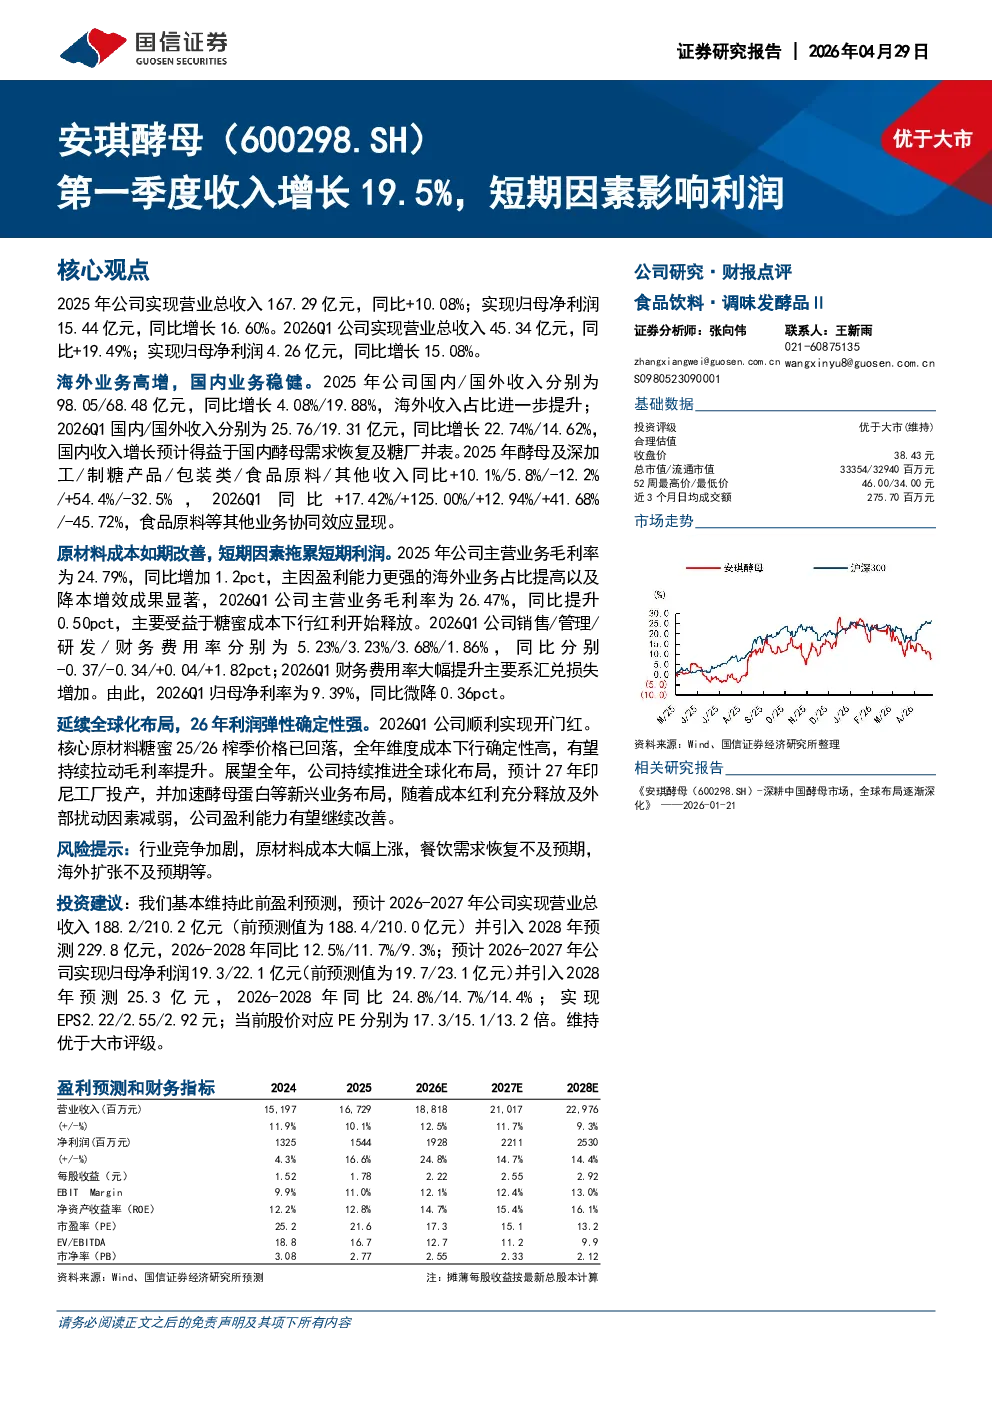
核心观点
公司2025年实现营业总收入167.29亿元,同比增长10.08%;归母净利润15.44亿元,同比增长16.60%。2026Q1实现营业总收入45.34亿元,同比增长19.49%;归母净利润4.26亿元,同比增长15.08%。
业务表现
- 海外业务高增,国内业务稳健:2025年国内/国外收入分别为98.05/68.48亿元,同比增长4.08%/19.88%,海外收入占比提升;2026Q1国内/国外收入分别为25.76/19.31亿元,同比增长22.74%/14.62%,国内收入增长预计得益于国内酵母需求恢复及糖厂并表。
- 收入结构:2025年酵母及深加工/制糖产品/包装类/食品原料/其他收入同比+10.1%/5.8%/-12.2%/+54.4%/-32.5%;2026Q1同比+17.42%/+125.00%/+12.94%/+41.68%/-45.72%,食品原料等其他业务协同效应显现。
盈利能力
- 毛利率改善:2025年主营业务毛利率为24.79%,同比增加1.2pct,主因海外业务占比提高及降本增效;2026Q1主营业务毛利率为26.47%,同比提升0.50pct,主要受益于糖蜜成本下行。
- 费用率:2026Q1销售/管理/研发/财务费用率分别为5.23%/3.23%/3.68%/1.86%,同比分别-0.37/-0.34/+0.04/+1.82pct;财务费用率大幅提升主要系汇兑损失增加。
- 净利率:2026Q1归母净利率为9.39%,同比微降0.36pct。
未来展望
- 成本下行确定性高:2026年糖蜜成本下行红利有望持续拉动毛利率提升。
- 全球化布局:预计2027年印尼工厂投产,加速酵母蛋白等新兴业务布局。
- 盈利能力改善:随着成本红利释放及外部扰动减弱,公司盈利能力有望继续改善。
投资建议
维持优于大市评级。预计2026-2027年公司实现营业总收入188.2/210.2亿元,归母净利润19.3/22.1亿元,EPS2.22/2.55元,对应PE分别为17.3/15.1倍。
风险提示
行业竞争加剧,原材料成本大幅上涨,餐饮需求恢复不及预期,海外扩张不及预期等。