商品表现
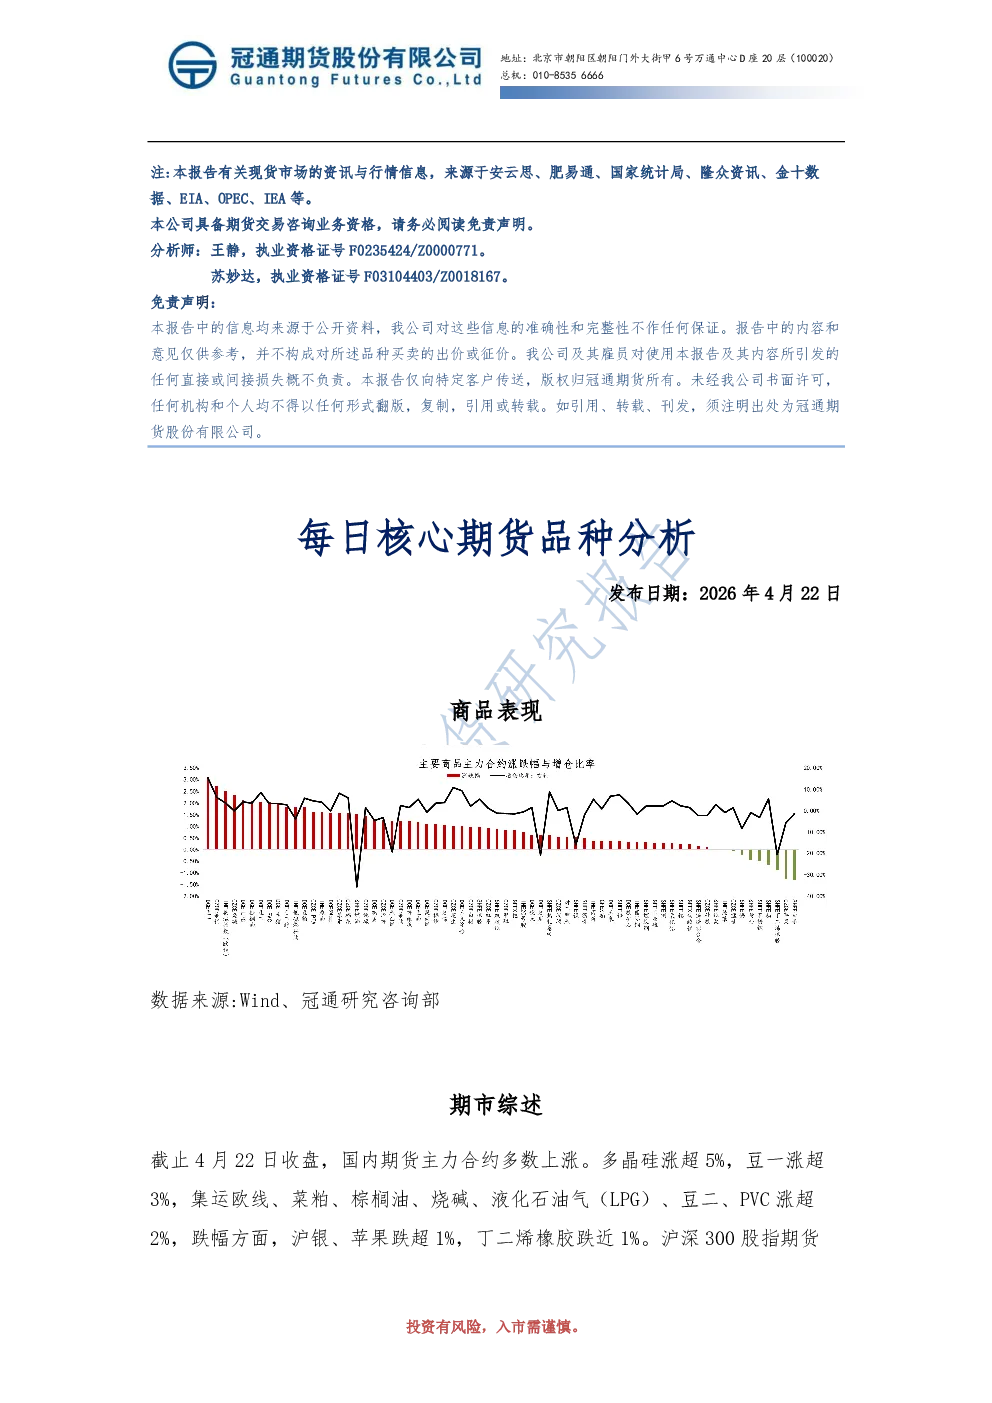
国内期货主力合约多数上涨。多晶硅涨超5%,豆一涨超3%,集运欧线、菜粕、棕榈油、烧碱、液化石油气(LPG)、豆二、PVC涨超2%,沪银、苹果跌超1%,丁二烯橡胶跌近1%。沪深300股指期货(IF)主力合约涨0.85%,上证50股指期货(IH)主力合约涨0.07%,中证500股指期货(IC)主力合约涨1.71%,中证1000股指期货(IM)主力合约涨1.95%。2年期国债期货(TS)主力合约涨0.04%,5年期国债期货(TF)主力合约涨0.07%,10年期国债期货(T)主力合约涨0.09%,30年期国债期货(TL)主力合约涨0.43%。
行情分析
沪铜
沪铜高位震荡。美联储降息及加息均无大概率落地,伊朗局势整体向降温传导。智利国家铜业公司计划2027年将产量提升至137万吨。中国暂停硫酸出口至年底,硫磺供应缺失加大湿法铜供应紧张预期。二季度冶炼厂检修增多,4月电解铜产量预计减少3.3万吨。铜表观消费量环比减少9.07%,铜管企业库存累积,下游装机量不及预期,空调出口受限,供需双降。4月电解铜箔产量环比增加0.72%,需求端电子行业复苏,高端铜箔需求旺盛。宏观基本面共振推涨铜价,但高价抑制采购能力,美联储决策无进一步推断,行情震荡博弈。
碳酸锂
碳酸锂高开低走,日内偏强。阿根廷盐湖降雨导致提取效率下滑,南美盐湖锂货源延期7-10天。宜春锂矿换证、澳洲炼油厂火灾影响锂矿生产运输。碳酸锂库存累库,整体库存10.18万吨,较上周累库1453吨。4月锂电池排产环比增长7.3%,动力和储能电池产量环比增长25.5%,同比大增50.2%。库存低位,供应端扰动、需求亮眼,价格虽上涨至18万后降温,但仍强势。
原油
OPEC+决定2026年5月起增产20.6万桶/日,但对油价影响小。EIA数据显示美国原油库存超预期减少,油品库存继续减少。中东局势紧张,伊朗原油产量占全球3%,出口占约160万桶/日,霍尔木兹海峡通航船只数量降至低点。美伊谈判未达成协议,美国封锁伊朗船只,伊朗再度封锁霍尔木兹海峡。原油大幅波动风险仍在,建议谨慎参与。
沥青
沥青开工率降至18.3%,计划排产环比减少44万吨,降幅22.4%。下游复工,沥青供应偏低,出货量环比回落10.89%。沥青厂库库存率回升,但仍处低位。中东原料供给担忧加剧,东明石化、江苏新海停产沥青。终端需求缓慢恢复,高价抑制成交,南方降雨减少,美伊停火但霍尔木兹海峡封锁,沥青期价震荡运行,注意控制风险。
PP
PP下游开工率回升至49.63%,但未升至节前水平,塑编开工率回落至42.94%。石化库存环比下跌2万吨至86万吨,较去年同期高13.5万吨。原料端霍尔木兹海峡封锁,伊朗拒绝谈判,原油反弹。新增产能已投产,无新增计划。农膜旺季趋弱,塑料化工反内卷预期,中东局势提振能源化工,PP价格高位震荡,注意控制风险。
塑料
塑料开工率维持在78%,PE下游开工率回落至40.39%,农膜订单回落。石化库存环比下跌2万吨至86万吨,较去年同期高13.5万吨。原料端霍尔木兹海峡封锁,伊朗拒绝谈判,原油反弹。新增产能已投产,无新增计划。塑料化工反内卷预期,中东局势提振能源化工,塑料价格高位震荡,注意控制风险。
PVC
PVC开工率降至76.80%,下游平均开工率回落至50.09%。3月出口数据较好,社会库存下降但仍偏高。房地产投资、销售、开工面积同比降幅较大,改善仍需时间。乙烯供应紧张,PVC有反内卷预期,美伊协议可能停火,地缘溢价消退,PVC期价下跌至2月底水平,霍尔木兹海峡封锁,预计PVC震荡运行,注意控制风险。
焦煤
焦煤高开高走。伊朗钢坯出口量回落,国内钢厂出口接单良好。黑色系整体上行,焦煤供需边际转好,国内矿山开工达91.69%。精煤产量环比下降,独立焦企库存增加,钢厂库存去化。钢厂接受焦炭提涨,利润改善。终端楼市低迷,货源下沉缓慢,蒙煤减量预期,焦煤短期易涨难跌。
尿素
尿素高开高走。市场货源偏紧,成交活跃,河北等地报价稳定在1810-1840元/吨。供应端产能产量无变化,但库存低,供需紧平衡。下游农业需求托底,复合肥开工率47.37%,同比偏低。原料上涨而下游走货不畅,工厂开工降负。库存继续去化至46.43万吨,绝对值低点。五月前开工高位震荡,出口暂时不会开放,追涨风险较大,谨慎操作。