2022年三季报点评:内销持续高增,海外市场承压
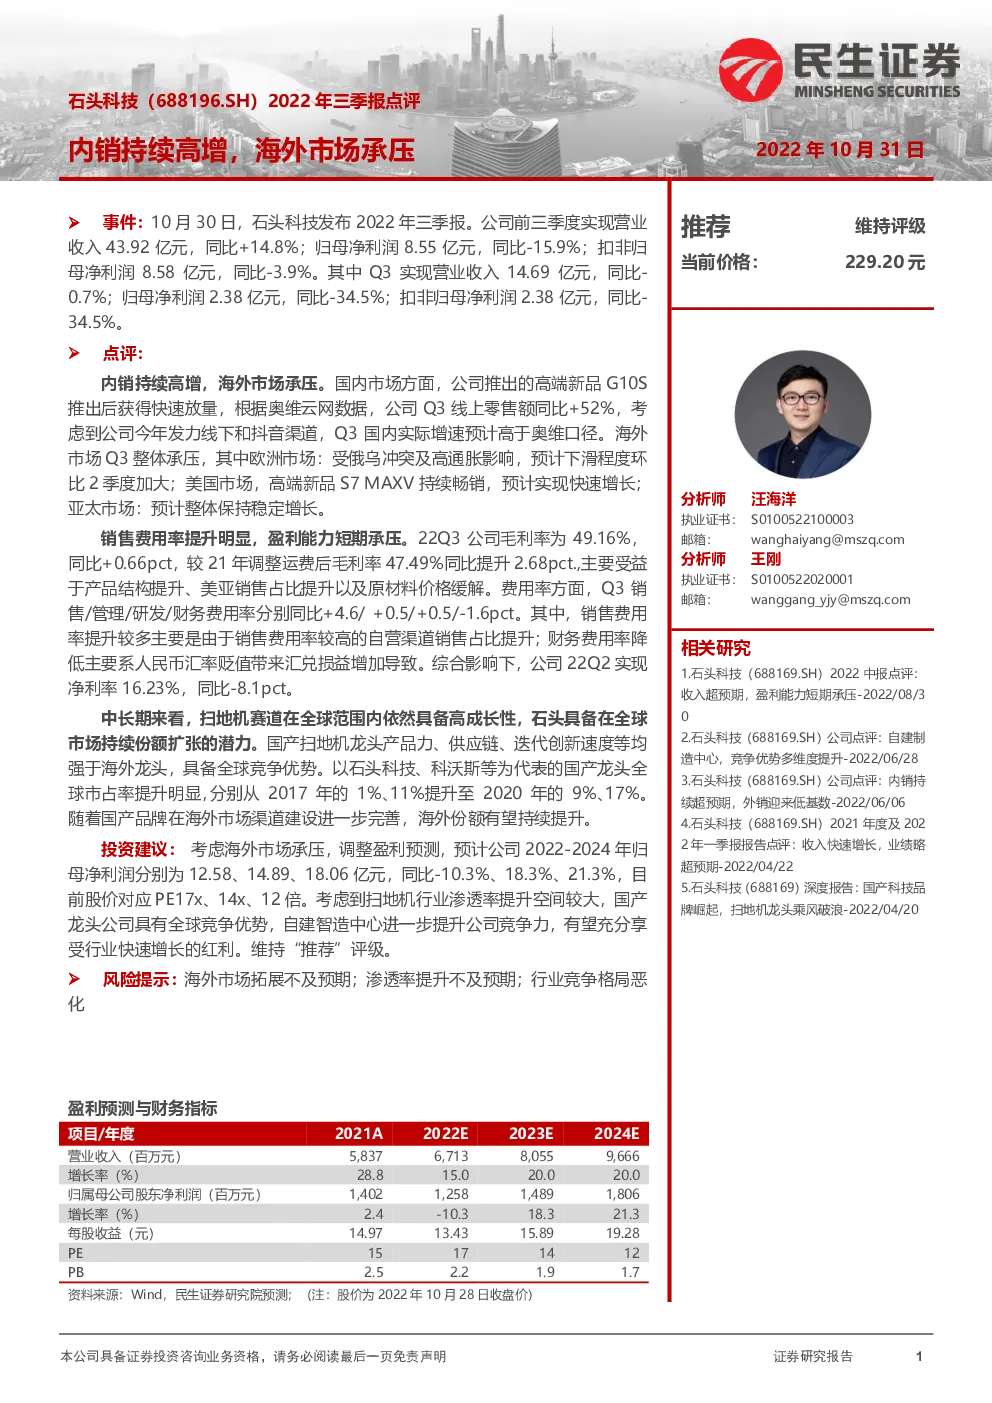
内销持续高增,海外市场承压 2022年10月31日 ➢事件:10月30日,石头科技发布2022年三季报。公司前三季度实现营业收入43.92亿元,同比+14.8%;归母净利润8.55亿元,同比-15.9%;扣非归母净利润8.58亿元,同比-3.9%。其中Q3实现营业收入14.69亿元,同比-0.7%;归母净利润2.38亿元,同比-34.5%;扣非归母净利润2.38亿元,同比-34.5%。 推荐维持评级当前价格:229.20元 ➢点评: 内销持续高增,海外市场承压。国内市场方面,公司推出的高端新品G10S推出后获得快速放量,根据奥维云网数据,公司Q3线上零售额同比+52%,考虑到公司今年发力线下和抖音渠道,Q3国内实际增速预计高于奥维口径。海外市场Q3整体承压,其中欧洲市场:受俄乌冲突及高通胀影响,预计下滑程度环比2季度加大;美国市场,高端新品S7 MAXV持续畅销,预计实现快速增长;亚太市场:预计整体保持稳定增长。 分析师汪海洋执业证书:S0100522100003邮箱:wanghaiyang@mszq.com分析师王刚 销售费用率提升明显,盈利能力短期承压。22Q3公司毛利率为49.16%,同比+0.66pct,较21年调整运费后毛利率47.49%同比提升2.68pct.,主要受益于产品结构提升、美亚销售占比提升以及原材料价格缓解。费用率方面,Q3销售/管理/研发/财务费用率分别同比+4.6/+0.5/+0.5/-1.6pct。其中,销售费用率提升较多主要是由于销售费用率较高的自营渠道销售占比提升;财务费用率降低主要系人民币汇率贬值带来汇兑损益增加导致。综合影响下,公司22Q2实现净利率16.23%,同比-8.1pct。 执业证书:S0100522020001邮箱:wanggang_yjy@mszq.com 相关研究 1.石头科技(688169.SH)2022中报点评:收入超预期,盈利能力短期承压-2022/08/302.石头科技(688169.SH)公司点评:自建制造中心,竞争优势多维度提升-2022/06/283.石头科技(688169.SH)公司点评:内销持续超预期,外销迎来低基数-2022/06/064.石头科技(688169.SH)2021年度及2022年一季报报告点评:收入快速增长,业绩略超预期-2022/04/225.石头科技(688169)深度报告:国产科技品牌崛起,扫地机龙头乘风破浪-2022/04/20 中长期来看,扫地机赛道在全球范围内依然具备高成长性,石头具备在全球市场持续份额扩张的潜力。国产扫地机龙头产品力、供应链、迭代创新速度等均强于海外龙头,具备全球竞争优势。以石头科技、科沃斯等为代表的国产龙头全球市占率提升明显,分别从2017年的1%、11%提升至2020年的9%、17%。随着国产品牌在海外市场渠道建设进一步完善,海外份额有望持续提升。 投资建议:考虑海外市场承压,调整盈利预测,预计公司2022-2024年归母净利润分别为12.58、14.89、18.06亿元,同比-10.3%、18.3%、21.3%,目前股价对应PE17x、14x、12倍。考虑到扫地机行业渗透率提升空间较大,国产龙头公司具有全球竞争优势,自建智造中心进一步提升公司竞争力,有望充分享受行业快速增长的红利。维持“推荐”评级。 ➢风险提示:海外市场拓展不及预期;渗透率提升不及预期;行业竞争格局恶化 分析师承诺 本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并登记为注册分析师,基于认真审慎的工作态度、专业严谨的研究方法与分析逻辑得出研究结论,独立、客观地出具本报告,并对本报告的内容和观点负责。本报告清晰准确地反映了研究人员的研究观点,结论不受任何第三方的授意、影响,研究人员不曾因、不因、也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。 免责声明 民生证券股份有限公司(以下简称“本公司”)具有中国证监会许可的证券投资咨询业务资格。 本报告仅供本公司境内客户使用。本公司不会因接收人收到本报告而视其为客户。本报告仅为参考之用,并不构成对客户的投资建议,不应被视为买卖任何证券、金融工具的要约或要约邀请。本报告所包含的观点及建议并未考虑个别客户的特殊状况、目标或需要,客户应当充分考虑自身特定状况,不应单纯依靠本报告所载的内容而取代个人的独立判断。在任何情况下,本公司不对任何人因使用本报告中的任何内容而导致的任何可能的损失负任何责任。 本报告是基于已公开信息撰写,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。 在法律允许的情况下,本公司及其附属机构可能持有报告中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务,本公司的员工可能担任本报告所提及的公司的董事。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。 若本公司以外的金融机构发送本报告,则由该金融机构独自为此发送行为负责。该机构的客户应联系该机构以交易本报告提及的证券或要求获悉更详细的信息。本报告不构成本公司向发送本报告金融机构之客户提供的投资建议。本公司不会因任何机构或个人从其他机构获得本报告而将其视为本公司客户。 本报告的版权仅归本公司所有,未经书面许可,任何机构或个人不得以任何形式、任何目的进行翻版、转载、发表、篡改或引用。所有在本报告中使用的商标、服务标识及标记,除非另有说明,均为本公司的商标、服务标识及标记。本公司版权所有并保留一切权利。 民生证券研究院: 上海:上海市浦东新区浦明路8号财富金融广场1幢5F;200120北京:北京市东城区建国门内大街28号民生金融中心A座18层;100005深圳:广东省深圳市福田区益田路6001号太平金融大厦32层05单元;518026