你可能感兴趣
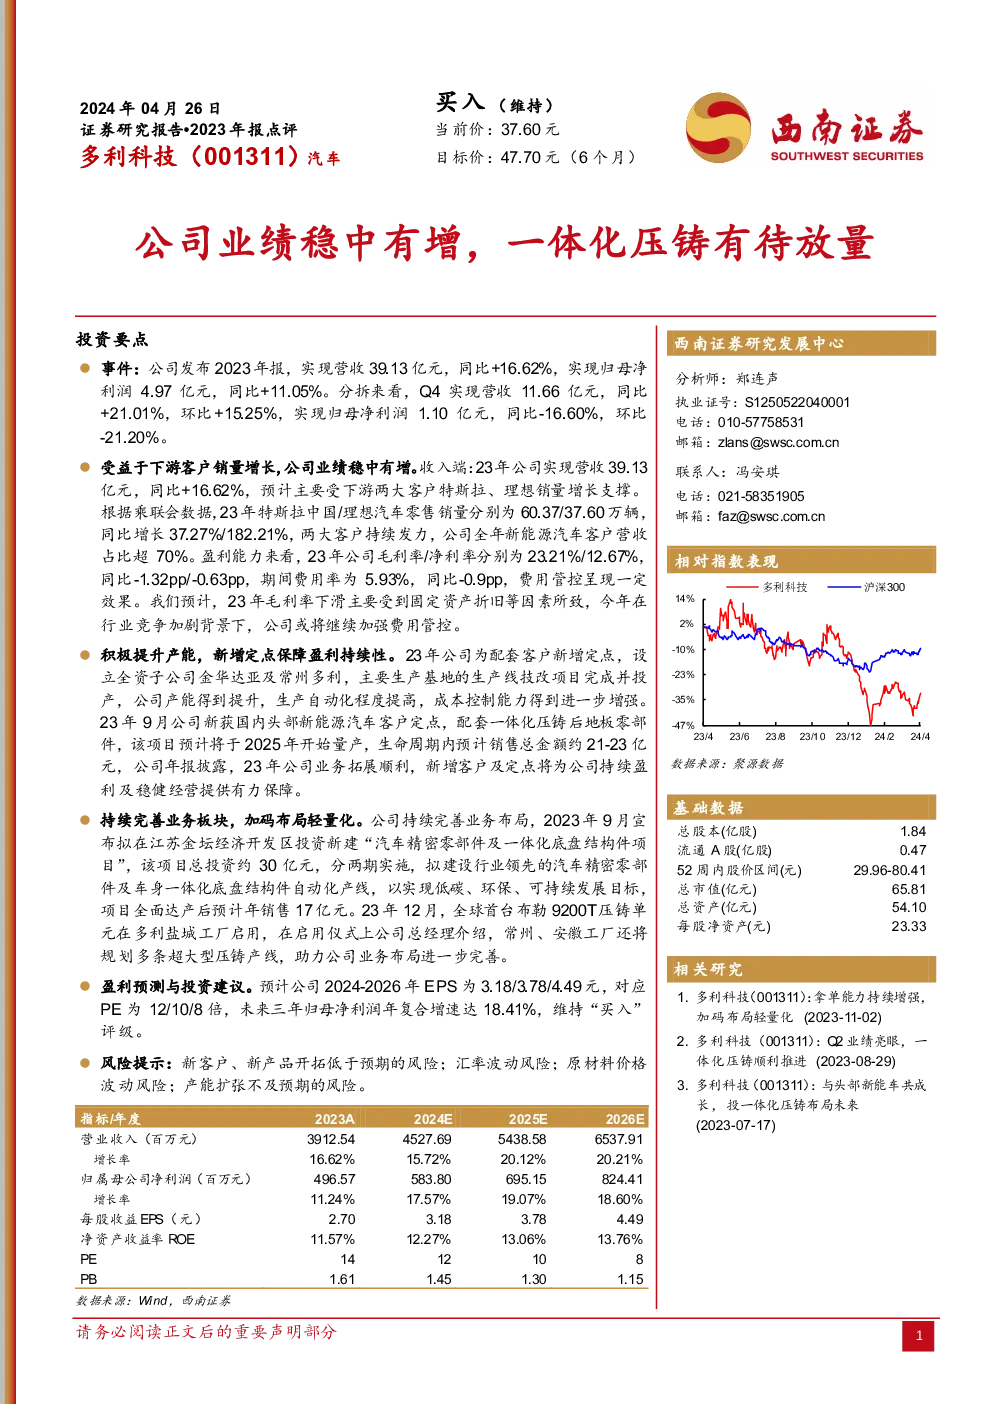
2023年报点评:公司业绩稳中有增,一体化压铸有待放量
西南证券2024-04-26
公司业绩短期承压,一体化压铸有待放量
西南证券2024-08-27
多利科技2023年报点评:业绩基本符合预期,一体化压铸有望放量
国泰君安证券2024-04-20
2023年半年报点评:参股核电稳中有增,控、参火电释放业绩弹性
民生证券2023-08-30
2019年报点评:业绩符合预期,烟标主业稳中有增,大包装业务持续放量
轻工制造华创证券2020-04-15
2024年半年报点评报告:高速光模块持续放量,公司业绩持续高增
信息技术华龙证券2024-09-01
2023年年报及2024年一季报点评报告:高速光器件需求放量,公司业绩高增盈利能力提升
信息技术华龙证券2024-04-30
2025年半年报点评报告高速光模块持续放量,公司业绩持续高增
华龙证券2025-08-29
年报点评:公司业绩略超预期,生长激素处于放量周期,保持高速增
医药生物民生证券2020-03-30
2025年半年报点评报告:高速光模块持续放量,公司业绩持续高增
信息技术华龙证券2025-08-29