期现市场与基本逻辑
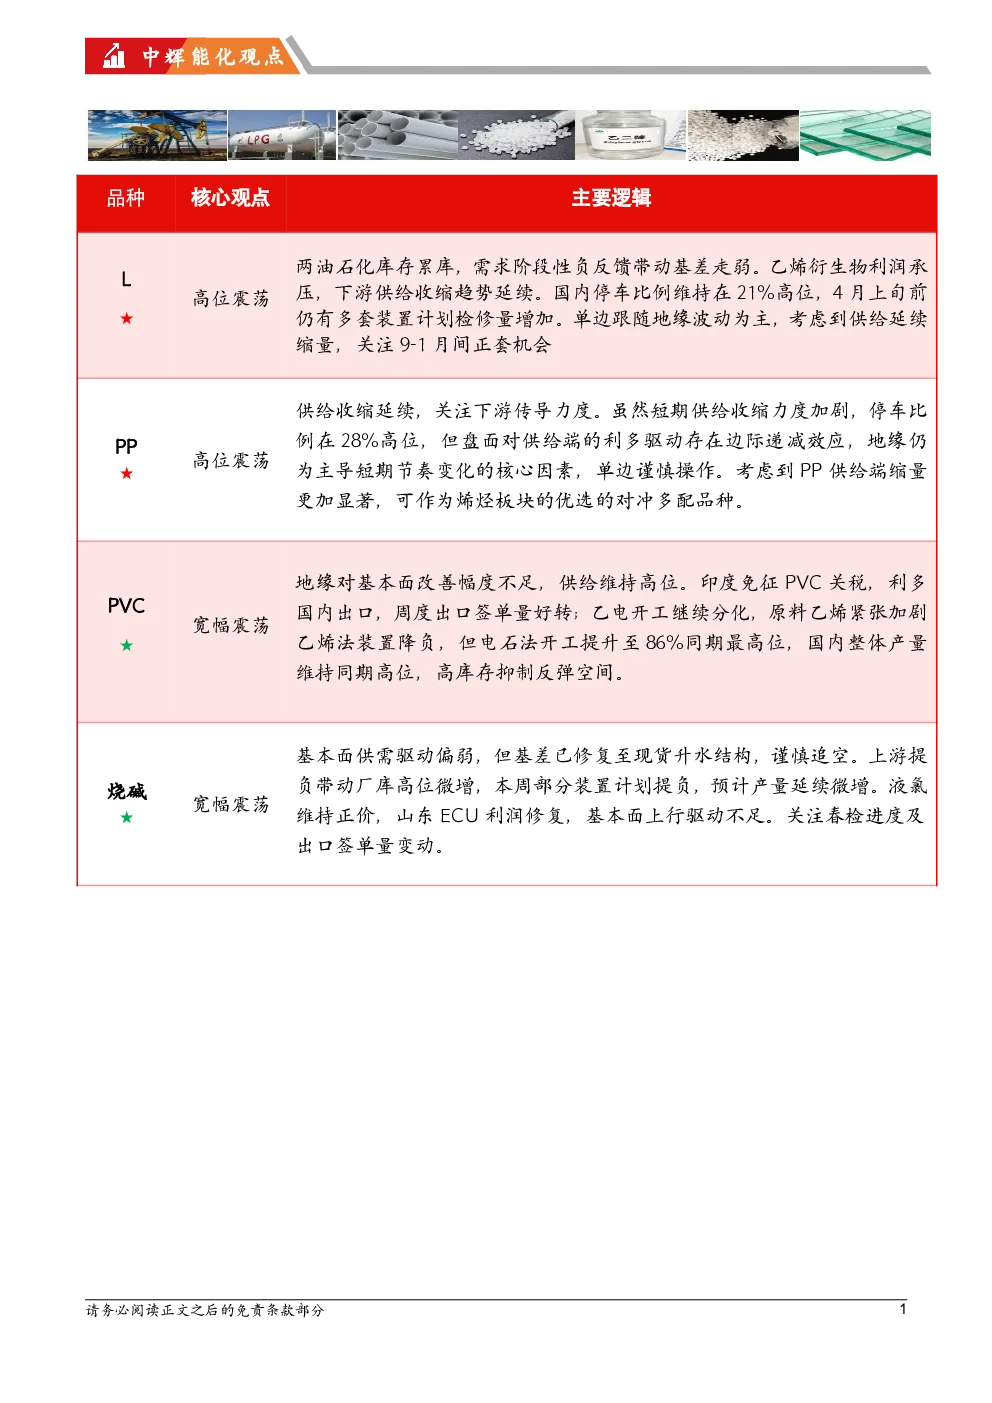
- L05基差为-149元/吨,L59月差为190元/吨。两油石化库存累库,需求阶段性负反馈带动基差走弱。乙烯衍生物利润承压,下游供给收缩趋势延续。国内停车比例维持在21%高位,4月上旬前仍有多套装置计划检修量增加。单边跟随地缘波动为主,考虑到供给延续缩量,关注9-1月间正套机会。L【8500-9000】。
- PP05基差为-150元/吨;PP59价差为593元/吨。供给收缩延续,关注下游传导力度。虽然短期供给收缩力度加剧,停车比例在28%高位,但盘面对供给端的利多驱动存在边际递减效应,地缘仍为主导短期节奏变化的核心因素,单边谨慎操作。考虑到PP供给端缩量更加显著,可作为烯烃板块的优选的对冲多配品种。PP【9000-9600】。
- V05基差为-88元/吨,V59价差为-100元/吨。地缘对基本面改善幅度不足,供给维持高位。印度免征PVC关税,利多国内出口,周度出口签单量好转;乙电开工继续分化,原料乙烯紧张加剧乙烯法装置降负,但电石法开工提升至86%同期最高位,国内整体产量维持同期高位,高库存抑制反弹空间。V【5200-5600】。
PTA:地缘波动加剧vs供需弱平衡,回调看多
- 基本逻辑:美提45天停火协议,但军事冲突不断,地缘波动加剧,原油价格维持高位震荡。TA估值整体偏高,期限back结构,基差、月差走强。TA加工费压缩至230元/吨附近。供应端,开工负荷预期下降,PTA负荷79.0%(前值81.8%,环比下降2.8pct)。需求方面,聚酯综合负荷略有下降,织造开工负荷下降,产销一般,终端织造偏库存压力不大。TA社库存略有累库。成本端,美伊战争导致霍尔姆斯海峡实质性封锁,PX海内外装置大幅降负。基本面持续改善,短期维持震荡偏强走势。TA【6730-7250】。
MEG:进口缩量叠加成本支撑,回调看多
- 基本逻辑:乙二醇估值整体偏高。期限back结构,基差走弱。海内外装置均持续降负。乙二醇近期港口处同期低位,社库持续下行至同期低位。需求端,聚酯综合负荷略有下降,织造开工负荷下降,产销一般。成本端,地缘冲突未见明显缓解,油价震荡偏强;煤价震荡企稳。综合来看,海内外装置负荷偏低,需求端相对较好但同比偏弱,进口预期缩量,库存压力相对较小。EG【5080-5510】。
甲醇:估值偏高,供需弱平衡
- 基本面情况:估值偏高,甲醇综合利润467.3元/吨,港口基差54元/吨,期限back结构,月差持续走强。供应端,国内装置负荷处同期高位,荆门盈德、山东明水运行正常,包钢庆华检修30天。海外装置略有提负但仍处同期低位。需求端,甲醇下游需求向好,烯烃需求方面,全国MTO开工88.99%(+3.4pct),华东MTO装置负荷提升至74.8%(+13.5pct)。传统需求季节性回暖,醋酸开工维持高位。港口加速去库。成本支撑持稳。关注地缘脉冲影响。MA【3205-3449】。
尿素:基本面偏宽松
- 基本逻辑:尿素海内外价差极大,但在国内春耕高峰结束前,尿素出口难言放开。供应方面,尿素开工处同期高位,日产22.41万吨。需求端有所恢复,复合肥开工持续提升,工业需求稳中向好,厂库持续去库。在国内“出口配额”及“保供稳价”政策下,尿素维持区间波动。整体来看,尿素基本面偏宽松,关注国内春耕中后期尿素出口政策。UR【1845-1895】。
液氯:基本面驱动偏弱
- 期现市场:SH05基差为61元/吨,SH59为-158元/吨。
- 基本逻辑:基本面供需驱动偏弱,但基差已修复至现货升水结构,谨慎追空。上游提负带动厂库高位微增,本周部分装置计划提负,预计产量延续微增。液氯维持正价,山东ECU利润修复,基本面上行驱动不足。关注春检进度及出口签单量变动。SH【2100-2300】。