行情回顾与基本逻辑
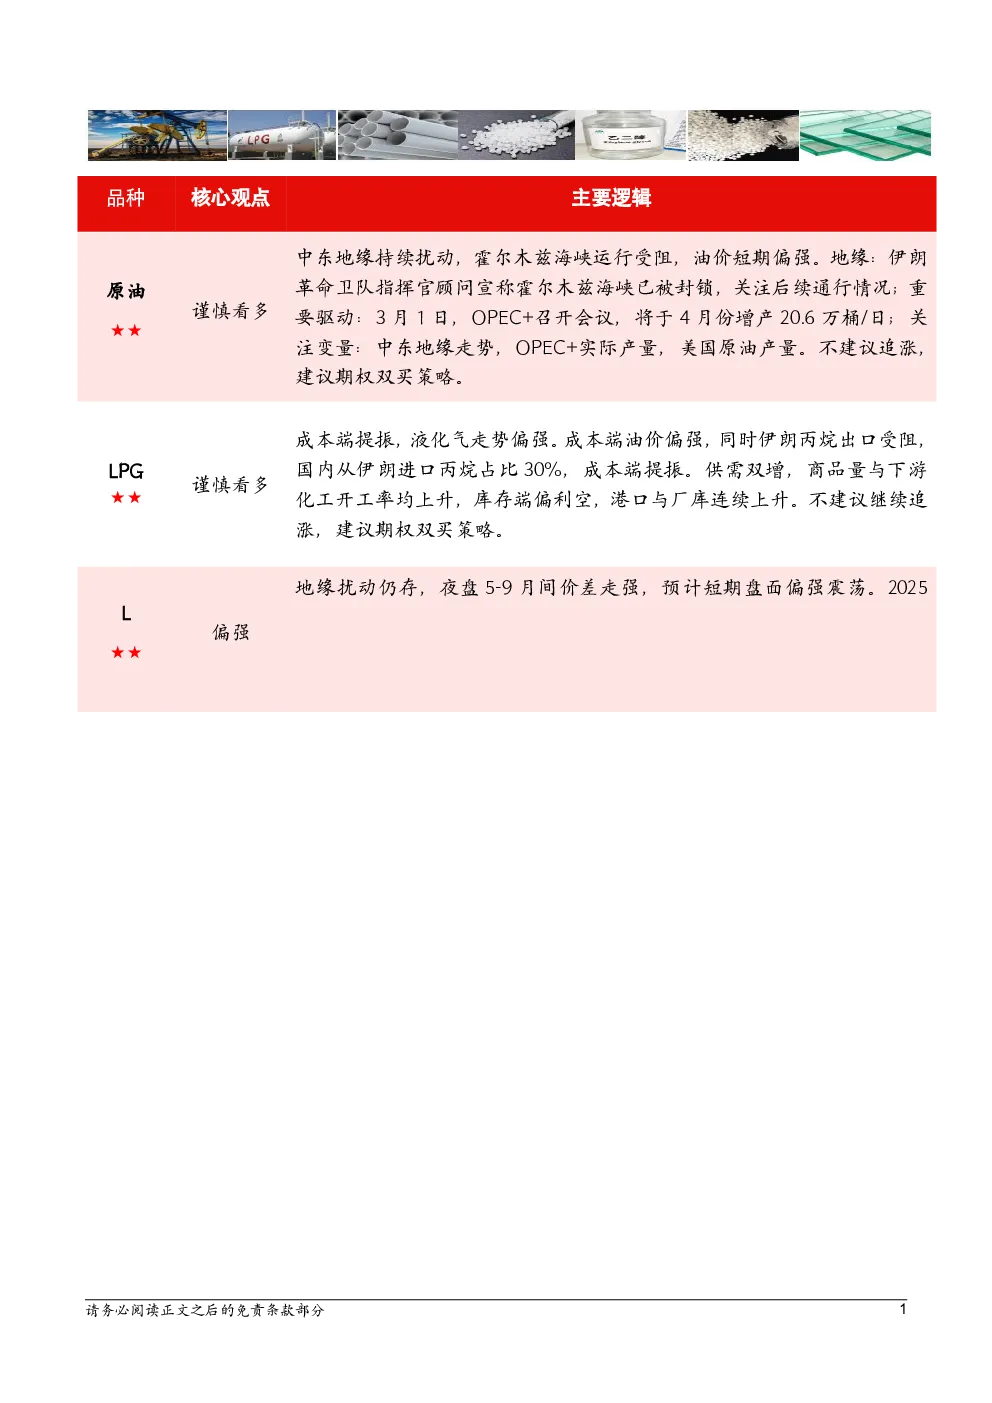
- 油价:隔夜油价大涨,WTI和Brent均上升超过6%,内盘SC升幅接近6%。地缘政治主导油价,美以对伊朗采取军事行动导致中东地缘紧张,霍尔木兹海峡短暂受阻。OPEC+决定4月扩产20.6万桶/日。IEA预计2026年全球石油需求增长85万桶/日,低于上月预测。美国原油库存上升1600万桶,汽油库存下降,馏分油库存增加。
- PTA:成本端油价上涨,PX基本面略显宽松,供应端海内外均提负,2月供需偏宽松,3-4月预期改善。下游需求季节性回暖,聚酯负荷回升。PTA库存同期偏低,压力可控。TA05收盘处近3个月高位,基差-50元/吨,加工费下降。
- MEG:乙二醇估值整体偏低,国内负荷上升,海外装置检修量偏多,进口压力有望缓解。需求端节后改善,3月装置检修叠加需求回暖,基本面预期改善。
- 甲醇:地缘冲突推涨原油价格,甲醇现货有望提升。国内装置开工处高位,进口预期下降,需求端存改善预期,MTO装置重启。甲醇估值偏低,综合利润-205.1元/吨,华东基差29元/吨。
- 尿素:尿素绝对估值不低,山东小颗粒尿素现货偏强,基差13元/吨。开工负荷持续抬升,需求端弱现实强预期,出口相对较好,社库持续累库。尿素基本面偏宽松,但市场存春季用肥预期及出口炒作可能。
- LNG:受伊朗无人机袭击,卡塔尔能源公司两处能源设置暂停生产天然气,欧洲气价暴涨。美国天然气库存减少,同比减少2.8%。北半球进入冬季,消费旺季,需求端支撑气价。
- 沥青:短期中东地缘仍是主要驱动因素,市场关注霍尔木兹海峡运输情况。成本利润,沥青综合利润-113元/吨。供给端国内沥青总排产量环比增加,需求端2025年沥青进出口量同比双增。库存端70家样本企业社会库存环比上升。
- FG:节后面临一定的去库压力,部分区域现货下跌。基本面维持供需双弱格局,日熔量为14.86万吨,关注供给缩量的持续性。
- 纯碱:节后厂内库存连续2周累库,后市仍面临较高的去库压力。地产需求持续偏弱,光伏+浮法日熔量为23.6万吨,重碱需求支撑不足。
策略推荐
- 油价:中长期走势,地缘抬升油价,等待地缘风险释放,回归供需基本面。短期震荡调整,关注中东地缘进展。SC关注【550-570】。
- PTA:小幅累库但预期向好,短期美伊战争推动油价偏强运行,TA多单继续持有,逢大幅回调买入。TA05【5450-5720】。
- MEG:下方空间或将有限,关注逢低做多机会。EG05【3850-4010】。
- 甲醇:地缘冲突加剧vs基本面偏弱,短期看多。MA05【2390-2480】。
- 尿素:尿素基本面略显宽松,市场有望交易春季用肥预期及出口交易机会,短期震荡偏强,多单持有。UR05【1830-1880】。
- LNG:逢低多配。NG关注【2.898-3.144】。
- 沥青:中东地缘仍具有较大不确定性,不建议追涨。BU关注【3450-3550】。
- FG:观望为主。FG【1000-1050】。
- 纯碱:低位震荡。SA【1150-1200】。
风险提示
- 关注原油及煤炭价格走势、新增产能投放进度、宏观政策超预期等。