你可能感兴趣
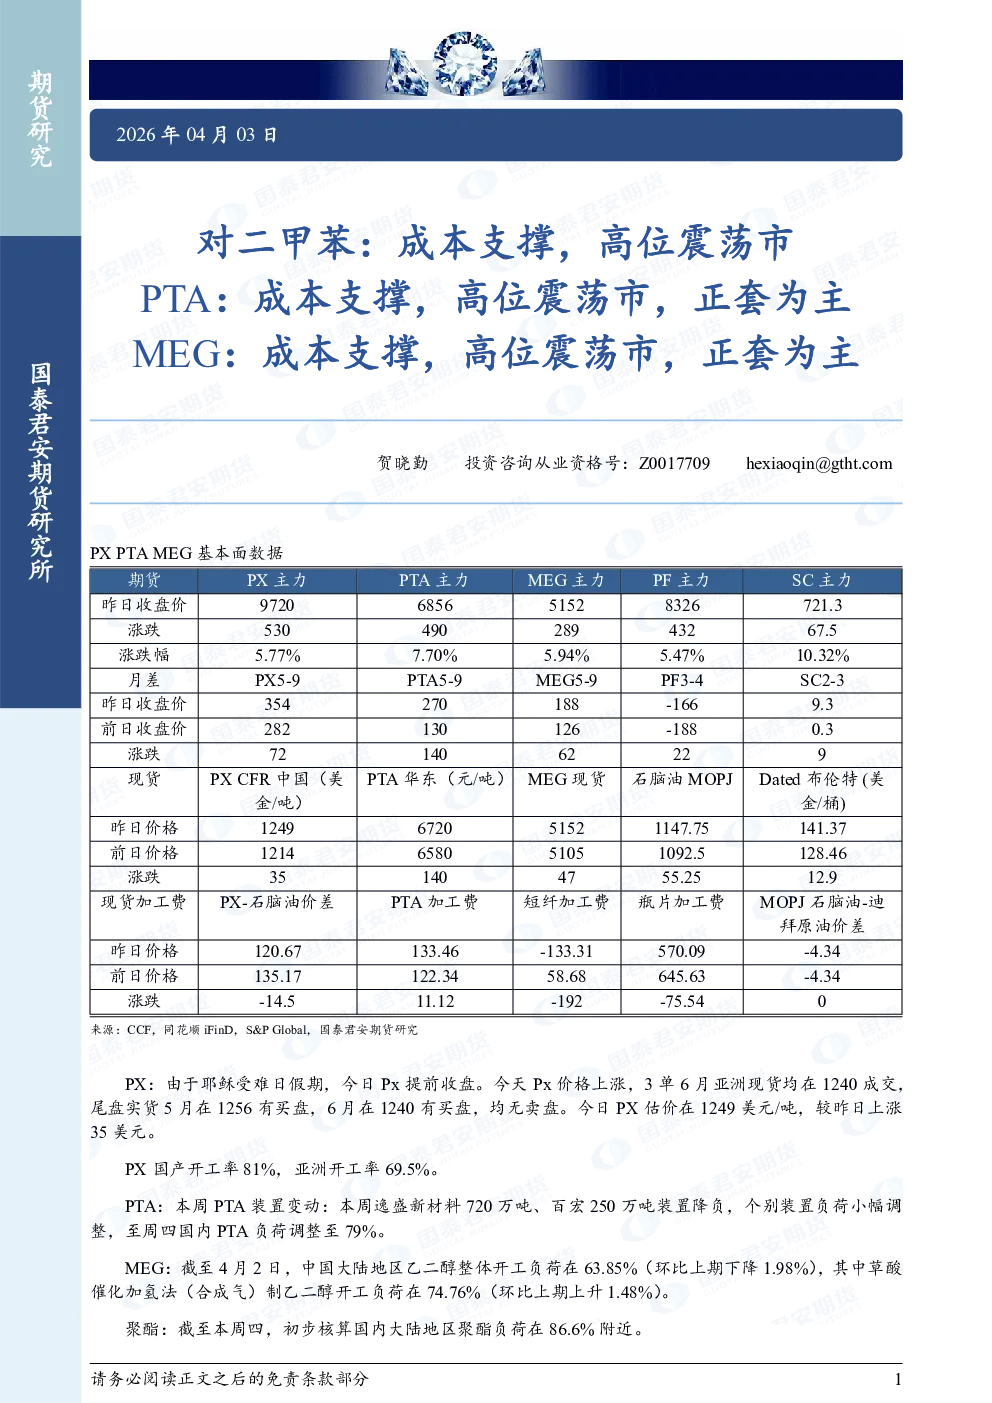
对二甲苯:成本支撑,高位震荡市 PTA:成本支撑,高位震荡市,正套为主 MEG:成本支撑,高位震荡市,正套为主
国泰君安证券2026-04-07
对二甲苯:成本支撑,高位震荡市;PTA:成本支撑,高位震荡市,正套为主;MEG:成本支撑,高位震荡市,正套为主
国泰君安证券2026-04-07
对二甲苯:需求季节性转弱,供应仍偏紧,高位震荡市,PTA:成本支撑,月差正套,MEG:装置减产规模扩大,下方空间有限
基础化工国泰君安证券2025-12-11
对二甲苯:需求季节性转弱,供应仍偏紧,高位震荡市 PTA:成本支撑,月差正套 MEG:趋势偏弱,关注计划外检修
国泰君安期货2025-12-12
对二甲苯:需求季节性转弱,供应仍偏紧,高位震荡市 PTA:成本支撑,月差正套 MEG:装置减产规模扩大,下方空间有限
国泰君安期货2025-12-10
对二甲苯:单边高位震荡市,关注月差正套,PTA:成本支撑偏强,MEG:趋势偏强
国泰君安证券2026-01-12
对二甲苯:成本支撑,短期震荡市,1-5反套 PTA:成本有支撑,1-5正套 MEG:短期震荡市
国泰君安期货2024-11-04
对二甲苯:成本支撑,1-5正套 PTA:1-5正套,多PX空PTA MEG:短期震荡市
国泰君安期货2024-11-25
对二甲苯:9-1正套,PTA:成本偏强支撑,MEG:震荡市
国泰君安证券2024-06-07
对二甲苯:9-1正套 PTA:成本偏强支撑 MEG:震荡市
国泰君安期货2024-06-11