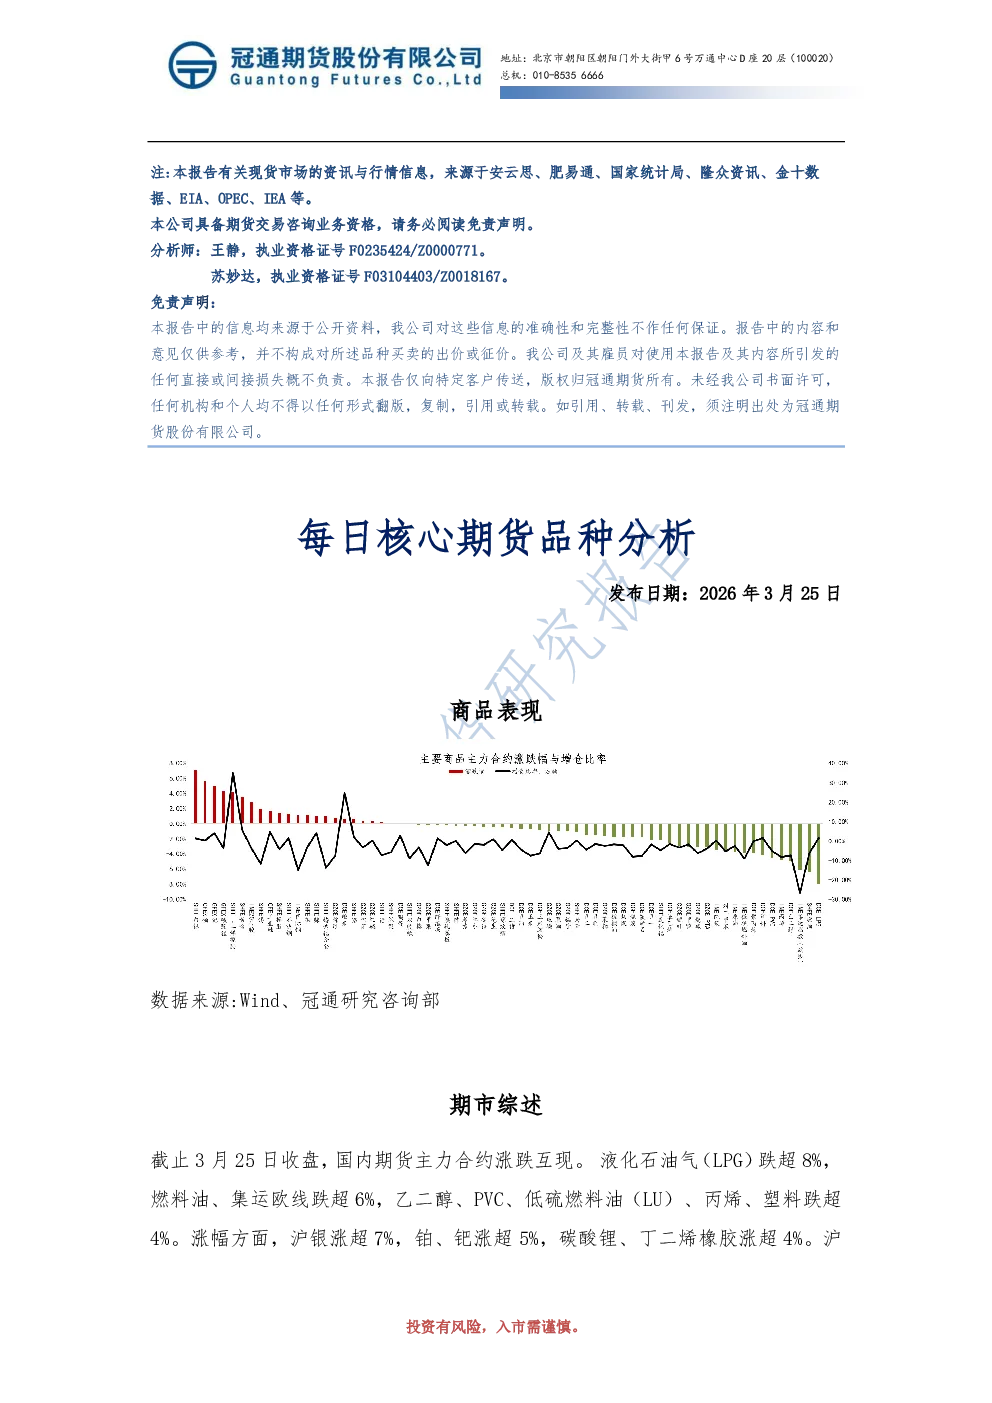
商品表现
- 期市综述:截至3月25日收盘,国内期货主力合约涨跌互现。LPG跌超8%,燃料油、集运欧线跌超6%,乙二醇、PVC、低硫燃料油(LU)、丙烯、塑料跌超4%;沪银涨超7%,铂、钯涨超5%,碳酸锂、丁二烯橡胶涨超4%。股指期货普遍上涨,国债期货涨跌互现。
- 资金流向:沪金、沪银、丁二烯橡胶主力合约资金流入;中证1000、原油、铁矿石主力合约资金流出。
行情分析
- 沪铜:低开高走,日内上涨。供给端,进口铜精矿库存偏低,海外铜矿资源紧张,电解铜产量环比增长。需求端,铜材端开工回升,但终端数据乐观表现不足,新能源汽车产销下降。中东局势降温带动反弹,但消息面影响较大,铜价偏离基本面。
- 碳酸锂:高开高走,日内上涨超4%。进口量环比下降,同比增长。津巴布韦出口许可证审批进行中,春节后上游排产增加,库存去化幅度狭窄,需求增速边际走弱。终端新能源市场同比下降,津巴布韦出口及停产问题干扰市场,但供需边际走弱,上方压力主要系需求,关注二季度下游排产及中东局势。
- 原油:EIA数据显示美国原油库存累库超预期,但成品油去库幅度较大。中东局势紧张,伊朗原油产量和出口量较大,霍尔木兹海峡近乎停航引发产油国减产。IEA释放战略储备,美国放松对俄、委内瑞拉石油制裁,但缓解程度有限。霍尔木兹海峡运量低,中东局势预期缓和带动原油价格下跌,但大幅波动风险仍在。
- 沥青:开工率环比回落,下游复工缓慢,华东地区炼厂供应减少,出货量下降。沥青厂库库存率偏低,山东地区价格下跌。中东原料供给受影响,市场担忧国内炼厂原料短缺。齐鲁石化复产,但华东华南炼厂降负荷,终端需求缓慢恢复,但中东局势和供应端压力未缓解,建议谨慎参与。
- PP:下游开工率回升,但需求恢复缓慢,石化库存中性。中东局势预期缓和带动原油价格下跌,装置开工率下降。下游刚需集中释放,BOPP膜价格上涨。PP国内供需改善,但上游依赖中东原料,中东PP产能占全球9%,出口占全球聚烯烃约25%。原料短缺导致烯烃装置降负,下游高价抵触情绪浓厚,若霍尔木兹海峡不能恢复通航,供应减少预期仍在,建议暂时离场观望。
- 塑料:开工率下跌至中性偏低水平,PE下游开工率季节性回升。石化库存中性,成本端中东局势缓和带动原油价格下跌。供应上,新增产能已投产,近期开工率下降。下游复工增加,刚需集中释放,农膜价格上涨。塑料国内供需改善,但中东地区PE进口占国内产量约20%,出口占全球聚烯烃约25%,原料短缺导致烯烃装置降负,下游采购谨慎,若霍尔木兹海峡不能恢复通航,供应减少预期仍在,建议暂时离场观望。
- PVC:上游电石价格上涨,开工率降至近年同期中性水平,下游开工率回升但低于去年同期。出口价格大幅上涨,社会库存首次环比减少但仍偏高。房地产投资、销售、新开工、竣工面积同比降幅较大,改善仍需时间。期货仓单同比偏高,社会库存高位减少。无汞化转型预期,上游原料供应紧张,乙烯和电石价格持续上涨,海内外PVC市场有降负荷预期,下游需求陆续恢复,高库存压力有所缓解,建议暂时离场观望。
- 焦煤:低开低走,日内下跌。国内矿山开工和产量同比偏高,下游拿货成交积极,矿山库存去化,焦企库存累库,钢厂库存减少。钢厂盈利回升,开工增长,铁水日产增加,焦炭提涨落地。焦煤上涨主要系能源替代逻辑,市场情绪降温后能化走弱,但宏观事件波动大,盘面波动率维持高位,基本面暂无强驱动,谨慎操作。
- 尿素:低开高走,日内收跌。市场成交活跃度一般,工厂报价稳定。高日产和国储货源保证国内供应,与海外紧缺资源形成对比。下游农业需求转弱但仍有收尾采购,春夏期间终端释放充足,复合肥工厂维持高开工去库存。库存继续去化,美以冲突降温带动能化走弱,尿素同步小幅跟跌,高位震荡为主。