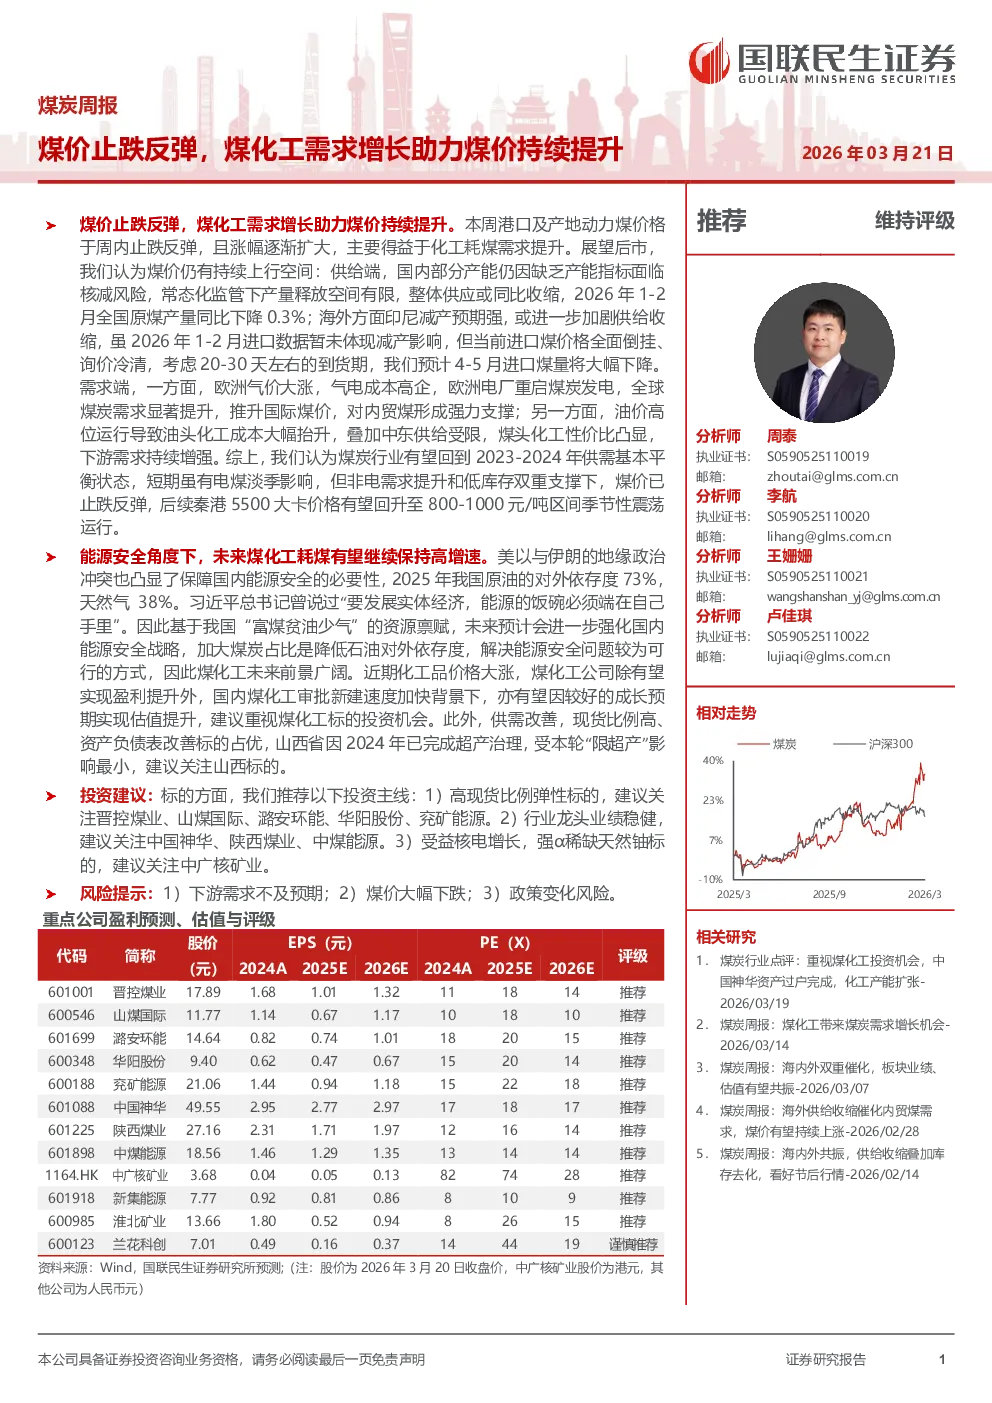
煤价止跌反弹,煤化工需求增长助力煤价持续提升。本周港口及产地动力煤价格止跌反弹,主要得益于化工耗煤需求提升。展望后市,煤价仍有持续上行空间:供给端,国内部分产能因缺乏产能指标面临核减风险,常态化监管下产量释放空间有限,整体供应或同比收缩;海外方面印尼减产预期强,或进一步加剧供给收缩。需求端,欧洲气价大涨,欧洲电厂重启煤炭发电,全球煤炭需求显著提升;油价高位运行导致油头化工成本大幅抬升,煤头化工性价比凸显,下游需求持续增强。综上,煤炭行业有望回到2023-2024年供需基本平衡状态,短期虽有电煤淡季影响,但非电需求提升和低库存双重支撑下,煤价已止跌反弹,后续秦港5500大卡价格有望回升至800-1000元/吨区间季节性震荡运行。
能源安全角度下,未来煤化工耗煤有望继续保持高增速。2023-2025年,我国化工耗煤量分别达到3.04/3.25/3.62亿吨,同比增速分别为+9.4%/+6.9%/+11.5%。目前在建的新型煤化工项目耗煤需求量约2.43亿吨、拟建项目的潜在需求量约5.61亿吨,较当前翻倍,因此预计未来化工耗煤有望持续高增。美以与伊朗的地缘政治冲突也凸显了保障国内能源安全的必要性,2025年我国原油的对外依存度73%,天然气38%。基于我国“富煤贫油少气”的资源禀赋,未来预计会进一步强化国内能源安全战略,加大煤炭占比是降低石油对外依存度,解决能源安全问题较为可行的方式,因此煤化工未来前景广阔。近期化工品价格大涨,煤化工公司除有望实现盈利提升外,国内煤化工审批新建速度加快背景下,亦有望因较好的成长预期实现估值提升,建议重视煤化工标的投资机会。
国际局势不确定性增强,稳定高股息价值提升。煤炭板块受中美贸易冲突影响较小、稳定高股息所体现的投资价值再度提升,而高长协龙头企业受益“稳盈利+低负债+高现金+高股息”属性防御价值凸显,同时在保障股东回报基础上利用充沛现金低成本扩张,或在煤炭资源供给刚性下通过一级市场竞拍保障资源接续,兼具中长期成长属性,叠加多家煤炭央国企启动对旗下控股上市公司的股份增持和资产注入计划,有助于提振市场信心、优化资产结构、提升上市公司中长期成长性和市场竞争力,看好板块估值提升。
港口及产地煤价止跌反弹。截至3月20日,秦皇岛港Q5500动力煤市场价报收于731元/吨,周环比持平,周内止跌反弹且涨幅逐渐扩大。产地方面,山西大同地区Q5500报收于593元/吨,周环比上涨8元/吨;陕西榆林地区Q5800指数报收于609元/吨,周环比上涨17元/吨;内蒙古鄂尔多斯Q5500报收于531元/吨,周环比上涨5元/吨。
大秦线运量环比上升,北方港库存增加、仍显著低于去年同期。截至3月20日,北方港口库存2595万吨,周环比增加91万吨(+3.6%),同比减少340万吨(-11.6%)。
电厂周均日耗周环比增加,可用天数减少,化工需求环比增长。截至3月20日当周化工行业合计耗煤759.70万吨,同比增长12.6%,周环比增长0.4%。
市场情绪有所修复,焦煤价格偏稳运行。供应端,部分矿井生产恢复,供给小幅增量;需求端,地缘冲突下黑色期货大涨,焦企及市场采购需求有所释放,煤矿成交改善,库存压力有所缓解,部分煤种价格止跌反弹。
库存去化,焦煤价格偏强运行。供应端,重要会议后主产区煤矿复产推进,整体供给稳步释放;需求端,焦钢企业原料补库需求集中释放,叠加贸易商与洗煤厂积极采购,煤矿成交向好,库存持续去化。短期焦煤价格支撑偏强,虽下游对高价接货谨慎,但在库存低位与补库需求支撑下,涨势或将延续。
港口及产地焦煤价格上涨。截至3月20日,京唐港主焦煤价格为1620元/吨,周环比上涨50元/吨。
焦炭提涨博弈升温,稳中偏强运行。供应端,重要会议后焦企复产带动供给小幅增加,厂内库存去化顺畅,叠加焦煤价格上涨,成本支撑增强;需求端,高炉复产带动铁水产量回升,钢材库存由增转降,但终端需求复苏力度有限,钢厂原料补库意愿偏弱;当前焦炭首轮提涨开启,焦钢企业博弈加剧,落地节奏或较慢,关注焦煤成本及钢材库存变化。
焦炭价格持稳。截至3月20日,唐山二级冶金焦市场价报收于1330元/吨,周环比持平;临汾二级冶金焦报收于1165元/吨,周环比持平。港口方面,3月20日天津港一级冶金焦价格为1560元/吨,周环比持平。
投资建议:标的方面,我们推荐以下投资主线:1)高现货比例弹性标的,建议关注晋控煤业、山煤国际、潞安环能、华阳股份、兖矿能源。2)行业龙头业绩稳健,建议关注中国神华、陕西煤业、中煤能源。3)受益核电增长,强α稀缺天然铀标的,建议关注中广核矿业。
风险提示:1)下游需求不及预期。2)煤价大幅下跌风险。3)政策变化风险。