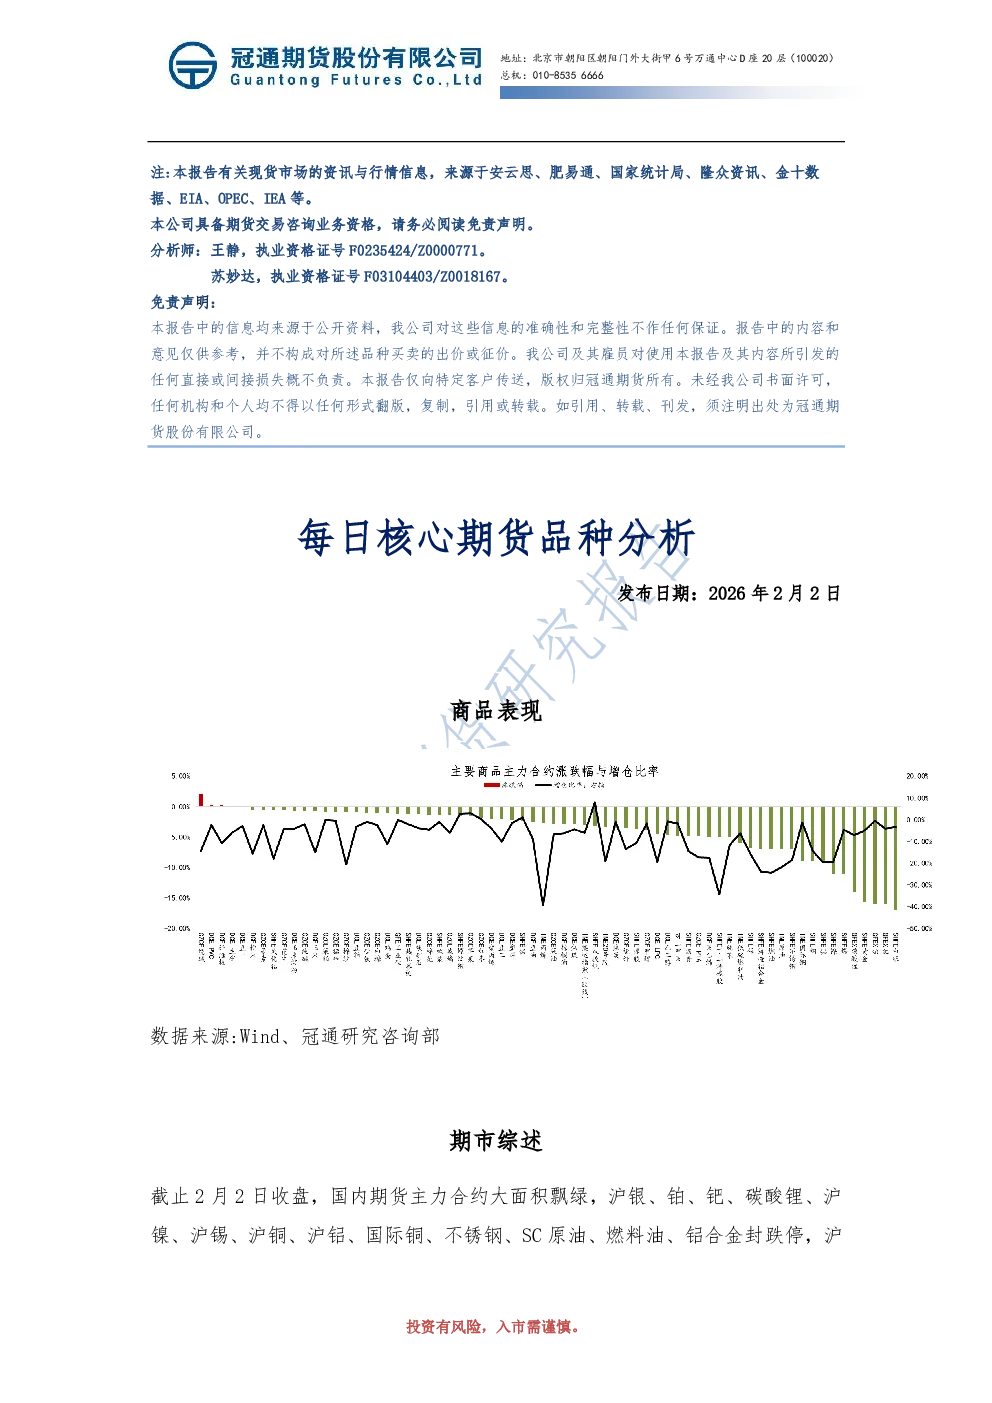
商品表现
- 跌停品种:沪银、铂、钯、碳酸锂、沪镍、沪锡、沪铜、沪铝、国际铜、不锈钢、SC原油、燃料油、铝合金
- 跌幅较大:沪金(跌超15%)、沪锌(跌超6%)、低硫燃料油(跌超5%)、纯苯(跌超5%)、BR橡胶(跌近5%)、苯乙烯(跌近5%)、PTA(跌近5%)、沥青(跌近5%)、对二甲苯(跌近5%)、乙二醇(跌近5%)
- 涨幅:烧碱(涨超2%)
- 股指期货:沪深300(跌3.03%)、上证50(跌2.32%)、中证500(跌5.65%)、中证1000(跌4.69%)
- 国债期货:2年期持平,5年期(跌0.02%)、10年期(跌0.03%)、30年期(涨0.18%)
- 资金流向:螺纹钢(流入1.81亿)、苹果(流入3.06千万)、双胶纸(流入1.55千万);沪金(流出135.69亿)、中证(流出74.75亿)、沪银(流出58.04亿)
行情分析
沪铜
- 价格:低开低走,日内跌停
- 原因:特朗普提名沃什为美联储主席,市场担忧其鹰派立场,美元走强,有色金属和贵金属下跌;伊朗地缘冲突影响,市场避险情绪升温;TC/RC费用弱稳,冶炼厂依靠副产品收窄亏损;1月产量环比增加0.10%,2月预计环比减少3.04%;智利铜矿罢工,去年事故铜矿暂无复产信号;1月铜表观消费量环比增长4.00%,但高位铜价抑制需求;英伟达修正数据中心铜用量数据,市场渲染“铜需求预期崩塌”
- 结论:短期情绪主导,基本面暂无明显变化,铜价难回前期高位,预计震荡整理
碳酸锂
- 价格:低开低走,日内跌停
- 原因:发改委发布储能容量电价机制,提振下游需求;开工率87.14%,产量环比上涨3.0%;国轩水南段锂矿因环保停产,预计年前复产概率小;碳酸锂库存小幅去化,下游库存累库至4.06万吨;电池及出口需求强劲,1月正极材料及磷酸铁锂排产增长;1月新能源汽车零售同比下降16%
- 结论:基本面暂无明显变化,除情绪降温外受有色金属市场影响,下探支撑位,谨慎甄别风险
原油
- 原因:欧佩克+维持原定计划暂停增产;美国原油库存超预期去库;国际货币基金组织上调2026年世界经济增速;寒冷天气推动柴油取暖需求;全球原油浮库高企,供应过剩格局;委内瑞拉原油运输增加;美伊对话进展,伊朗原油产量较大;俄乌局势未达成停火协议;哈萨克斯坦田吉兹油田产能恢复有限
- 结论:地缘局势和寒潮降温,原油价格偏弱震荡,关注下一轮寒潮影响
沥青
- 供应端:开工率25.5%,环比回落1.3个百分点;2月排产环比减少6.4万吨;下游开工率多数下跌,山东地区部分炼厂停产或转产渣油;沥青炼厂库存率持平,处于最低位附近;委内瑞拉原油流向受限,但可能性增加
- 需求端:北方刚性需求停滞,南方项目进入收尾阶段;山东地区沥青价格小幅上涨,基差偏低
- 结论:原料库存可用,地缘局势和寒潮降温,预计2月初沥青偏弱震荡,套利建议反套为主
PP
- 下游:开工率52.08%,环比回落0.79个百分点;塑编订单环比小幅下降;BOPP膜价格反弹
- 供应端:开工率78.5%,处于偏低水平;石化库存处于偏低水平;检修装置略有增加
- 成本端:原油价格大幅下跌
- 结论:宏观情绪降温,塑料短期偏弱震荡,春节前供需格局改善有限,预计区间震荡;L-PP价差回落
塑料
- 供应端:开工率92%,处于中性偏高水平;新增产能投产
- 下游:PE下游开工率37.76%,环比下降1.77个百分点;农膜和包装膜订单小幅减少
- 成本端:原油价格大幅下跌
- 结论:地膜需求尚未开启,终端施工放缓,宏观情绪降温,塑料短期偏弱震荡,预计区间震荡;L-PP价差回落
PVC
- 供应端:开工率78.93%,小幅增加;出口签单继续环比走高
- 库存:社会库存继续增加,库存压力较大
- 需求端:房地产仍在调整阶段,投资、新开工、施工、竣工面积同比降幅较大
- 成本端:氯碱综合毛利承压,部分生产企业开工预期下降
- 结论:2月传统需求淡季,下游采购积极性一般,社会库存增加,化工情绪转弱,建议谨慎观望
焦煤
- 供应端:春节临近,矿山逐渐开启假期,原煤日均产量197.82万吨;焦煤矿山库存转为累库
- 需求端:铁水产量环比减少0.12%,周度日均产量227.98万吨;焦炭提涨落地,下游高价接受力度回暖,焦企利润回升
- 结论:供需双弱,焦煤窄幅波动整理,整体驱动有限
尿素
- 供应端:日产位于19-21万吨附近波动;尿素厂内库存去化趋势,库存压力不大
- 需求端:农需逐渐进入旺季,工业需求方面1月份复合肥工厂开工率处于不断走高的阶段
- 结论:春节前待发不断提高,2月中旬春节假期影响,需求端阶段性回落,预计盘面小幅下挫,后续先抑后扬