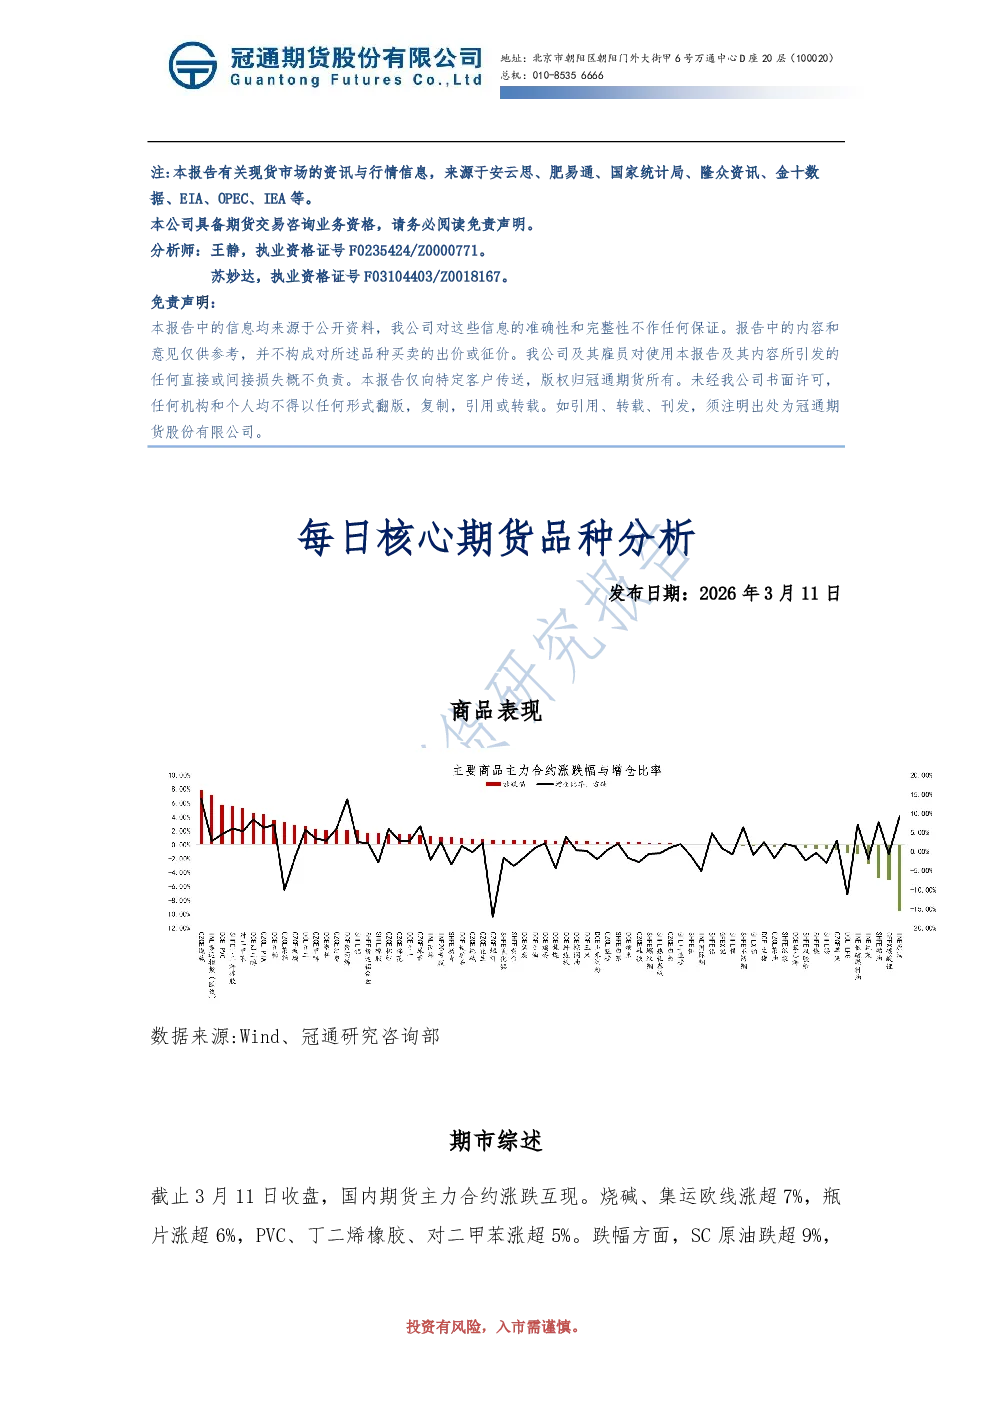
商品表现
国内期货主力合约涨跌互现。烧碱、集运欧线涨超7%,瓶片涨超6%,PVC、丁二烯橡胶、对二甲苯涨超5%。跌幅方面,SC原油跌超9%,碳酸锂跌超5%,燃料油跌超4%。股指期货涨跌不一,国债期货全线下挫。资金流向方面,PTA、豆粕、原油主力合约资金流入,中证系列主力合约资金流出。
沪铜
沪铜窄幅震荡。供给端3月产量或创历史新高,再生铜市场偏紧,下游需求旺盛,进口废铜有增量。下游复工对库存累库幅度放缓。终端2月乘用车和新能源汽车销量同比下滑,但战争影响未过度刺激,美元走强及避险情绪下反弹受阻,关注下游复工及矿山罢工威胁共振。
碳酸锂
碳酸锂震荡下跌超5%。电池级碳酸锂均价上涨,国内排产环比上升,锂矿端复产风险高。库存去化幅度收窄,下游库存累库。终端新能源汽车销量下滑,基本面边际走弱,供需紧平衡逻辑改善,但价格连续抬高后下跌空间不足,关注江西锂矿消息及真伪。
原油
OPEC+同意4月增产,应对伊朗原油出口下降。EIA数据显示美国原油库存累库超预期,成品油去库较小。中东局势紧张,霍尔木兹海峡近乎停航,引发减产,海外原油价格高位下跌。G7讨论释放战略石油储备,特朗普称战争结束,油价大幅下跌。关注中东局势及原油出口情况。
沥青
沥青开工率偏低,3月排产环比增加。下游逐步复工,出货量增加但处于偏低水平。炼厂库存率处于历史同期最低位。委内瑞拉原油流向受限,影响沥青生产和成本。中东局势不明朗,预计沥青价格将跟随原油波动,关注原料短缺情况。
PP
PP下游开工率季节性回升,检修装置略有增加。石化库存处于中性水平。成本端中东产油国减产提振PP价格。下游复工增加刚需释放,供需格局改善。中东局势提振能源化工,但PP不依赖中东进口,原料短缺导致烯烃装置降负,PP偏强震荡,关注下游复产及中东局势。
塑料
塑料开工率中性,PE下游开工率季节性回升。石化库存持续去化。成本端中东产油国减产,但原油价格高位下跌。新增产能投产,下游高价抵触情绪,现货成交较弱。中东局势影响国际价格供给,若霍尔木兹海峡不能恢复通航,塑料价格易涨难跌,关注下游复产及中东局势。
PVC
PVC开工率仍处中性偏高水平,下游平均开工率回升。出口询单好转,社会库存仍偏高。房地产投资下滑,需求改善需时间。期货仓单高位,库存压力较大。生态环境部推动无汞化转型,市场预期检修,下游需求恢复,上游原料供应紧张,PVC现货市场封盘,价格易涨难跌。
焦煤
焦煤小幅上涨。国内矿山逐渐复工,焦煤矿山库存增加,独立焦企及钢厂库存去化。钢厂开工负荷下落,对上游需求不高,焦企利润挤占,向原料端焦煤负反馈调整。能化产品情绪消化后,焦煤有回调预期。
尿素
尿素上涨。厂家维持最高指导价,现货报价持稳。小麦返青追肥,下游备肥热情高涨。国际尿素市场受中东冲突影响价格上涨,刺激国内需求提升,上游工厂库存大幅去化。氮协会议提出保供稳价,春耕后有机会放开出口,盘面高位反弹,上涨空间受限,关注后续出口政策及下游农需承接力度。