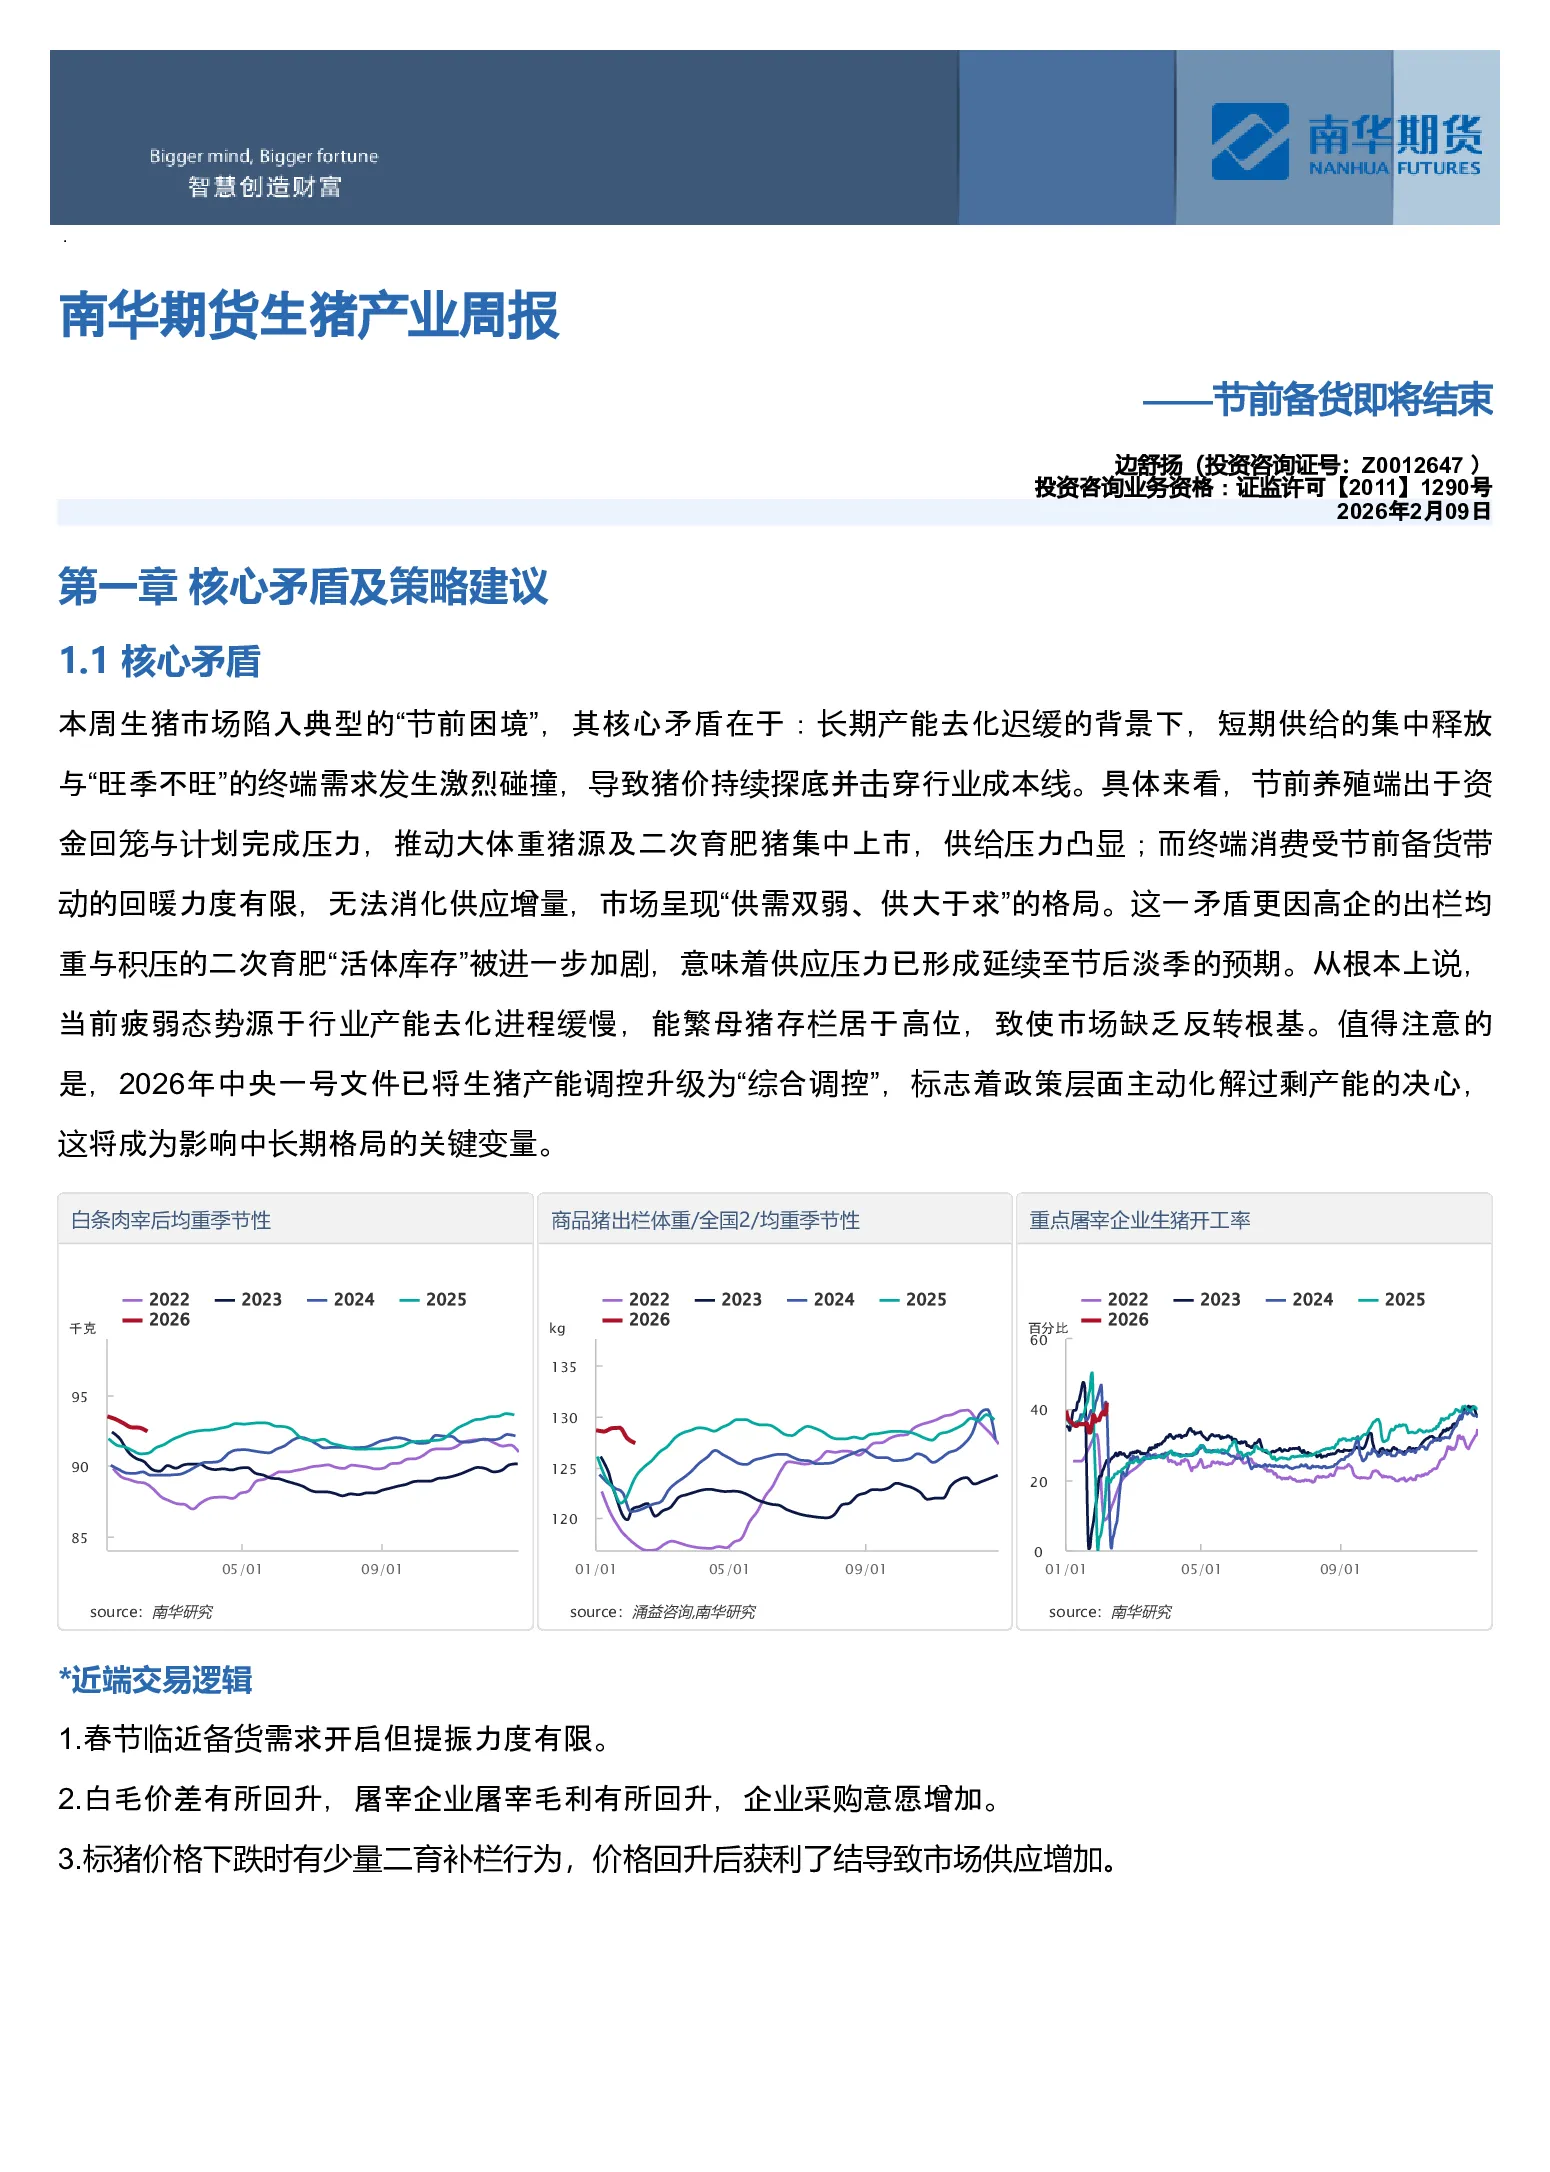
核心矛盾及策略建议
- 核心矛盾:生猪市场处于“节前困境”,长期产能去化迟缓导致短期供给集中释放,与“旺季不旺”的终端需求形成碰撞,猪价持续探底并击穿成本线。节前养殖端加速出栏,终端消费备货力度有限,市场呈现“供需双弱、供大于求”。高企的出栏均重和积压的二次育肥库存加剧供应压力,形成延续至节后的疲弱预期。根本原因在于产能去化缓慢,能繁母猪存栏高位,缺乏反转基础。政策层面将生猪产能调控升级为“综合调控”,成为中长期格局的关键变量。
近端交易逻辑:
- 春节备货需求开启但提振力度有限。
- 白毛价差回升,屠宰企业采购意愿增加。
- 标猪价格下跌时有少量二育补栏,价格回升后获利了结导致供应增加。
远端交易逻辑:
- 政策主导能繁母猪持续去产能预期。
- 养殖户补栏行为提前推动仔猪价格环比上涨。
投机型策略建议
- 行情定位:
- 趋势判断:低位震荡
- 价格区间:主力合约震荡区间11500-12500
- 单边策略:本周主力合约换月至05合约,建议11500买涨期权
- 基差、月差及对冲套利策略:
- 基差策略:当前基差中性,继续观望
- 月差策略:空03合约多05合约
- 风险点:春节临近备货窗口收窄,前期压栏行为形成“堰塞湖”效应导致后期集中出栏增加,市场无力承接。
产业客户策略建议
市场信息
- 本周主要信息:
- 利多信息:
- 2026年中央一号文件明确“强化生猪产能综合调控”,提升中长期政策预期。
- 屠宰企业开工率季节性回升,下游有备货需求。
- 利空信息:
- 全国生猪均价跌至约12.09-12.31元/公斤,周环比下跌约3.2%-5.17%;猪肉批发均价环比下降1.1%。
- 养殖端加快出栏,新发地市场白条猪日均上市量环比增加7.68%。
- 下周主要信息:关注冻品库存和前三级白条价格
盘面解读
- 价量及资金解读:
- 期货走势&资金动向:生猪主力05合约周初11650元/吨,周末11625元/吨,下跌25点,跌幅-0.21%;持仓量增加14188张,盘面震荡阶段。
- 基差月差结构分析:
- 月差结构:Contango结构,因需求惨淡、现货价格下跌,整体存栏仍需长期去化,旺季提振需求待观察。
- 基差结构:前期二育出栏增加,供应量上升,屠宰宰量增加但影响有限;大厂出栏均重高位,近月合约基差小幅回升。
估值和利润分析
- 产业链上下游利润跟踪:
- 生猪养殖利润下降,接近盈亏成本线;外购仔猪利润转负;仔猪价格上涨,毛利环比增加,补栏意愿回升;二育标肥价差走缩,前期出栏获利了结;屠宰白毛价差走强,利润逐步修复。
本周供需情况
- 供应端情况:
- 能繁母猪:钢联数据持续向下,PSY水平下降,淘汰均价低位。
- 生猪:规模企业出栏量高位,存栏近三年高位,出栏均重稳定。
- 仔猪:价格同比偏低,季节性上升,毛利回暖。
- 二育:标肥价差走弱,栏舍利用率回升。
- 饲料:玉米反弹,豆粕震荡,饲料价格平稳。
- 需求端情况:
- 屠宰:宰量低位,持续亏损,冷库库存减少,备货意愿减弱,宰后均重减少。
- 终端:消费弱势,鲜销率近五年最低,白毛价差同期最差。
- 进出口情况:
- 成本利润情况:详见原文图表