猜你想问
这份研报的核心内容是什么?
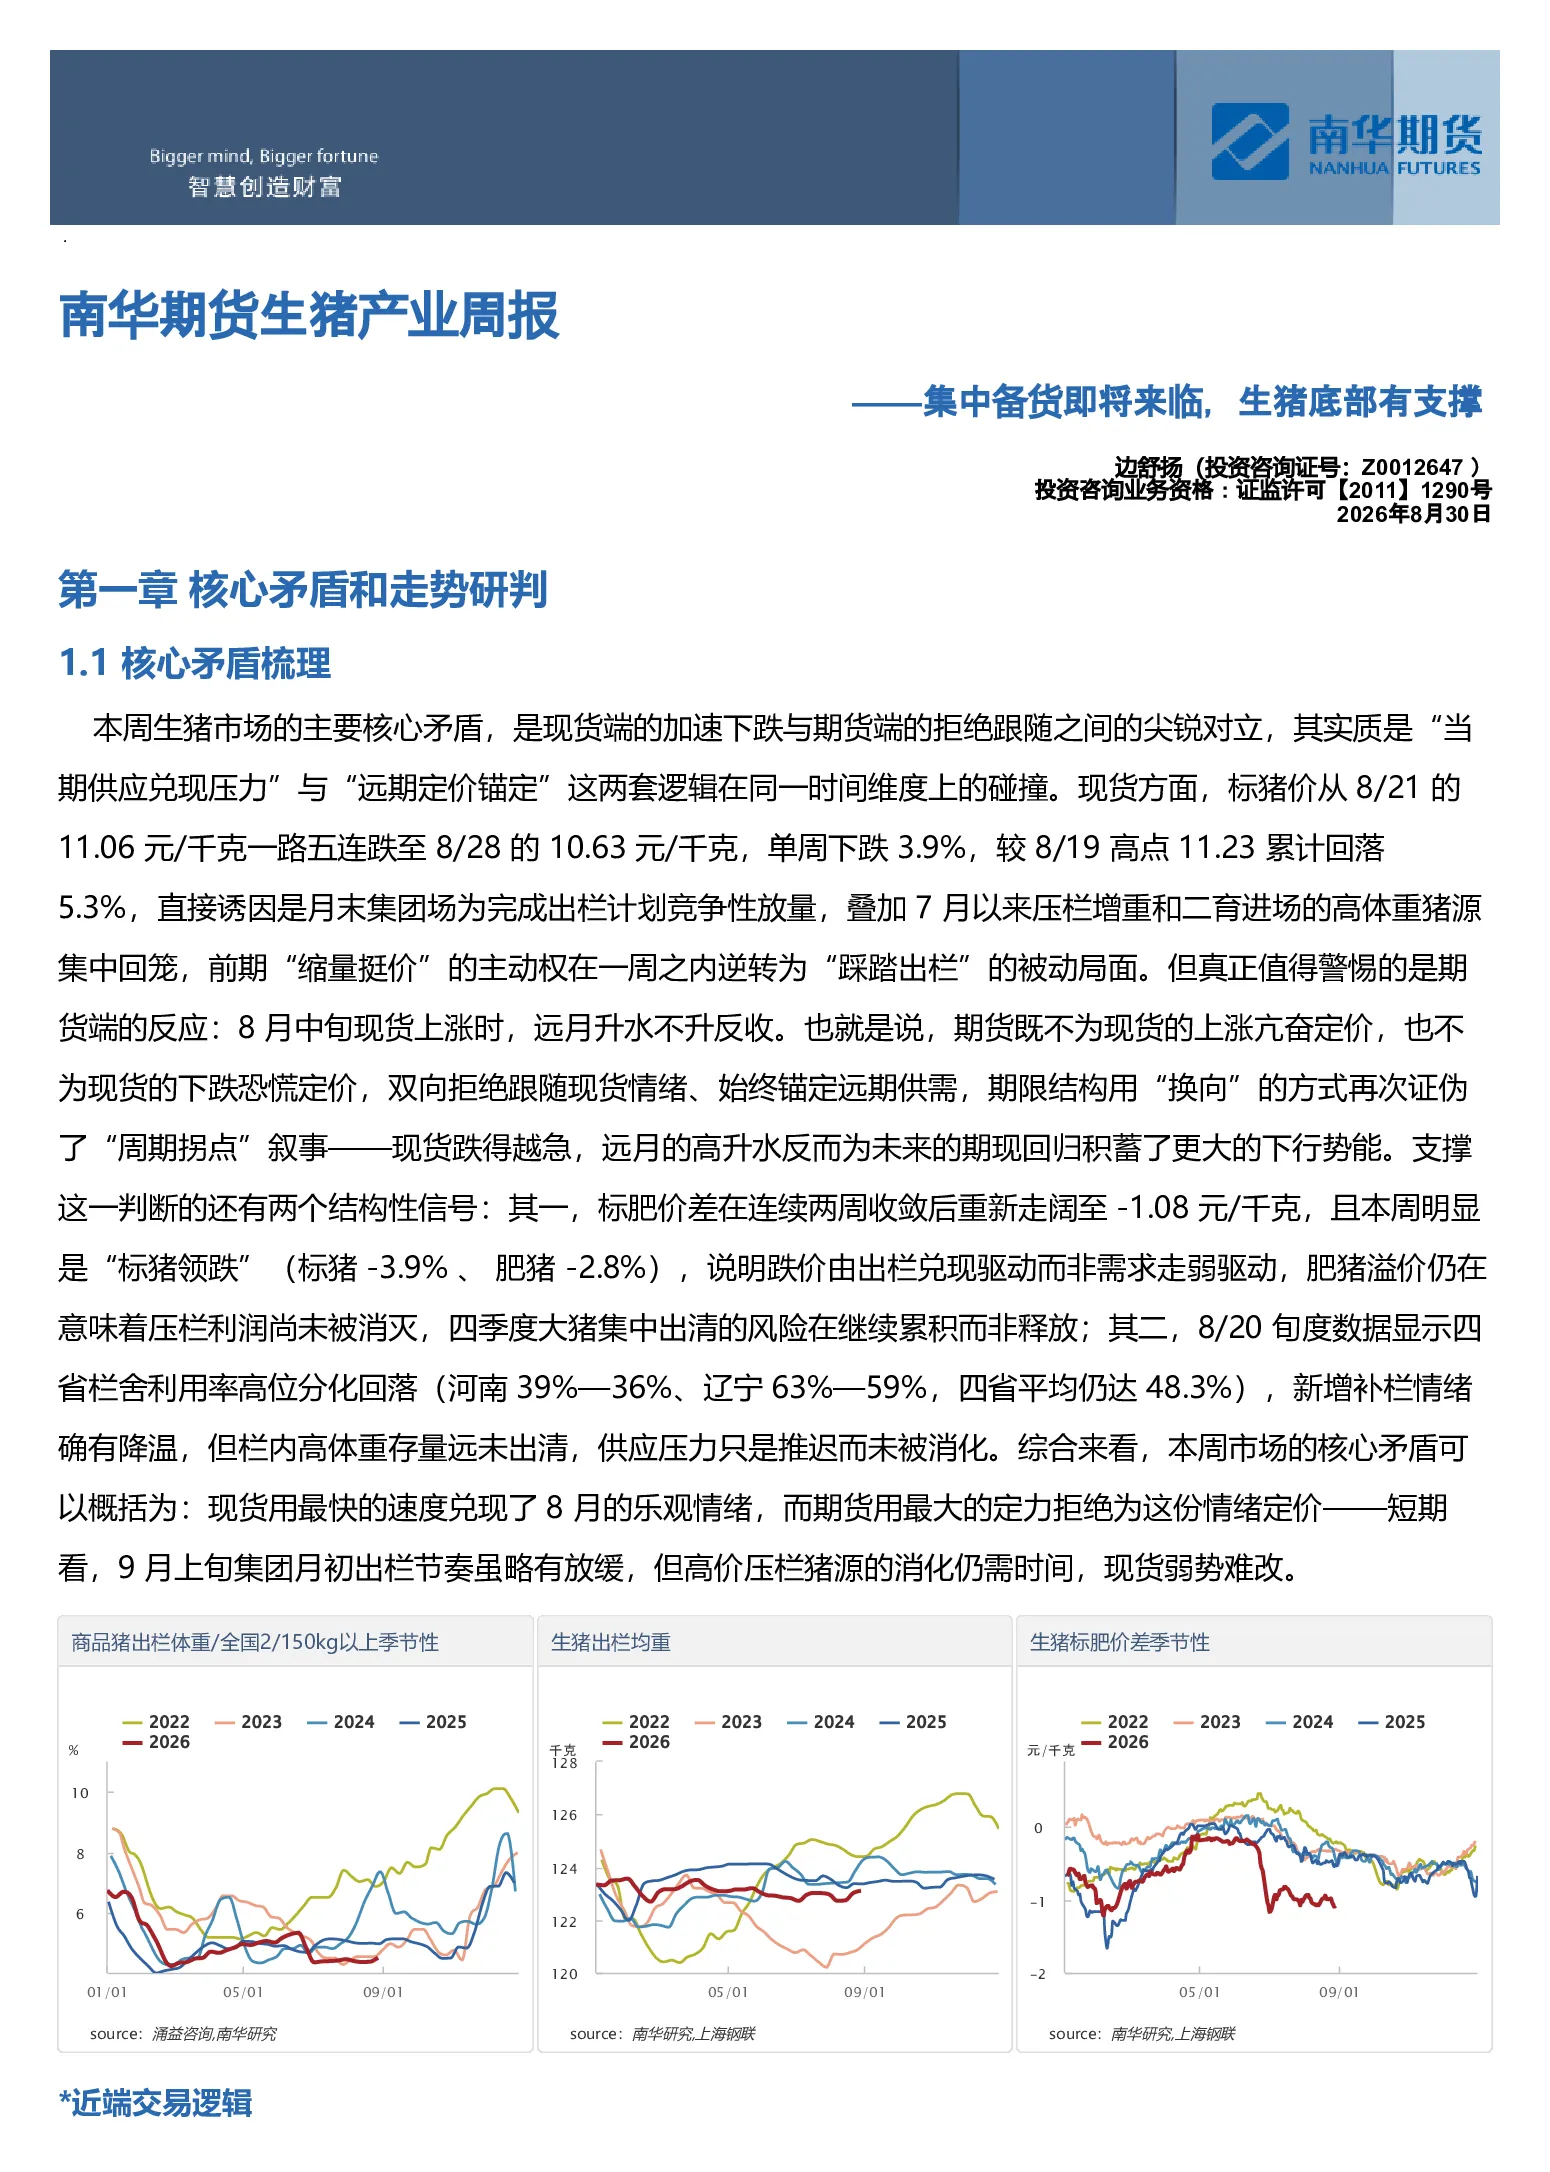
这份研报的核心内容是分析生猪产业的当前状况和未来趋势。报告指出现货端加速下跌与期货端拒绝跟随之间的矛盾,实质是当期供应兑现压力与远期定价锚定的碰撞。现货方面,标猪价格连续五天下跌,主要是由于月末集团场为完成出栏计划竞争性放量,叠加压栏增重和二育进场的高体重猪源集中回笼。期货方面,报告强调期货价格始终锚定远期供需,期限结构证伪了“周期拐点”的叙事。报告还分析了结构性信号,如标肥价差走阔,说明跌价由出栏兑现驱动,肥猪溢价仍在,四季度大猪集中出清的风险在累积。栏舍利用率高位分化回落,但栏内高体重存量远未出清,供应压力只是推迟而未被消化。短期走势方面,报告认为9月上旬集团月初出栏节奏放缓,现货弱势难改,但存在企稳甚至技术性反抽的条件。
生猪行业的发展趋势如何?
根据这份研报,生猪行业的发展趋势呈现横盘震荡的态势。报告预测主力合约震荡区间在10500-13000元/吨。从供应端来看,能繁母猪存栏量持续减少,但PSY仍处历史高位,名义去化6.5%折算实际供给仅降约4.6%–4.9%。仔猪价格连续四周下跌,较7月中旬高点腰斩45%。从需求端来看,屠宰企业屠宰量维持高位,但终端消费情况保持弱势,屠企鲜销率季节性近五年最低,白毛价差同期最差。报告指出,旺季备货窗口临近,需求端存在边际改善预期,9月开学季叠加中秋、国庆双节备货启动在即。肥猪溢价仍然坚挺,压栏群体的挺价能力未消失,四季度腊肉、灌肠旺季对大猪的需求偏好是真实的。但栏舍利用率仍处高位,四季度集中出清风险持续累积,一旦旺季需求不及预期,大猪集中出清引发的踩踏弹性远大于当前。
这份研报重点分析了哪些方向?
这份研报重点分析了生猪市场的核心矛盾、价格及价差预测、市场信息、盘面解读、估值和利润分析以及本周供需情况。在核心矛盾方面,报告揭示了现货端加速下跌与期货端拒绝跟随之间的尖锐对立,实质是“当期供应兑现压力”与“远期定价锚定”的碰撞。价格及价差预测方面,报告判断趋势为横盘震荡,主力合约震荡区间为10500-13000元/吨,建议生猪近月合约短期震荡偏强,基差策略偏强,月差策略偏观望。市场信息方面,报告分析了利多和利空信息,如旺季备货窗口临近、肥猪溢价坚挺等利多因素,以及供应兑现压力仍在释放、栏舍利用率仍处高位等利空因素。盘面解读方面,报告分析了生猪主力11合约的价量及资金变化,以及基差月差结构。估值和利润分析方面,报告跟踪了产业链上下游利润,显示本周生猪养殖利润环比走弱。本周供需情况方面,报告详细分析了供应端和需求端的各项数据,如能繁母猪、生猪、仔猪、二育、饲料的供应情况,以及屠宰和终端的消费情况。
当前生猪市场的现状如何判断?
根据这份研报,当前生猪市场的现状呈现复杂多变的态势。现货端加速下跌,标猪价格连续五天下跌至10.63元/千克,主要是由于月末集团场为完成出栏计划竞争性放量,叠加压栏增重和二育进场的高体重猪源集中回笼。期货端拒绝跟随现货情绪,始终锚定远期供需,期限结构证伪了“周期拐点”的叙事。结构性信号显示,标肥价差走阔至-1.08元/千克,且标猪领跌,说明跌价由出栏兑现驱动,肥猪溢价仍在,四季度大猪集中出清的风险在累积。栏舍利用率高位分化回落,但栏内高体重存量远未出清,供应压力只是推迟而未被消化。短期走势方面,9月上旬集团月初出栏节奏放缓,现货弱势难改,但存在企稳甚至技术性反抽的条件。从供需情况来看,供应端能繁母猪存栏量持续减少,但PSY仍处历史高位,仔猪价格连续四周下跌,二育补栏情绪小幅增加。需求端屠宰企业屠宰量维持高位,但终端消费情况保持弱势,屠企鲜销率季节性近五年最低,白毛价差同期最差,但短期内出现反弹迹象。综合来看,当前生猪市场处于供应压力与需求预期之间的博弈阶段,未来走势仍需密切关注供需变化和政策影响。
这份研报有哪些风险提示?
这份研报提示了生猪市场的主要风险点。首先,供应兑现压力仍在释放,现货五连跌确认趋势转弱,栏内高体重存量远未消化,四季度集中出清风险持续累积。一旦旺季需求不及预期,大猪集中出清引发的踩踏弹性远大于当前。其次,栏舍利用率仍处高位,这意味着短期内供应端仍存在较大压力,任何需求端的负面消息都可能引发价格大幅下跌。此外,报告指出,虽然旺季备货窗口临近,需求端存在边际改善预期,但当前终端消费情况保持弱势,屠企鲜销率季节性近五年最低,白毛价差同期最差,这些因素都可能影响未来的市场走势。最后,产业链上下游利润方面,本周生猪养殖利润环比走弱,自繁自养头均利润为-93.87元/头,外购仔猪育肥头均利润为-143.84元/头,屠宰企业利润亏损环比增加,这表明当前养殖端和屠宰端都面临较大的经营压力,任何市场波动都可能进一步加剧这些压力。因此,投资者在关注生猪市场时需密切关注供需变化、政策影响以及产业链上下游的经营状况,以规避潜在的市场风险。