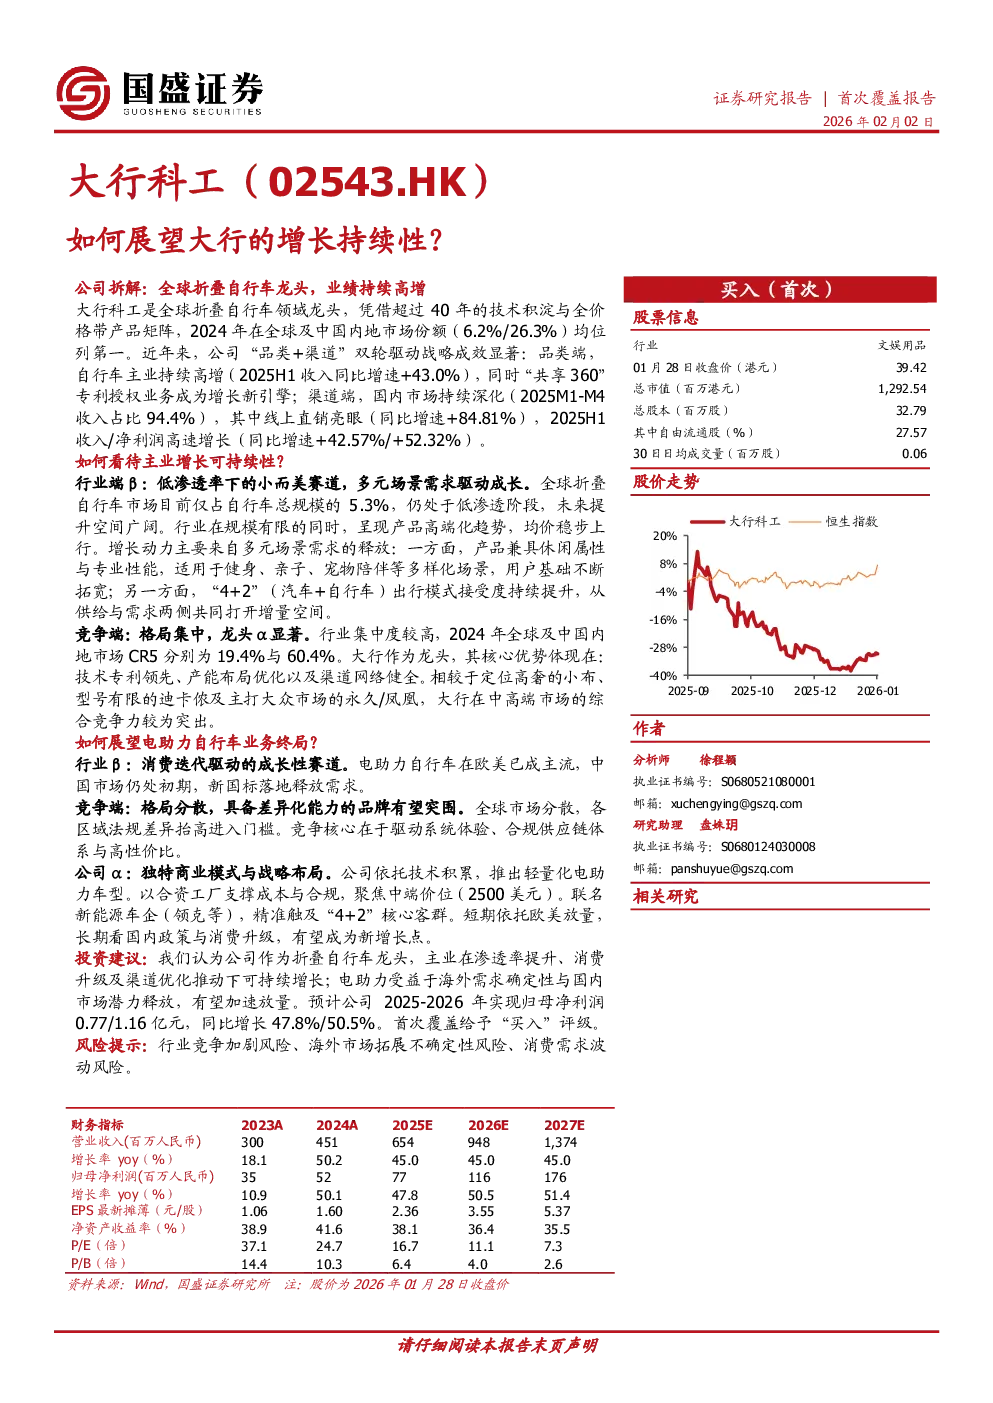
大行科工作为全球折叠自行车龙头,凭借技术积淀和全价格带产品矩阵,在2024年全球及中国内地市场份额均位列第一。公司“品类+渠道”双轮驱动战略成效显著,自行车主业持续高增,同时“共享360”专利授权业务成为增长新引擎。国内市场持续深化,线上直销亮眼,2025H1收入/净利润高速增长(同比增速+42.57%/+52.32%)。
如何看待主业增长可持续性?
- 行业端β:低渗透率下的小而美赛道,多元场景需求驱动成长。 全球折叠自行车市场渗透率低,未来提升空间广阔。行业在规模有限的同时,呈现产品高端化趋势,均价稳步上行。增长动力主要来自多元场景需求的释放:产品兼具休闲属性与专业性能,适用于健身、亲子、宠物陪伴等多样化场景; “4+2”(汽车+自行车)出行模式接受度持续提升,从供给与需求两侧共同打开增量空间。
- 竞争端:集中度提升,龙头α凸显。 行业集中度较高,大行作为龙头,其核心优势体现在:技术专利领先、产能布局优化以及渠道网络健全。相较于其他品牌,大行在中高端市场的综合竞争力较为突出。
如何展望电助力自行车业务终局?
- 行业端β:消费迭代驱动的成长性赛道。 电助力自行车在欧美已成主流,中国市场仍处初期,新国标落地释放需求。
- 竞争端:格局分散,具备差异化能力的品牌有望突围。 全球市场分散,各区域法规差异抬高进入门槛。竞争核心在于驱动系统体验、合规供应链体系与高性价比。
- 公司α:独特商业模式与战略布局。 公司依托技术积累,推出轻量化电助力车型。以合资工厂支撑成本与合规,聚焦中端价位(2500美元)。联名新能源车企(领克等),精准触及“4+2”核心客群。短期依托欧美放量,长期看国内政策与消费升级,有望成为新增长点。
盈利预测与投资建议
预计公司2025-2026年实现归母净利润0.77/1.16亿元,同比增长47.8%/50.5%。首次覆盖给予“买入”评级。
风险提示
行业竞争加剧风险、海外市场拓展不确定性风险、消费需求波动风险。