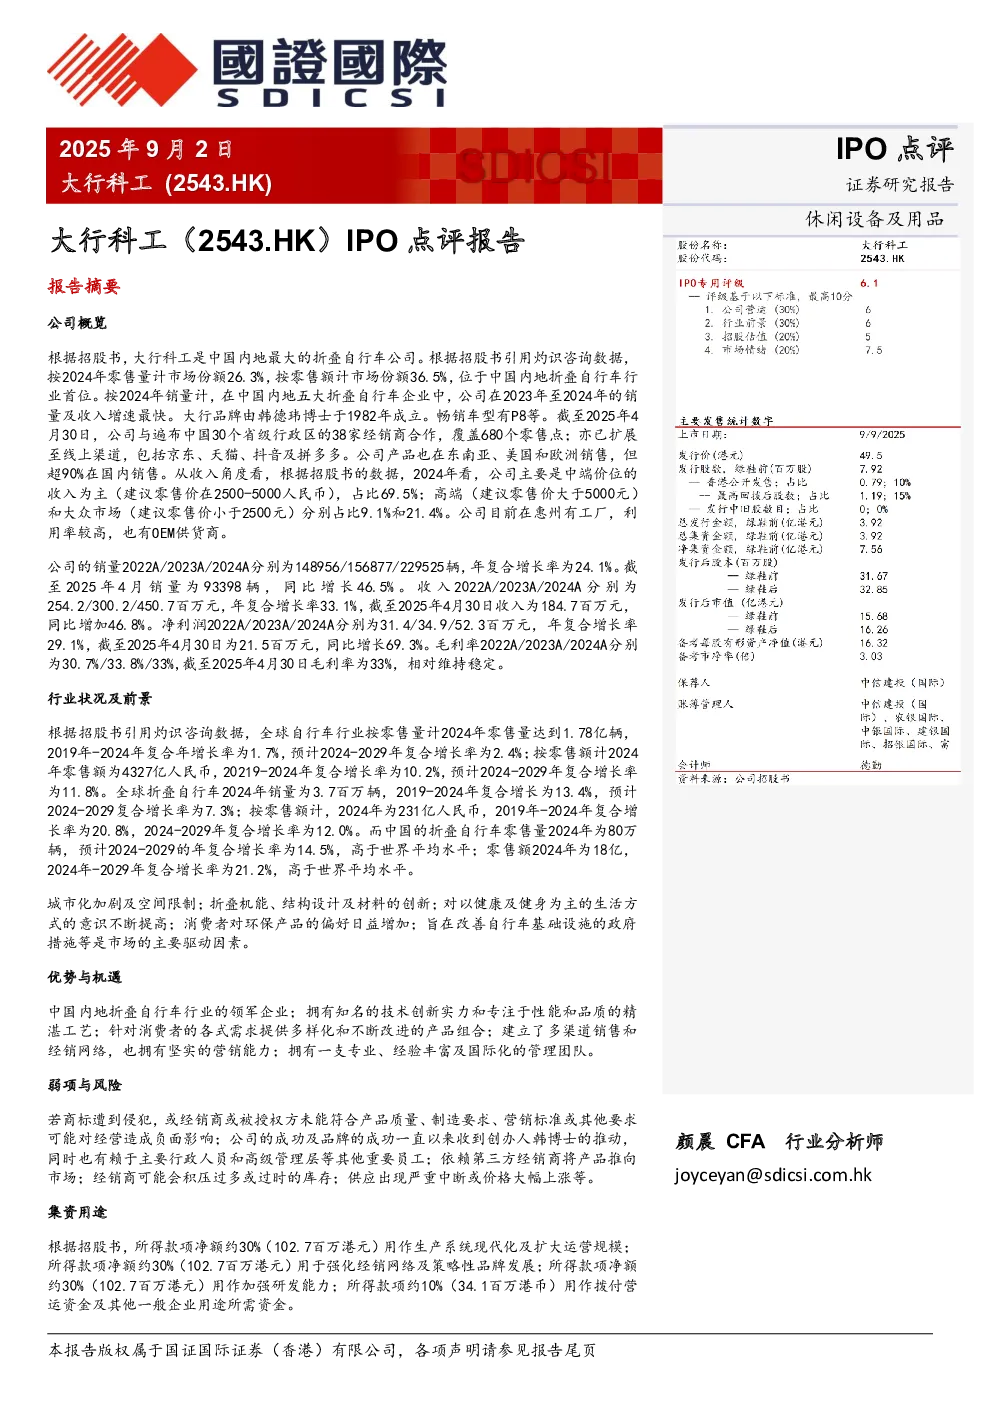
公司概览
大行科工是中国内地最大的折叠自行车公司,2024年零售市场份额按销量计为26.3%,按零售额计为36.5%。公司品牌由韩德玮博士于1982年成立,畅销车型包括P8等。截至2025年4月30日,公司与中国30个省份的38家经销商合作,覆盖680个零售点,并已拓展至京东、天猫等线上渠道。产品主要销售于中国内地,占比超90%,东南亚、美国和欧洲也有销售。收入结构方面,中端价位(2500-5000元)占比69.5%,高端(>5000元)占比9.1%,大众市场(<2500元)占比21.4%。公司工厂位于惠州,利用率较高,并有OEM供货商。
销售与财务表现
公司销量从2022年的148,956辆增长至2024年的229,525辆,年复合增长率24.1%;截至2025年4月,销量为93,398辆,同比增长46.5%。收入从2022年的254.2百万元增长至2024年的450.7百万元,年复合增长率33.1%;截至2025年4月30日,收入为184.7百万元,同比增长46.8%。净利润从2022年的31.4百万元增长至2024年的52.3百万元,年复合增长率29.1%;截至2025年4月30日为21.5百万元,同比增长69.3%。毛利率相对稳定,2022年至2024年分别为30.7%、33.8%、33%,截至2025年4月30日为33%。
行业状况及前景
全球自行车行业按零售量计2024年销量为1.78亿辆,2019-2024年年复合增长率为1.7%,预计2024-2029年复合增长率为2.4%;按零售额计2024年零售额为4327亿人民币,2019-2024年年复合增长率为10.2%,预计2024-2029年复合增长率为11.8%。全球折叠自行车2024年销量为3.7百万辆,2019-2024年年复合增长率为13.4%,预计2024-2029年复合增长率为7.3%;按零售额计2024年为231亿人民币,2019-2024年年复合增长率为20.8%,2024-2029年复合增长率为12.0%。中国折叠自行车零售量2024年为80万辆,预计2024-2029年年复合增长率为14.5%,高于世界平均水平;零售额2024年为18亿,2024-2029年复合增长率为21.2%,高于世界平均水平。主要驱动因素包括城市化加剧、折叠机能创新、健康生活方式意识提高、环保产品偏好增加以及政府改善自行车基础设施的措施。
优势与机遇
- 中国内地折叠自行车行业领军企业
- 拥有技术创新实力和精湛工艺
- 产品多样化且持续改进
- 多渠道销售和经销网络,营销能力强
- 专业、经验丰富及国际化的管理团队
弱项与风险
- 商标侵权或经销商不符合要求可能影响经营
- 依赖创办人及核心管理团队
- 依赖第三方经销商,可能存在库存积压风险
- 供应中断或价格大幅上涨风险
集资用途
所得款项净额约30%用于生产系统现代化及扩大运营规模,约30%用于强化经销网络及策略性品牌发展,约30%用于加强研发能力,约10%用于营运资金及其他一般企业用途。
投资建议
基石投资者包括安联环球投资亚太、大湾区基金管理、Harvest、维科香港,总投资金额1275.9万美元,占发售股份的25.43%。公司为折叠自行车行业代表性品牌,国内市占率第一,全球销量市占率第一。经销网络庞大,线上线下渠道覆盖,销售增速较快。中国折叠自行车行业预计2024-2029年年复合增长率为14.5%。若以2024年净利润计,公司上市P/E约为30倍。考虑公司基本面优质、高速增长及港股市场打新情绪较浓,建议申购。