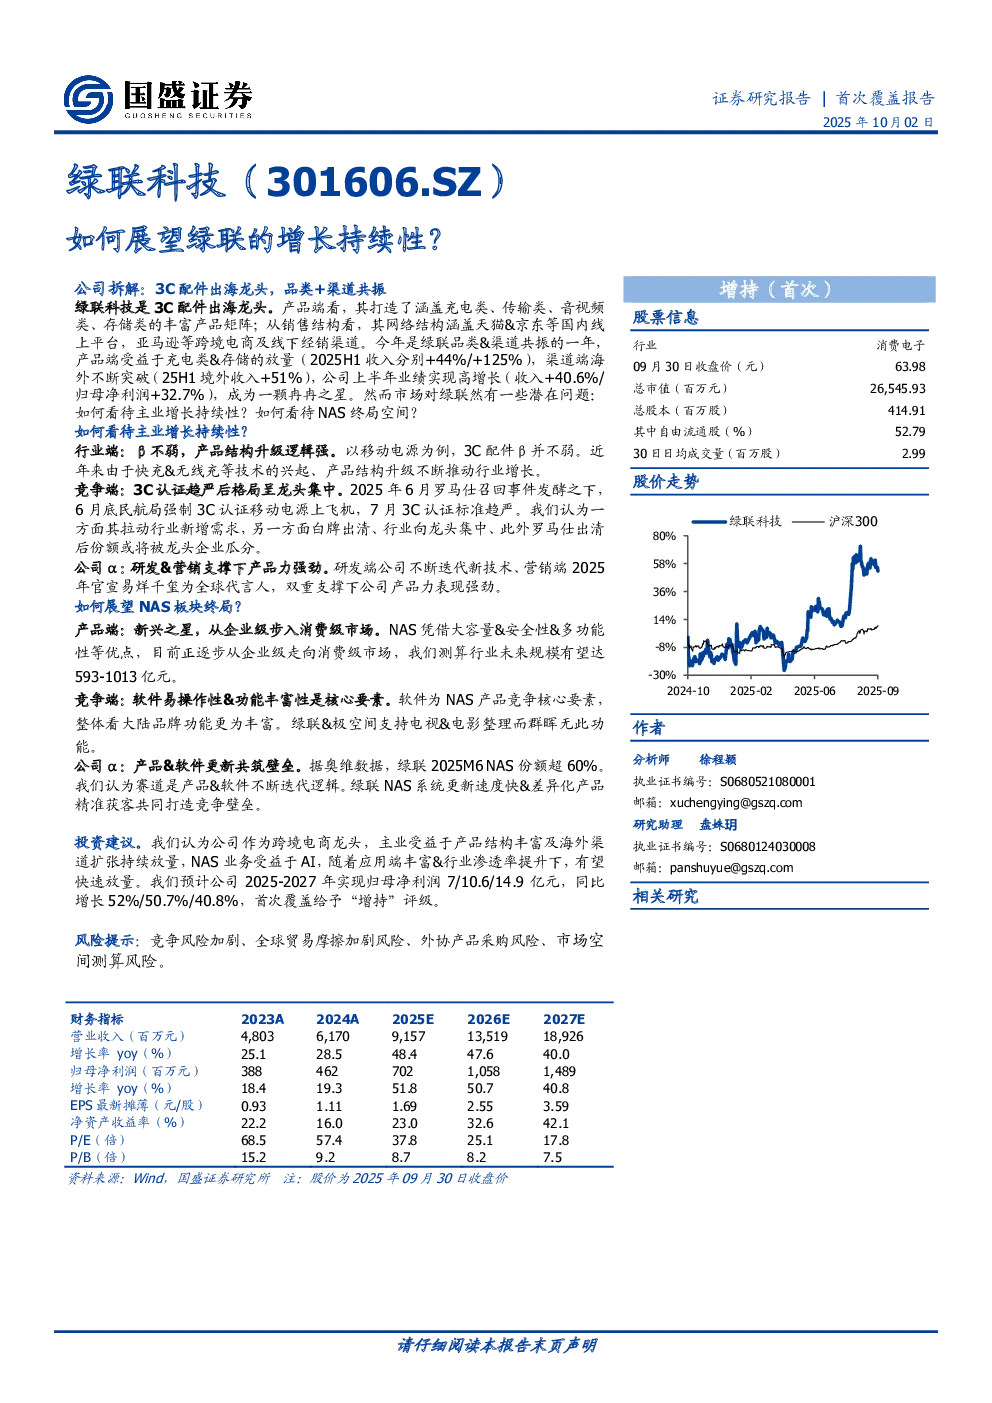
绿联科技是一家专注于3C消费电子产品的高新技术企业,以“Ugreen”品牌为核心,打造了涵盖充电类、传输类、音视频类、存储类和移动周边类的丰富产品矩阵,并构建了覆盖线上线下的全渠道销售网络。公司作为3C配件出海龙头,2025年上半年实现收入同比增长40.6%,净利润同比增长32.7%,成为一颗冉冉之星。
如何看待主业增长持续性?
- 行业端: 充电配件潜在需求量大,随着快充、无线充等技术的兴起和产品结构升级,移动电源和充电器市场需求持续增长。2024年移动电源行业规模达201亿美元,全球手机充电器潜在需求量十分大。
- 竞争端: 3C认证趋严后,行业格局向龙头集中。民航局强制3C认证移动电源上飞机,新国标新规趋严,大量不合规白牌产品被清退,利好合规龙头。
- 公司α: 研发和营销双重赋能,产品力强劲。绿联不断迭代新品,推出AI耳机等,并新增易烊千玺为全球代言人,提升品牌力。渠道端,海外线上和线下渠道不断拓展,产品差异化和情感营销助力增长。
如何展望NAS业务终局?
- 产品端: NAS正从企业级走向消费级市场,凭借大容量、安全性、多功能性等优点,逐步替代传统移动硬盘。2023年家用级NAS规模达24.4亿元,2019-2023年CAGR为29.45%。未来通过替代网盘和搭配硬盘售卖,NAS行业规模有望达到593-1013亿元。
- 竞争端: 软件易操作性和功能丰富性是核心要素。大陆品牌功能更为丰富,如绿联和极空间支持电视和电影整理。硬件端,同等价位产品中,处理器型号、内存等参数为核心关注要素,大陆品牌性价比更高。
- 公司α: 产品和软件更新共筑壁垒。绿联NAS销额份额迅速提升,2025年6月份额超60%。产品以“爆品”驱动逻辑,软件系统迭代优化提供支持。
盈利预测与投资建议
预计公司2025-2027年实现归母净利润7/10.6/14.9亿元,同比增长52%/50.7%/40.8%。主要业务中,充电类产品收入将持续增长,传输类、音视频类、移动周边类收入也将持续增长,存储类业务将随着NAS放量而快速放量。预计公司整体收入将实现91.57/135.18/189.26亿元,同比+48.41%/47.63%/40.00%,毛利率将实现37.04%/37.14%/37.20%。
投资建议: 首次覆盖给予“增持”评级。公司作为跨境电商龙头,主业受益于产品结构丰富及海外渠道扩张持续放量,NAS业务受益于AI,随着应用端丰富和行业渗透率提升,有望快速放量。
风险提示: 竞争风险加剧、全球贸易摩擦加剧风险、外协产品采购风险、市场空间测算风险。