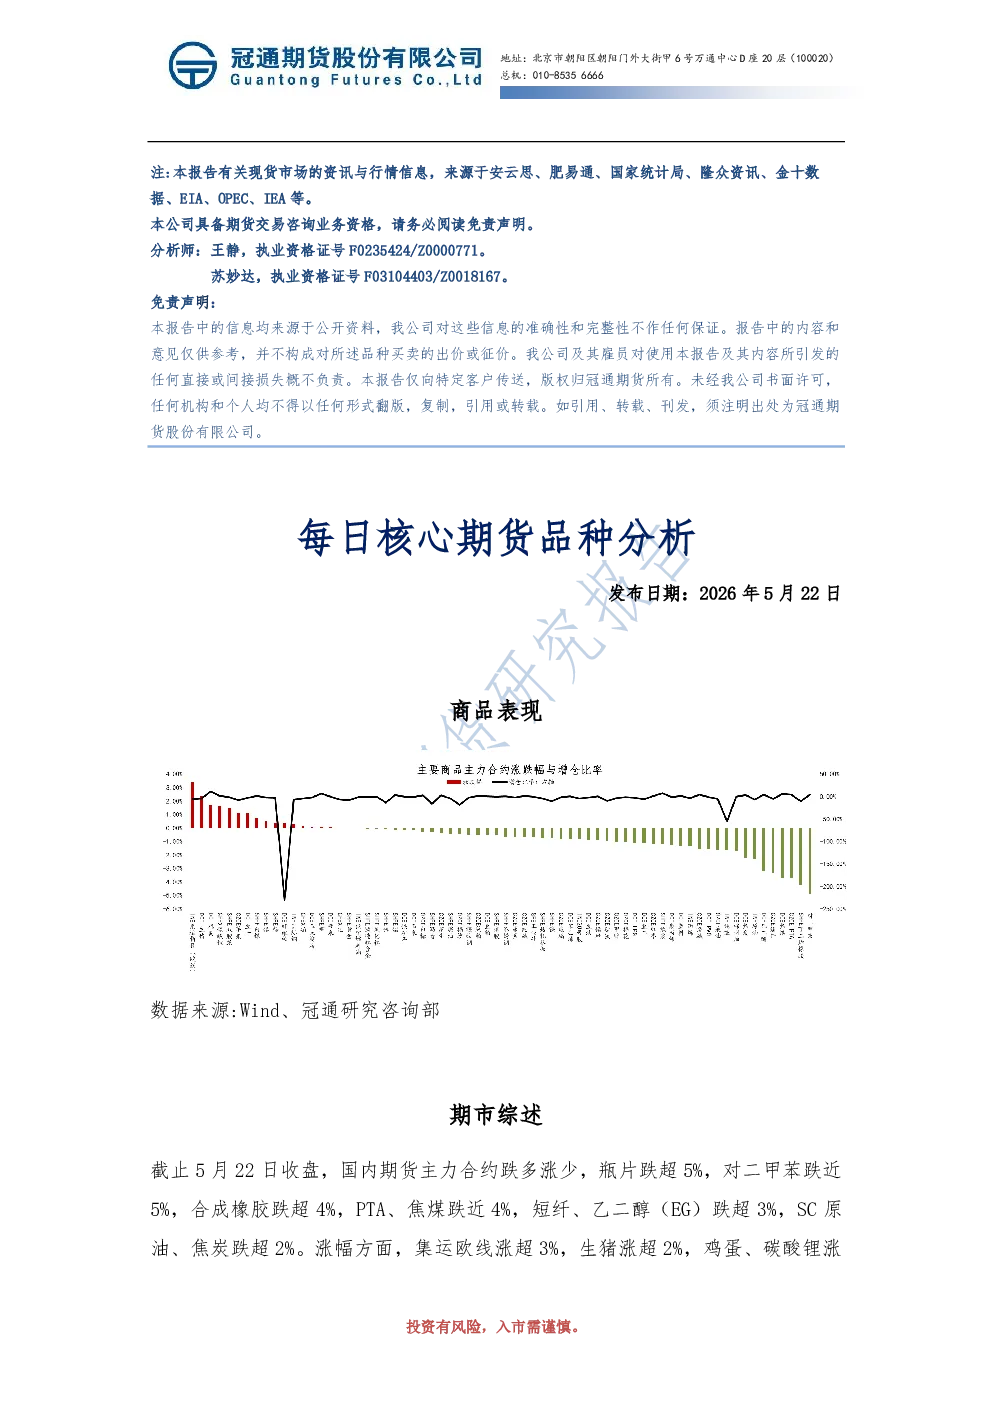
商品表现
- 跌势:瓶片、对二甲苯、合成橡胶、PTA、焦煤、短纤、乙二醇(EG)、SC原油、焦炭等主力合约跌超2%-5%。
- 涨势:集运欧线、生猪、鸡蛋、碳酸锂涨近2%。
- 股指期货:沪深300、中证500、中证1000主力合约涨跌互现。
- 国债期货:2年期、5年期、10年期主力合约跌,30年期主力合约涨。
- 资金流向:沪铜、碳酸锂、沪银主力合约资金流入;沪深、中证、沪金主力合约资金流出。
行情分析
- 沪铜:低开高走,供需紧平衡支撑上涨。智利铜产量预期下降,印尼Grasberg矿复产缓慢。硫酸出口禁令减少海外湿法冶炼铜。精废价差走扩,废铜制杆开工率低。高价抑制中游开工,终端需求疲软,关注美联储讲话。
- 碳酸锂:低开高走,市场对枧下窝复产节奏存疑。海外矿山复产及国内事故扰动影响价格。4月产量环比持平,锂辉石及锂云母产量下滑,盐湖提锂比重抬升。下游新能源汽车产销数据支撑需求,但市场对20万元高位抵触情绪在,向上空间有限。
- 原油:阿联酋退出OPEC+,OPEC+计划增产。EIA数据显示美国原油库存减少,油品库存下降。IEA上调石油库存去化速度。美联储会议纪要显示降息讨论结束,开始讨论加息。中东局势动荡,美伊谈判陷入僵局,原油存在冲高风险。
- 沥青:供应端开工率低,计划排产大幅减少。下游开工率低,出货量环比回落。进口委内瑞拉原油减少,中东原料供给受影响。江苏新海计划复产,终端需求平淡,高价抑制成交。美伊分歧大,霍尔木兹海峡封锁,沥青偏强震荡。
- PP:下游开工率低,需求下降。石化库存处于中性水平。成本端原油价格下跌。BOPP订单一般,下游高价抵触情绪浓。4月出口数据好,关注中东PP及原料出口情况,预计震荡运行。
- 塑料:开工率维持在84.5%,PE下游开工率低。石化库存处于中性水平。成本端原油价格下跌。农膜进入淡季,下游高价抵触情绪浓。4月出口数据好,关注中东聚乙烯及原料出口情况,预计震荡运行。
- PVC:上游电石价格稳定,开工率小幅增加但处于低位。下游开工率低,出口数据欠佳。社会库存偏高。房地产投资下滑,下游需求淡季。乙烯供应紧张缓解,下周供应小幅增加,预计下跌空间有限。
- 焦煤:低开低走,进口大幅增长,蒙煤通关骤降。国内矿山开工率及库存高,海外供应宽裕。下游钢厂开工高位但需求边际转弱,焦企利润可观但增量有限,预计行情弱势运行。
- 尿素:低开低走,市场活跃度不高。尿素日产下降,产能高位,货源充足。下游需求尚未启动,工业需求回落。出口消息无进一步发酵,预计震荡偏弱,六月夏季肥释放或企稳。