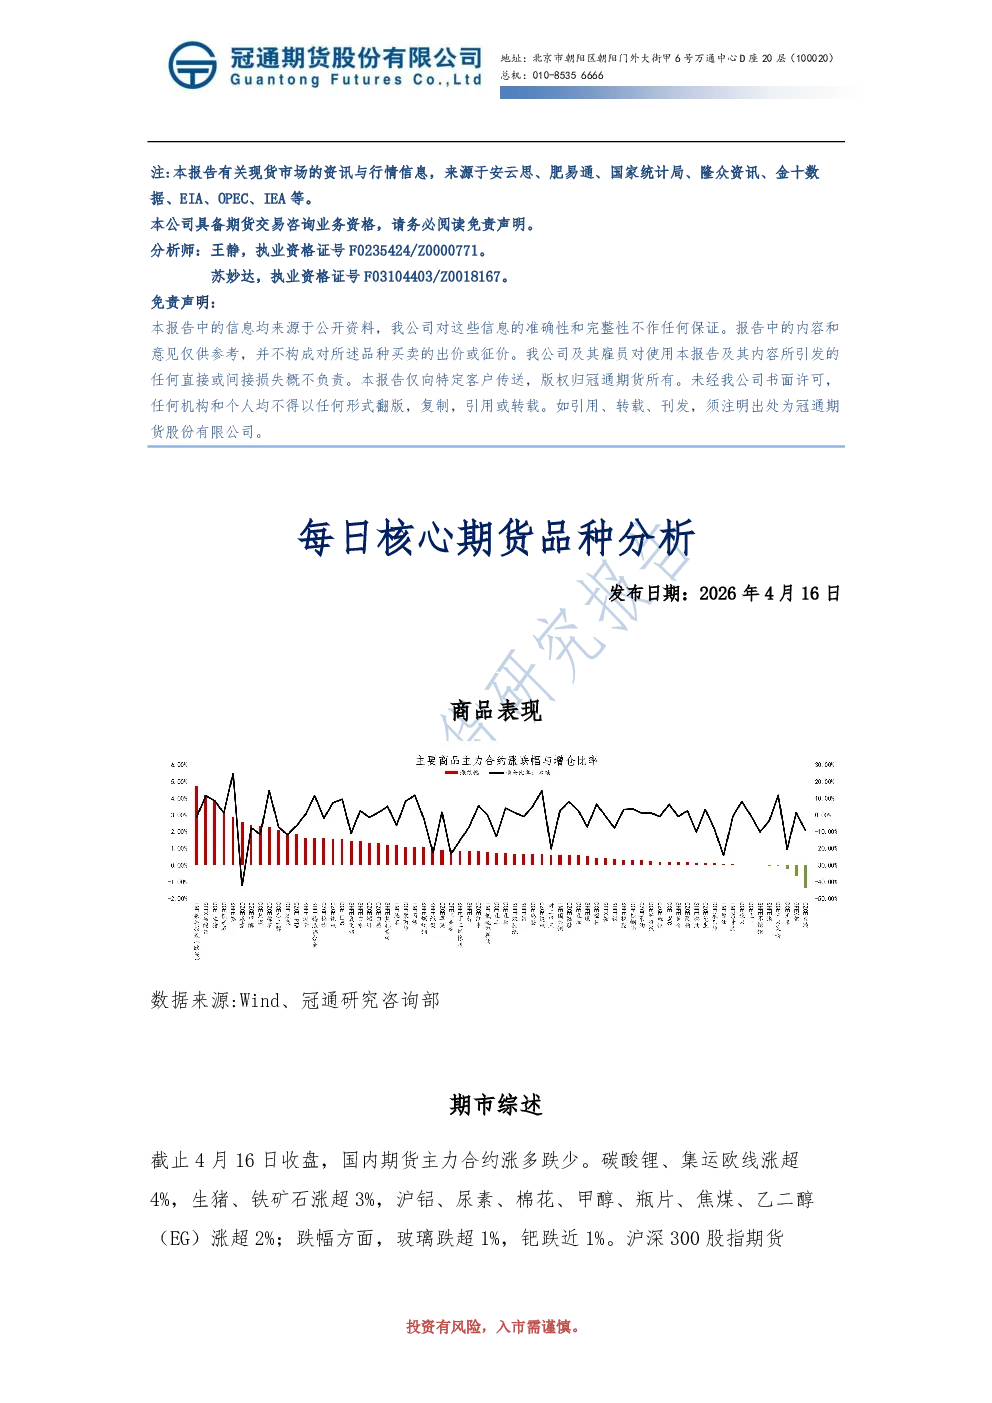
商品表现
国内期货主力合约涨多跌少。碳酸锂、集运欧线涨超4%,生猪、铁矿石涨超3%,沪铝、尿素、棉花、甲醇、瓶片、焦煤、乙二醇(EG)涨超2%;跌幅方面,玻璃跌超1%,钯跌近1%。沪深300股指期货(IF)主力合约涨1.11%,上证50股指期货(IH)主力合约涨0.34%,中证500股指期货(IC)主力合约涨1.89%,中证1000股指期货(IM)主力合约涨1.82%。2年期国债期货(TS)主力合约持平,5年期国债期货(TF)主力合约涨0.02%,10年期国债期货(T)主力合约跌0.01%,30年期国债期货(TL)主力合约跌0.25%。
行情分析
沪铜
沪铜低开高走,日内上涨。美国官员表示将向中东增派士兵施压伊朗,但冶炼厂三月份集中复产导致三月电解铜产量增长,二季度检修期预计4月份产量减少。全球湿法铜体系失去硫酸出口补给,市场对供应紧张预期加剧。国内消费环比减少,但空调和AI电子产品需求支撑铜价,美伊局势降温带动有色金属上涨,但涨幅收窄,铜价坚挺为主。
碳酸锂
碳酸锂高开高走,上涨超4%。中资企业发放出口配额,产能利用率下降,江西锂矿换证推进,库存累库,但下游锂电池排产增长,储能需求旺盛。澳洲火灾和津巴布韦供应威胁下,价格受高价接受度和工厂利润影响,偏强震荡为主。
原油
OPEC+决定2026年5月起增产20.6万桶/日,但中东产油国减产影响较小。EIA数据显示美国原油库存减少,油品库存下降。中东局势紧张,伊朗原油出口受限,霍尔木兹海峡通航受阻,美伊谈判未达成协议,原油价格大幅波动风险仍在,建议谨慎参与。
沥青
沥青开工率降至近年最低,计划排产大幅减少,下游复工缓慢,出货量降至最低水平。原料短缺担忧加剧,但高价抑制成交,南方降雨影响刚需,美伊谈判未达成协议,沥青供应端压力未缓解,期价波动大,建议观望,关注中东局势进展。
PP
PP下游开工率回升,但未达节前水平,新增装置停车导致开工率下降。石化库存处于中性偏高水平,成本端原油下跌,供应减少预期仍在。以军打击伊朗石化综合体,但美伊协议可能停火,地缘溢价消退,预计PP价格高位震荡,关注中东局势和下游需求恢复。
塑料
塑料开工率下降,下游开工率季节性回落,石化库存偏高。成本端原油下跌,供应减少预期仍在。以军打击伊朗石化综合体,但美伊协议可能停火,地缘溢价消退,预计塑料价格高位震荡,关注中东局势和下游需求恢复。
PVC
PVC开工率下降,下游开工率回升,但订单不理想,库存压力较大。房地产投资下滑,出口签单放缓。乙烯供应紧张,市场降负荷预期,下游需求恢复缓慢,预计PVC延续偏弱震荡,关注中东局势和下游需求。
焦煤
焦煤上涨超2%,山西等地安全环保检查或影响矿山开工。精煤产量下降,下游库存去化,整体库存偏低。焦企利润尚可,钢厂库存下降,刚需跟进为主,二轮提涨落地预期较差,唐山环保预警或导致部分钢厂焦化厂减产,行情偏强为主,向上反弹动力不强。
尿素
尿素上涨近3%。印度尿素进口招标显示价格较高,国内工厂报价稳定。二季度产量波动较小,内需依靠复合肥工厂,终端拿货减少,库存下降至低点。预计下周库存波动空间不大,行情以下游支撑为主,临近移仓换月,谨慎行情异常波动。