期市综述
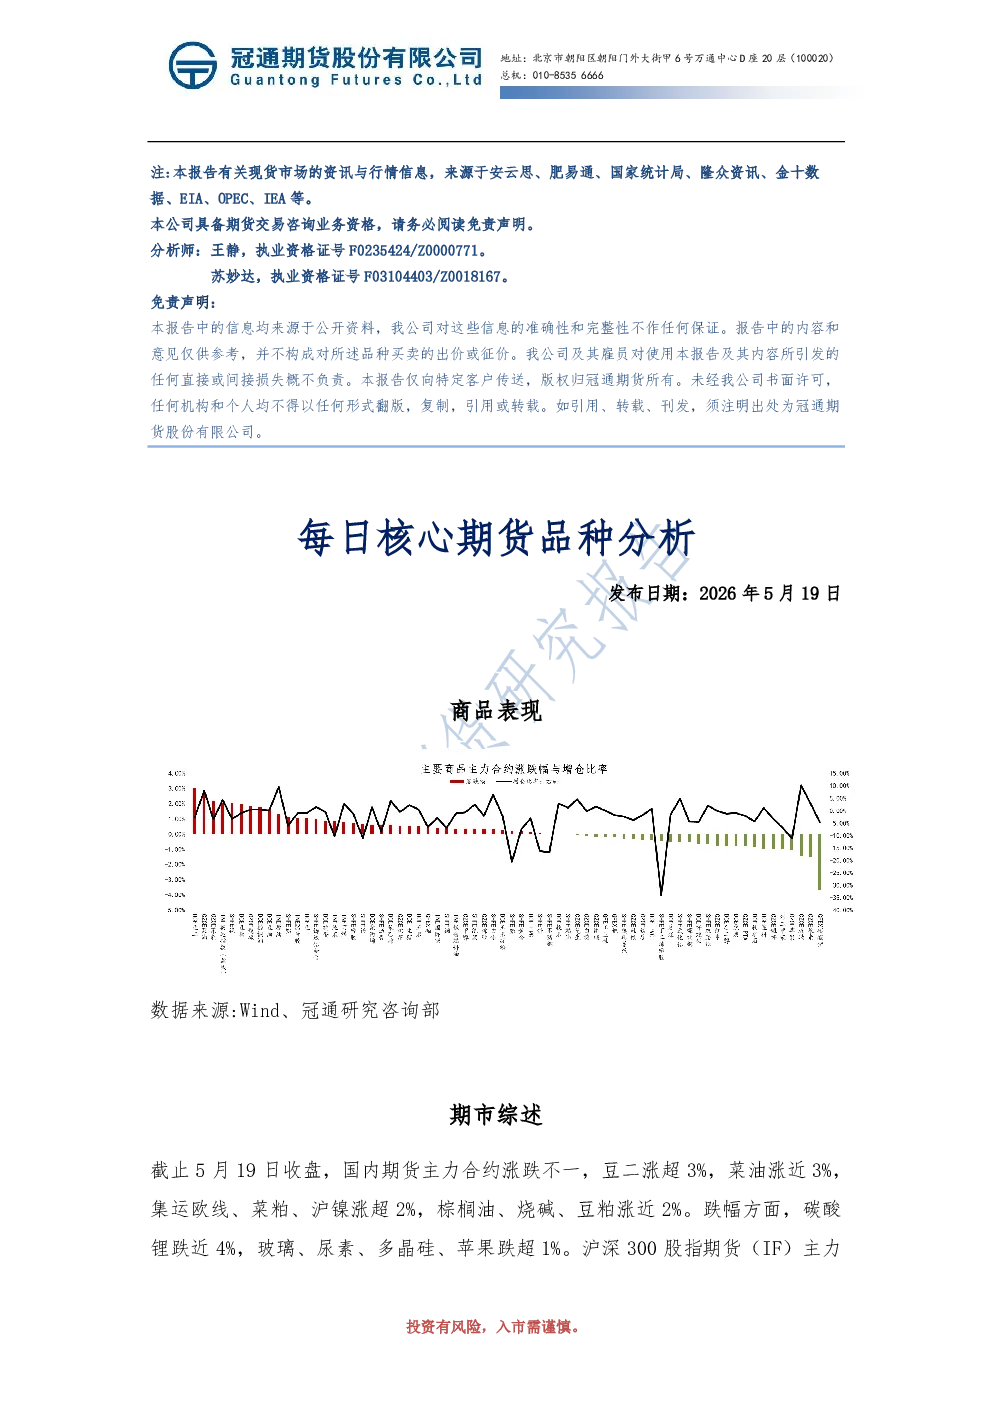
截至2026年5月19日收盘,国内期货主力合约涨跌不一。涨势方面,豆二涨超3%,菜油涨近3%,集运欧线、菜粕、沪镍涨超2%,棕榈油、烧碱、豆粕涨近2%;跌幅方面,碳酸锂跌近4%,玻璃、尿素、多晶硅、苹果跌超1%。股指期货方面,沪深300(IF)、上证50(IH)、中证500(IC)、中证1000(IM)主力合约均上涨,国债期货主力合约亦涨。资金流入方面,中证1000、中证2606、沪银2608资金流入显著;资金流出方面,沪金2606、碳酸锂2609、沪铜2606资金流出较多。
沪铜
沪铜高开低走,午后翻红,于十万元附近震荡。印尼格拉斯伯格铜矿复产推迟至2027年底,但2026年产量预计减少约13.6万吨。海外通矿扰动持续,国内硫酸出口禁令导致海外湿法冶炼铜减少,铜矿港口库存震荡磨底,冶炼厂加工费下挫。精废价差走扩,废铜供应商积极出货,但票据政策问题致货源偏紧,废铜制杆开工率低位徘徊。高价抑制中游工厂开工,终端需求除电网及AI外,家电、房地产、新能源汽车表现乏力。预计短期高位震荡,关注十万元整数关口,关注美国经济数据及加息押注。
碳酸锂
碳酸锂低开低走,下跌近4%。Mineral Resources Limited(MinRes)重启Bald Hill锂矿,但供需紧平衡逻辑未改。4月产量环比持平,锂辉石及锂云母产量下滑,盐湖卤水提锂比重抬升。津巴布韦出口及江西云母矿风波影响供应,库存处于低位,SMM库存样本含量将扩充。需求侧活跃,新能源汽车产销数据支撑动力电池旺季,储能锂电池出货量同比增长139%。受Bald Hill锂矿复产消息影响,谨慎追空。
原油
阿联酋退出OPEC+机制,未来将逐步提高产量;OPEC+计划6月增产18.8万桶/日,力争9月底前恢复减产供应。EIA数据显示美国原油库存减少超预期,油品库存继续减少。IEA等机构上调石油库存去化速度。中东局势及美伊谈判不确定性影响油价,特朗普发文表示不按原计划对伊朗发动军事打击,油价回落。美伊分歧较大,谈判僵局,原油存在冲高风险,注意控制风险。
沥青
沥青开工率环比下降,计划排产减少,下游开工率多数上涨但较往年偏低。华北地区刚需回暖,出货量增加,但全国出货量仍处于近年最低水平。沥青厂库库存率持平,山东地区价格稳定。中东原料供给受影响,市场担忧炼厂原料短缺。岚桥计息停产沥青,终端需求缓慢恢复但高价抑制成交,南方降雨阻碍刚需。预计沥青偏强震荡,关注中东局势进展。
PP
PP下游开工率环比回落,需求下降,塑编订单继续下降。石化库存持平,处于近年同期中性水平。成本端,国际原油价格回落。无新增产能投产,存量装置开工率略有回落。BOPP等订单一般,下游消费动力不足,高价原料挤压利润。预计暂时观望,关注下游需求承接力度及中东局势进展。
塑料
塑料开工率维持在83.5%左右,PE下游开工率环比回落,农膜订单继续回落。石化库存持平,处于近年同期中性水平。成本端,国际原油价格回落。新增产能30万吨/年的裕龙石化LDPE/EVA已投产。农膜进入淡季,下游高价抵触情绪浓厚,刚需采购放缓。预计暂时观望,关注下游需求承接力度及中东局势进展。
PVC
PVC开工率继续减少,处于近年同期最低水平;下游平均开工率回升但较去年同期减少。出口签单走强,社会库存略有增加。房地产投资、销售、新开工、施工、竣工面积同比降幅仍较大。PVC有反内卷预期,原料乙烯供应紧张,海内外市场降负荷预期。下游需求逐步恢复但力度有限,预计下跌空间有限,关注中东局势进展。
焦煤
焦煤低开高走,下跌趋势回稳。蒙煤日通关数量及国内矿山产出宽裕,保供不保价传言发酵。钢厂产量及开工保持韧性,采购尚可,虽连续三轮提涨,但盈利率上升。天气影响终端开工,四月房地产数据不容乐观。焦煤价格受动力煤回调及自身产量压制,反弹动能不足,预计止跌回稳为主。
尿素
尿素低开低走,日内下跌近2%。现货价格继续降低,河北、山东、河南等地尿素工厂出厂报价范围在1720-1750元/吨。近期工厂装置检修增多,日产下降至22万吨以下,但多为短期停车检修。夏季肥未到释放期,工业需求方面复合肥工厂开工率环比下降。原料价格高位抑制复合肥降价空间,厂内成品库存陆续累库。预计累库速度将放缓,需求或有增加,但开工难以回升。预计下跌空间有限,关注出口消息。