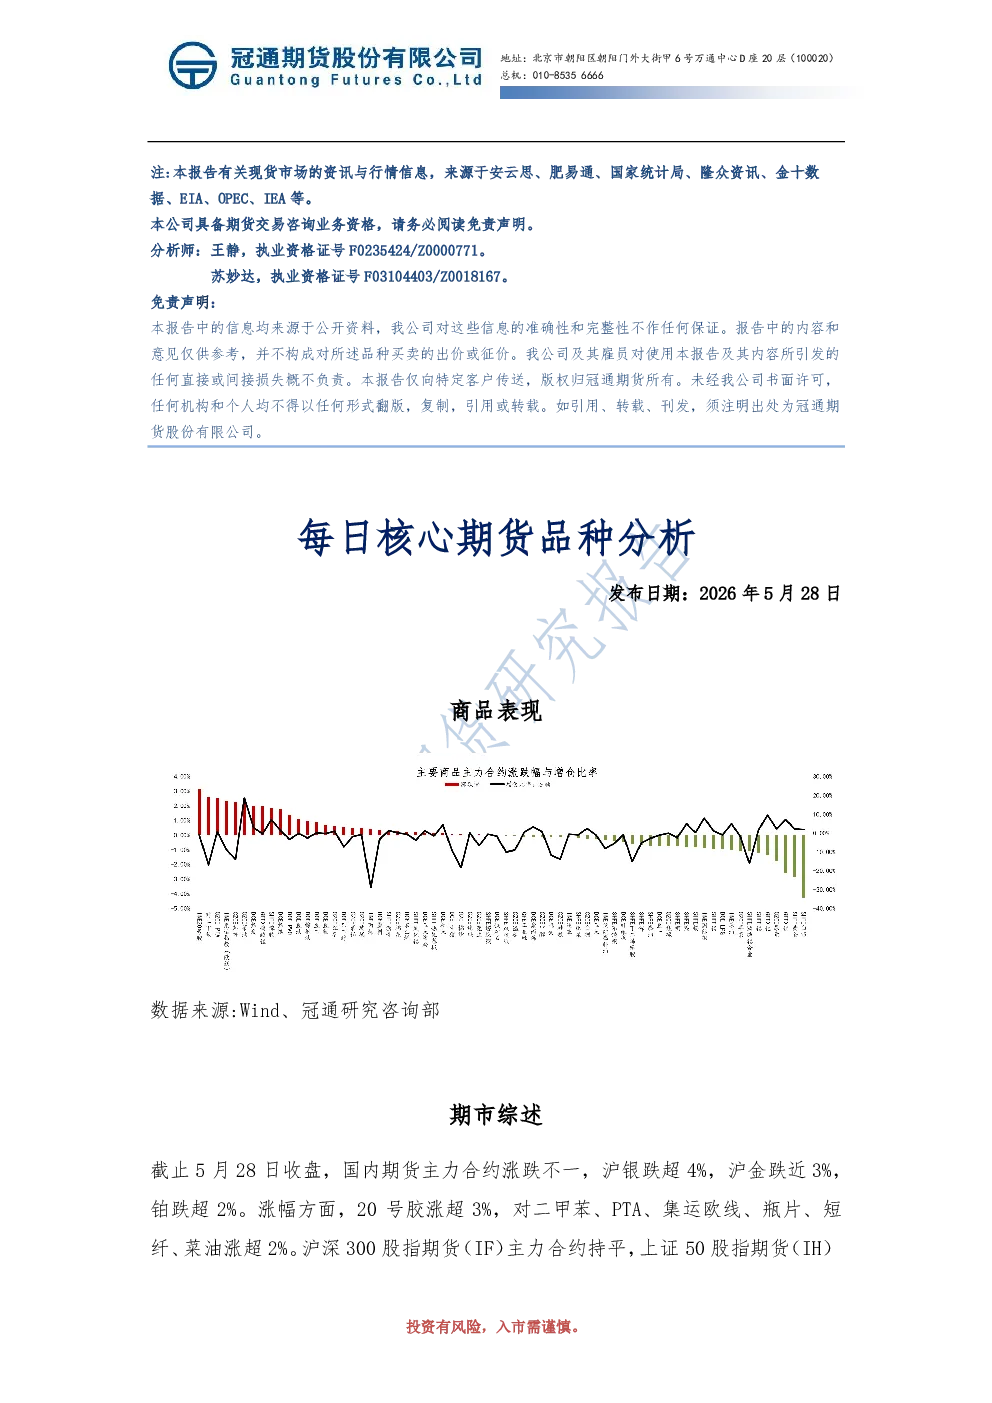
商品表现
- 国内期货主力合约涨跌不一,沪银跌超4%,沪金跌近3%,铂跌超2%。20号胶涨超3%,对二甲苯、PTA、集运欧线、瓶片、短纤、菜油涨超2%。股指期货涨跌互现,国债期货全线上涨。
沪铜
- 沪铜低开低走,基本面紧平衡,但受美伊局势和美元走强压制。
- 铜矿端事故及降低产量预期多发,硫酸出口禁令导致湿炼法产铜减少,废铜供应受限。
- 5月电解铜产量预计116.75万吨,环比下降。二季度铜冶炼厂检修增加,6-8月检修企业有三家。
- 下游需求整体偏强,但新能源汽车、房地产及家电等略有下滑。
- 美伊战况升级引发通胀担忧,美元走强压制有色金属价格,铜价承压运行,但下方有支撑。
碳酸锂
- 碳酸锂低开高走,枧下窝复产节奏再遭质疑,4月产量环比持平于3月,后续预计继续环比走弱。
- 矿端紧张预期持续存在,津巴布韦出口禁令影响仍在,SMM库存数据显示库存减少。
- 需求侧活跃,新能源汽车产销数据支撑动力电池旺季。
- 枧下窝复产或带来情绪端回吐,海外矿山扩建增加供应预期,但通胀预期限制碳酸锂涨幅。
原油
- OPEC+计划上调原油产量配额,但霍尔木兹海峡封锁影响增产政策。
- EIA数据显示美国原油库存减少超预期,油品库存继续减少,IEA上调石油库存去化速度。
- 美伊达成协议乐观,但分歧仍存,霍尔木兹海峡封锁未完全解除。
- 中东局势频繁扰动原油价格,建议谨慎参与。
沥青
- 沥青开工率环比下降,6月计划排产进一步下降,下游需求平淡,高价抑制成交。
- 中东原料供给受影响,进口下降,市场担忧国内炼厂原料短缺。
- 美伊分歧仍大,霍尔木兹海峡封锁未解除,沥青供应端压力未有实质性缓解。
- 预计沥青下方有支撑,裂解价差继续修复,注意控制风险。
PP
- PP下游开工率环比回落,需求继续下降,石化库存处于中性偏高水平。
- 成本端,中东战争和平谈判预期缓和,原油价格下跌。
- 无新增产能投产,存量装置开工率略有回升,BOPP等订单一般。
- 市场预计美伊即将达成协议,PP成本支撑减弱,但美伊仍有分歧,建议暂时观望。
塑料
- 塑料开工率上涨至82%,下游需求进入淡季,农膜生产收尾,高价原料抵触情绪明显。
- 石化库存处于中性偏高水平,成本端,中东战争和平谈判预期缓和,原油价格下跌。
- 新增产能投产推迟,下游需求淡季,市场预计美伊即将达成协议,塑料偏弱震荡。
PVC
- PVC开工率转而小幅增加,但仍处于最低水平,下游平均开工率回落,出口签单走弱。
- 上游原料乙烯供应紧张有所缓解,国内进入传统检修季,开工率处于最低位。
- 房地产投资、销售、新开工、施工、竣工面积同比降幅较大,PVC下游需求处于淡季。
- 美伊谈判未敲定,霍尔木兹海峡封锁未解除,供需双弱下,现货成交偏淡,预计下跌空间有限。
焦煤
- 山西煤矿事故导致129座煤矿停产,影响原煤日产32.84万吨。
- 4月中国炼焦煤进口同比大幅增长,国内矿山库存同比偏高,港口库存高位宽松。
- 钢厂高价接受度回升,补库意愿提升,五轮提涨酝酿中,焦企利润可观。
- 钢厂开工维持高位,但南方雨季影响终端开工,需求端支撑预计边际转弱。
- 山西煤矿安全自查进行中,后续6月安全月预计将监察趋严,行情以偏强为主。
尿素
- 出口消息及印标情况促使现货挺价意愿强烈,印度NFL发布新一轮170万吨尿素进口标购。
- 尿素出口配额基本落地,预计2026年第一轮尿素出口总配额约为150万吨。
- 前期检修企业陆续复产,5月份产量预计在630万吨,高于往年同期水平。
- 进入6-7月全国大部分地区进入夏季肥追肥旺季,复合肥工厂开工率窄幅提升。
- 预计工厂开工负荷将企稳,南方进入雨季,终端旺季尾声,库存继续累库但幅度放缓。
- 出口政策及印标落地后盘面冲高回落,内需拖累下行,但出口配额依然发酵,期现分化。