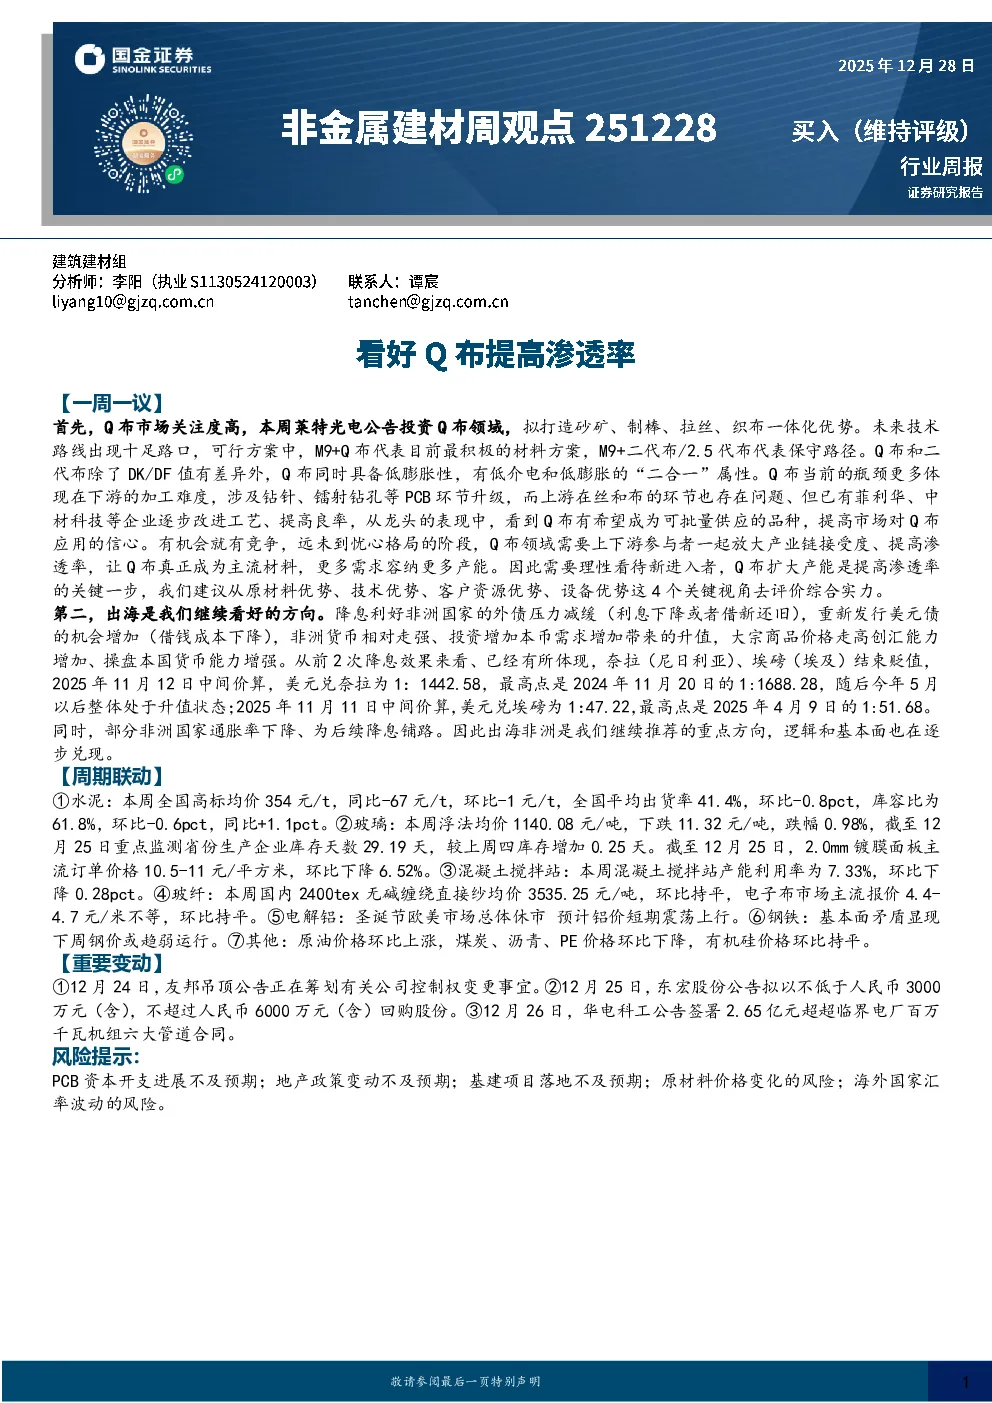
一周一议
Q布市场
- 莱特光电投资Q布领域,拟打造一体化优势。
- 技术路线选择:M9+Q布(积极) vs M9+二代布/2.5代布(保守)。
- Q布优势:低膨胀性,兼具低介电和低膨胀属性。
- 当前瓶颈:下游加工难度(PCB环节升级),上游丝和布环节问题。
- 龙头企业(菲利华、中材科技)逐步改进工艺,提高良率。
- 市场观点:Q布有望成为可批量供应品种,提高应用信心。
- 竞争格局:远未到担忧阶段,需上下游共同提高产业链接受度和渗透率。
- 新进入者:理性看待,扩大产能是提高渗透率关键。
- 评价关键:原材料、技术、客户资源、设备优势。
出海
- 出海方向:非洲市场。
- 利好因素:降息缓解外债压力,货币走强,大宗商品价格走高。
- 已有成效:奈拉(尼日利亚)、埃磅(埃及)结束贬值,货币升值。
- 通胀率下降,为后续降息铺路。
- 推荐方向:出海非洲,逻辑和基本面逐步兑现。
内需
- 挖掘国内新需求方向:三棵树、四川路桥、兔宝宝、悍高集团、北新建材、伟星新材、王力安防、东方雨虹、科顺股份。
周期联动
- 水泥:全国高标均价354元/t,同比-67元/t,环比-1元/t,出货率41.4%,库容比61.8%。
- 玻璃:浮法均价1140.08元/吨,下跌11.32元/吨,库存天数29.19天。
- 混凝土搅拌站:产能利用率7.33%。
- 玻纤:2400tex无碱缠绕直接纱均价3535.25元/吨,电子布报价4.4-4.7元/米。
- 电解铝:短期震荡上行。
- 钢铁:下周钢价或趋弱运行。
- 其他:原油上涨,煤炭、沥青、PE下降,有机硅持平。
景气周判(1222-1226)
- 水泥:市场需求低迷,关注政策落地情况。
- 浮法玻璃:价格环比跌幅收窄,库存环比增幅0.69%,市场心态偏悲观。
- 光伏玻璃:2.0mm镀膜面板主流订单价格环比下降6.52%,需求支撑转弱。
- AI材料-电子布:Low-Dk二代布+Low-CTE布26年紧缺确定性高,Q布关注M9相关方案确定进展。
- AI材料-高阶铜箔:HVLP涨价持续性可期,期待25Q4-26Q1下一轮提价。
- AI材料-HBM材料:海内外扩产拉动需求,国内两房新增扩产预期,海外存储拉动美光+三星+美光扩产。
- 传统玻纤:景气度承压,需求端亮点为风电,出口受关税政策影响,价格以稳为主。
- 碳纤维:龙头满产满销扭亏,但需求拐点未现。
- 消费建材:竣工端需求疲软,开工端材料略有企稳,零售品种景气度稳健向上。
- 非洲建材:人均消耗低于全球平均,新兴市场机会突出。
- 民爆:新疆、西藏地区高景气,全国大部分地区承压。
本周市场表现(1222-1226)
- 建材指数上涨5.50%,玻璃制造(5.78%),玻纤(14.58%),耐火材料(4.68%),消费建材(2.02%),水泥制造(1.29%),管材(0.56%)。
本周建材价格变化
- 水泥:全国水泥市场价格环比持平,库容比61.75%。
- 浮法玻璃+光伏玻璃:浮法玻璃价格稳中偏弱,库存增加;光伏玻璃价格持续下滑,库存增加。
- 玻纤:2400tex无碱缠绕直接纱均价3535.25元/吨,电子布报价4.4-4.7元/米。
- 碳纤维:市场价格维稳运行,均价83.75元/千克。
- 能源和原材料:动力煤价格环比下降,沥青价格环比下降,有机硅价格环比持平,原油价格环比上涨,LNG价格环比下降。
- 塑料制品上游:PPR价格环比持平,PE价格环比下降。
- 民爆:西部区域景气度突出,新疆、西藏地区高景气,硝酸铵价格下降。
风险提示
- PCB资本开支进展不及预期。
- 地产政策变动不及预期。
- 基建项目落地不及预期。
- 原材料价格变化的风险。
- 海外国家汇率波动的风险。