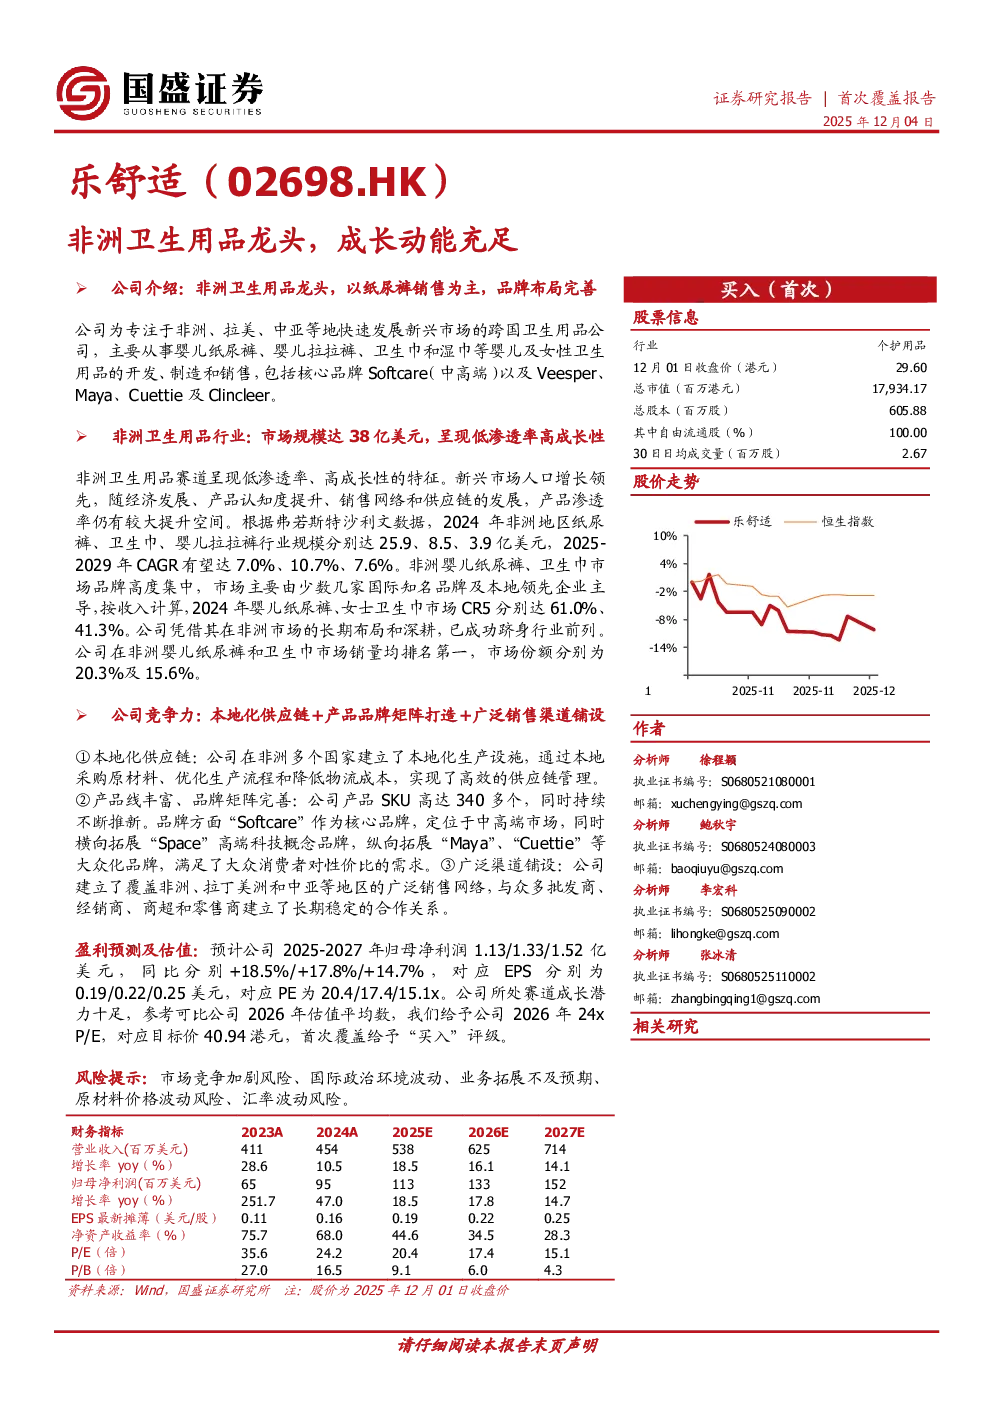
公司为专注于非洲、拉美、中亚等地新兴市场的跨国卫生用品公司,主要从事婴儿纸尿裤、婴儿拉拉裤、卫生巾和湿巾等产品的开发、制造和销售,核心品牌为Softcare(中端市场)。
行业分析:非洲卫生用品行业呈现低渗透率、高成长性的特征。新兴市场人口增长迅速,随着经济发展、产品认知度提升和销售网络完善,产品渗透率仍有较大提升空间。2024年非洲地区纸尿裤、卫生巾、婴儿拉拉裤行业规模分别达25.9、8.5、3.9亿美元,预计2025-2029年CAGR分别达7.0%、10.7%、7.6%。市场主要由少数几家国际知名品牌及本地领先企业主导,按收入计算,2024年婴儿纸尿裤、女士卫生巾市场CR5分别达61.0%、41.3%。
公司竞争力:公司凭借本地化供应链、产品品牌矩阵和广泛销售渠道,在非洲市场占据领先地位。1)本地化供应链:公司在非洲多个国家建立生产设施,通过本地采购、优化生产流程和降低物流成本,实现高效供应链管理。截至2025年4月30日,公司在非洲布局8座生产工厂,总设计产能达每年125.8亿片婴儿纸尿裤。2)产品品牌矩阵:公司产品线丰富,涵盖340多个SKU,并建立完善的品牌矩阵,包括核心品牌Softcare(中端市场)、科技概念品牌Space(高端市场)和大众化品牌Maya、Cuettie等,满足不同层次消费者需求。3)广泛销售网络:公司建立了覆盖非洲、拉丁美洲和中亚等地区的广泛销售网络,与众多批发商、经销商、商超和零售商建立长期稳定的合作关系,实现产品的广泛覆盖和高效销售。
财务分析:公司收入利润持续增长,2024/2025M1-4实现营收4.5/1.6亿美元,同比分别增长10.5%/15.5%;净利润1.0/0.3亿美元,同比分别增长47.1%/12.5%。毛利率由2022年的23.0%上升至2024年的35.2%,主要受定价能力影响。净利率从2022年的5.7%提升至2024年的20.9%。公司盈利能力持续优化,主要得益于市场份额提升、产品结构优化和规模效应。
盈利预测与估值:预计公司2025-2027年实现营收5.4/6.3/7.1亿美元,同比+18.5%/+16.1%/+14.1%;归母净利润1.13/1.33/1.52亿美元,同比+18.5%/+17.8%/+14.7%。对应EPS分别为0.19/0.22/0.25美元。参考可比公司2026年估值平均数,给予公司2026年24xP/E,对应目标价40.94港元,首次覆盖给予“买入”评级。
风险提示:市场竞争加剧、国际政治环境波动、业务拓展不及预期、原材料价格波动、汇率波动。