一、深度布局自免,多管线即将步入商业化收获期
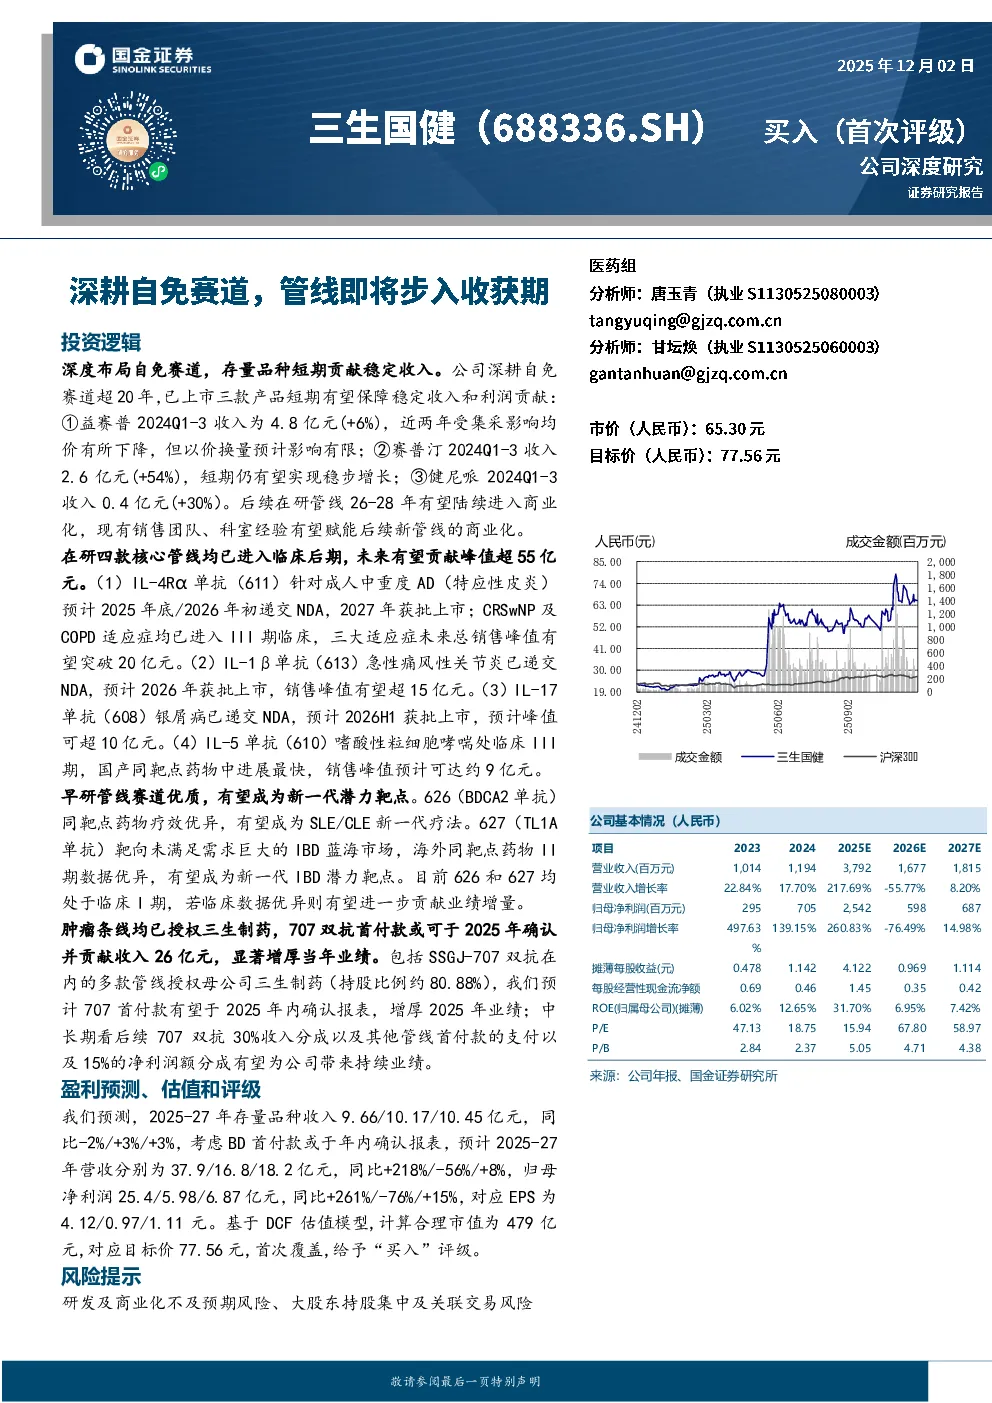
公司专注自免赛道,已上市三款产品短期贡献稳定收入:益赛普、赛普汀和健尼哌。后续在研管线26-28年有望陆续进入商业化,现有销售团队和科室经验将赋能新管线商业化。在研四款核心管线IL-4Rα单抗、IL-1β单抗、IL-17单抗和IL-5单抗均进入临床后期,未来三年逐步进入收获期,总销售峰值有望突破100亿元。早研管线赛道优质,有望成为新一代潜力靶点,包括BDCA2单抗和TL1A单抗。肿瘤条线均已授权三生制药,上市后有望带来持续利润贡献,其中SSGJ-707双抗已与辉瑞达成全球合作,首付款12.5亿美元。
二、在研管线进度靠前,未来三年逐步进入收获期
(一)611:IL-4R探索2型炎症反应蓝海市场,差异化布局有望在细分赛道弯道超车
IL-4R单抗针对成人中重度AD、CRSwNP及COPD适应症,未来总销售峰值有望突破20亿元。
(二)613:国内顺位第二的IL-1β,竞争格局较好,止痛+抗炎双效协同开拓蓝海市场
IL-1β单抗针对急性痛风性关节炎,未来销售峰值有望超15亿元。
(三)608:靶向银屑病、强直性脊柱炎,产品力强且商业化优势明显
IL-17单抗靶向银屑病、强直性脊柱炎,未来销售峰值预计可超10亿元。
(四)610:剑指近2000万重度嗜酸性粒细胞哮喘患者,国产IL-5靶点研发进度第一
IL-5单抗针对重度嗜酸性粒细胞哮喘,未来销售峰值预计可达约9亿元。
三、早研管线赛道优质,有望成为新一代潜力靶点
(一)626:BDCA2单抗,同靶点药物疗效优异,有望成为SLE/CLE新一代疗法
BDCA2单抗针对SLE/CLE,有望成为新一代疗法。
(二)627:TL1A单抗,靶向为满足需求巨大的IBD蓝海市场
TL1A单抗针对IBD,有望成为新一代IBD潜力靶点。
四、肿瘤条线均已license out三生制药,上市后有望带来持续利润贡献
公司聚焦自免主业,肿瘤及眼科管线授权/转让给母公司三生制药,包括SSGJ-707、SSGJ-706、601A等多个项目。SSGJ-707对外授权辉瑞,首付款12.5亿美元,未来国内销售峰值约100亿元。
五、盈利预测与投资建议
预计2025-27年存量品种收入分别为9.66/10.17/10.45亿元,增量品种收入分别为43.38/16.77/18.15亿元,2025-27年营收分别为37.9/16.8/18.2亿元,归母净利润分别为25.4/5.98/6.87亿元,对应EPS为4.12/0.97/1.11元。基于DCF模型估值,计算合理市值为479亿元,对应合理目标价为77.56元。首次覆盖,给予“买入”评级。
六、风险提示
研发进度不及预期风险、商业化不及预期风险、大股东持股集中及关联交易风险。