核心观点与关键数据
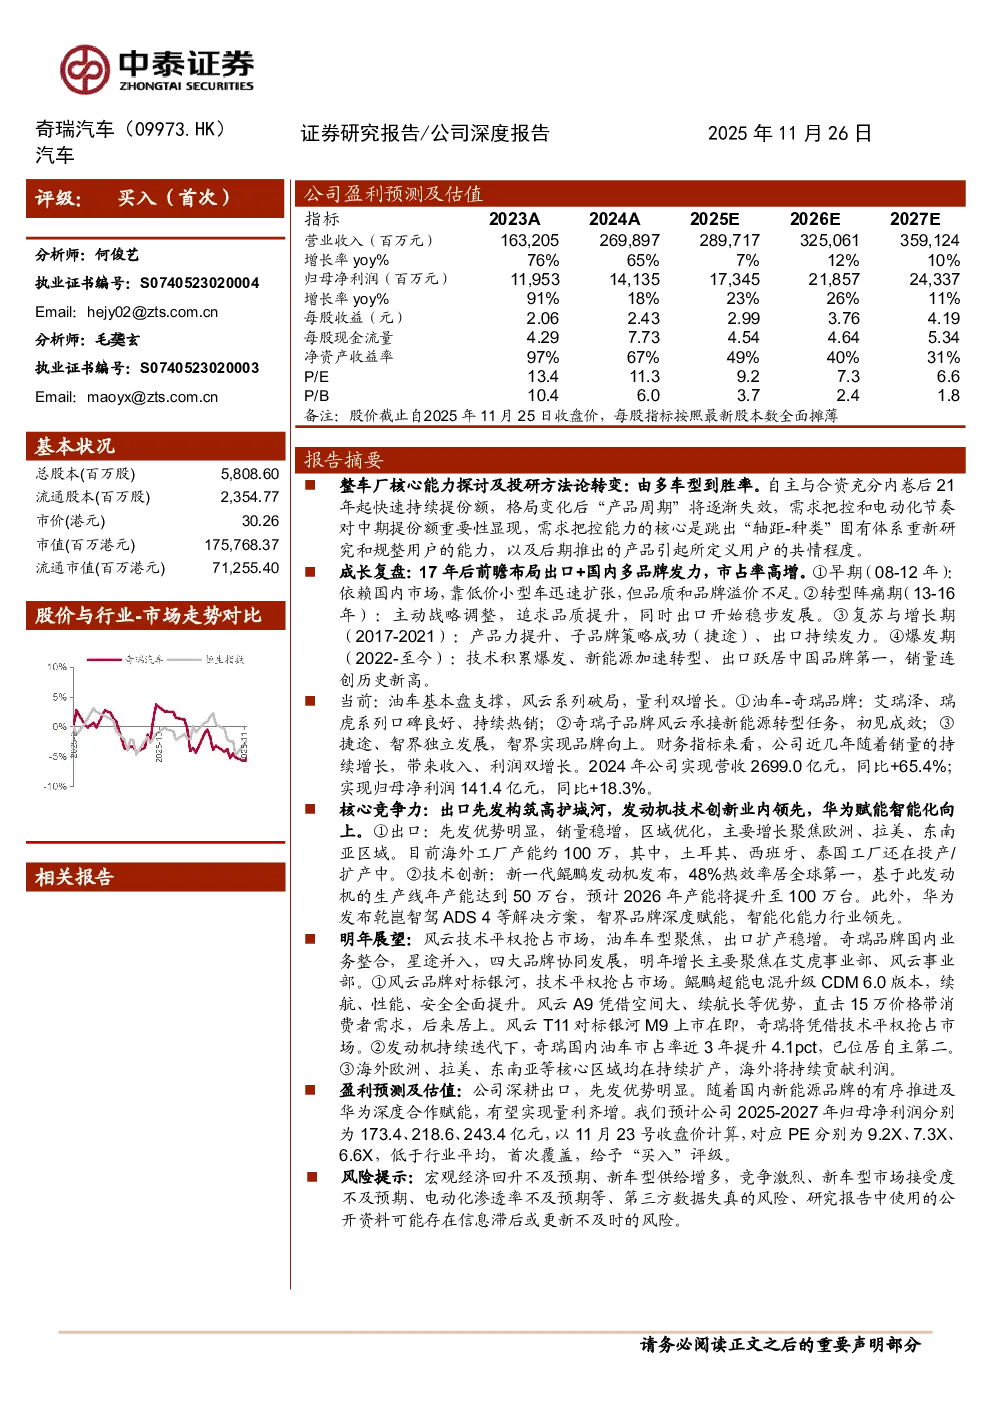
- 整车厂核心能力探讨:自主与合资车企竞争加剧后,21年起奇瑞快速提升市场份额。未来,需求把控能力和电动化节奏对中期份额提升至关重要。需求把控的核心是跳出传统“轴距-种类”体系,重新研究用户,并推出引发用户共鸣的产品。
- 成长复盘:奇瑞17年后前瞻布局出口和多品牌战略,市场份额显著提升。早期(2008-2012年)依赖国内低价小型车扩张,但品质和品牌溢价不足。转型阵痛期(2013-2016年)提升品质,出口稳步发展。复苏与增长期(2017-2021年)产品力提升,子品牌捷途成功,出口发力。爆发期(2022至今)技术积累爆发,新能源加速转型,出口跃居中国品牌第一,销量创新高。
- 当前状况:油车基本盘稳固,风云系列新能源车型初见成效,量利双增长。奇瑞品牌艾瑞泽、瑞虎系列口碑良好且热销;风云系列承接新能源转型,初见成效;捷途、智界独立发展,智界品牌向上。
- 财务表现:2024年公司实现营收2699.0亿元,同比增长65.4%;归母净利润141.4亿元,同比增长18.3%。单车毛利持续提升。
- 核心竞争力:出口先发优势明显,销量稳增,区域优化,主要增长聚焦欧洲、拉美、东南亚。海外工厂产能约100万,其中土耳其、西班牙、泰国工厂还在投产/扩产中。发动机技术创新领先,新一代鲲鹏发动机热效率达48%,全球第一,年产能50万台,预计2026年提升至100万台。华为赋能智能化,智界品牌深度赋能,智能化能力行业领先。
明年展望
- 国内业务:奇瑞品牌国内业务整合,星途并入,四大子品牌协同发展。增长主要聚焦艾虎事业部(艾瑞泽、瑞虎)和风云事业部。
- 风云品牌:对标比亚迪银河,技术平权抢占市场。鲲鹏超能电混升级CDM6.0版本,续航、性能、安全全面提升。风云A9凭借空间大、续航长等优势,直击15万价格带消费者需求,已超过星耀8的最高时期。风云T11对标银河M9已上市,24小时大定破1.7万。
- 油车聚焦:发动机持续迭代,奇瑞国内油车市占率近3年提升4.1pct,已位居自主第二。瑞虎系列动力性能同级别突出,空间更大,月销表现亮眼。
- 海外扩产:欧洲、东南亚、拉美等核心区域持续扩产,海外将持续贡献利润。欧洲市场重点突破西班牙、意大利,西班牙产能提升后,奇瑞有望进一步打开欧洲市场。美洲区域(剔除美加市场)先发优势明显,2024年公司在美洲市占率已达2.3%。东南亚市场坚持本土化战略,新能源与高性能燃油并重。
盈利预测与估值
- 盈利预测:预计2025-2027年公司归母净利润分别为173.4、218.6、243.4亿元。
- 估值:以11月25日收盘价计算,2025-2027年对应PE分别为9.2X、7.3X、6.6X,低于行业平均。
- 投资建议:首次覆盖,给予“买入”评级。
风险提示
- 宏观经济回升不及预期。
- 新车型供给增多,竞争激烈。
- 新车型市场接受度不及预期。
- 电动化渗透率不及预期。
- 第三方数据失真的风险。
- 研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。