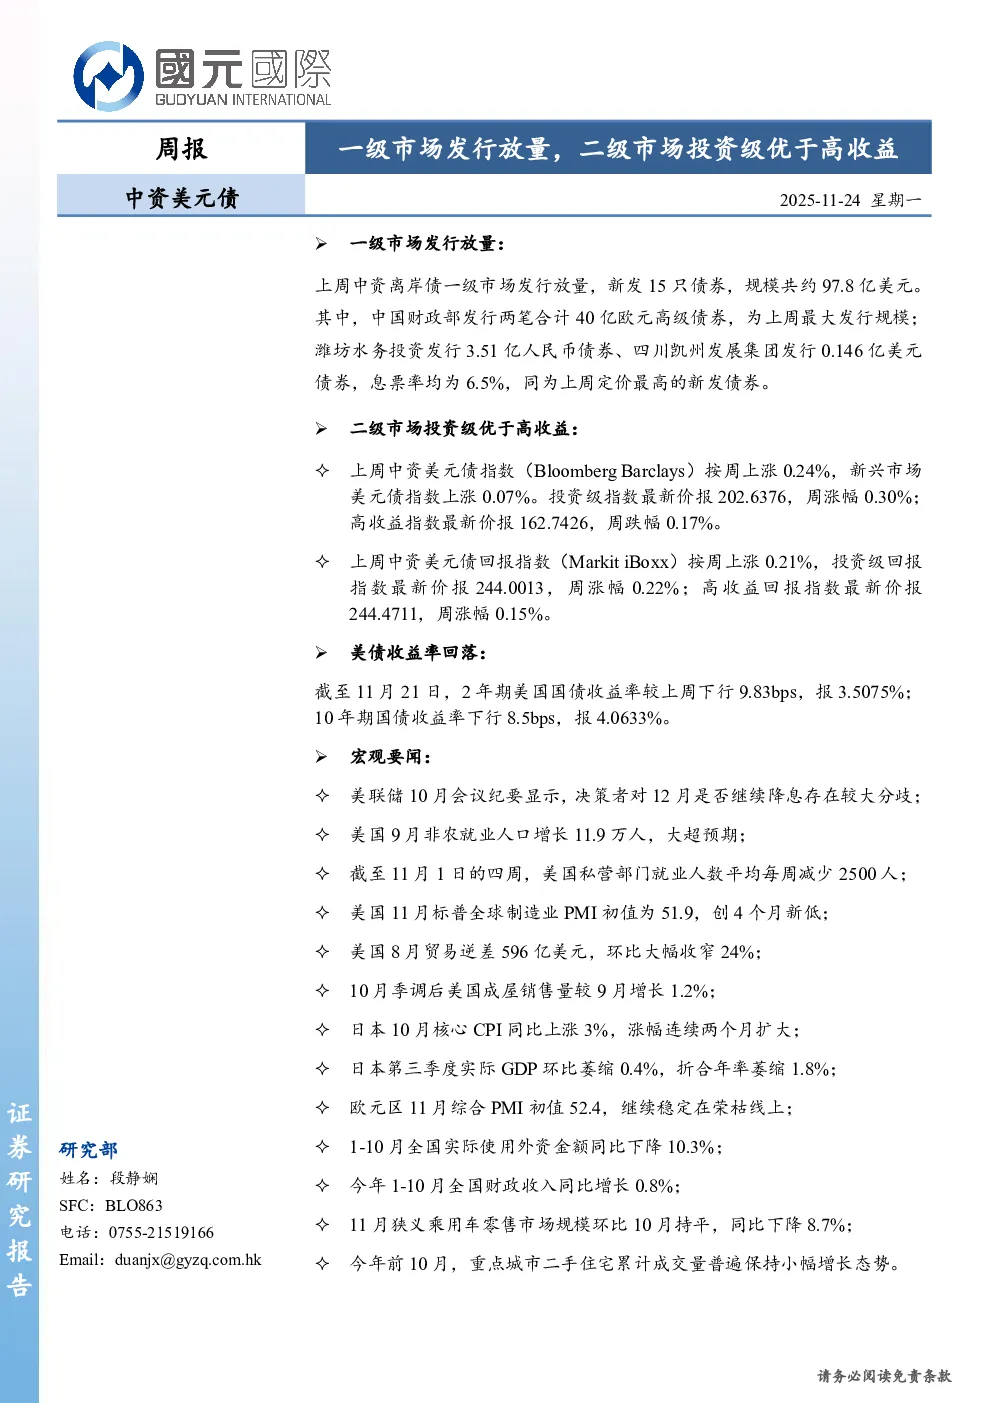
一级市场
上周中资离岸债一级市场发行放量,新发15只债券,规模约97.8亿美元。其中,中国财政部发行两笔合计40亿欧元高级债券,为上周最大发行规模;潍坊水务投资和四川凯州发展集团发行的债券息票率均为6.5%,为上周最高定价。市场需求旺盛,中国财政部债券认购逾1000亿欧元,香港按揭证券和中国银行迪拜分行债券认购均超3倍。
二级市场
- 指数表现:中资美元债指数按周上涨0.24%,投资级指数周涨幅0.30%,高收益指数周跌幅0.17%。中资美元债回报指数按周上涨0.21%,投资级和高收益回报指数均上涨。
- 行业表现:材料板块领涨(收益率下行43.3bps),政府板块次之(收益率下行9.6bps);地产板块领跌(收益率上行18.9bps),医疗保健板块次之(收益率上行65.8bps)。
- 评级表现:投资级名字均上涨,A和BBB等级收益率分别下行6.9bps和6.0bps;高收益名字均下跌,BB等级上行4.1bps,DD+至NR等级上行约186.4bps,无评级名字上行5.1bps。
- 热点事件:旭辉集团子公司债务逾期1770万元,涉及12家子公司;“22旭辉集团MTN001”已展期,“HPR旭辉1”等多只债券通过重组方案。鑫苑(中国)置业有限公司债务逾期59.26亿元,涉及银行及非银金融机构贷款。
- 评级调整:无具体信息。
美国国债报价
截至11月21日,2年期美国国债收益率下行9.83bps至3.5075%,10年期国债收益率下行8.5bps至4.0633%。
宏观数据追踪
- 美联储10月会议纪要显示,决策者对12月是否降息存在分歧,多数官员倾向维持利率不变,但部分官员支持降息。
- 美国9月非农就业人口增长11.9万人,失业率升至4.4%;私营部门就业每周减少2500人。
- 美国11月制造业PMI初值为51.9,创4个月新低,服务业PMI初值为55,创4个月新高。
- 日本10月核心CPI同比上涨3%,连续两个月扩大;第三季度GDP环比萎缩0.4%。
- 欧元区11月综合PMI初值52.4,稳定在荣枯线上,德国制造业重陷萎缩。
- 中国1-10月实际使用外资金额同比下降10.3%,财政收入同比增长0.8%。
- 10月城镇16-24岁劳动力失业率为17.3%,全社会用电量同比增长10.4%。
- 11月狭义乘用车零售市场规模环比持平,同比下降8.7%,新能源零售量预计达135万辆,渗透率首次超60%。
- 重点城市二手住宅成交量前10月小幅增长,10月市场活跃度下降,预计11月环比修复但同比仍承压。
风险提示
美国经济政策变动、超预期信用风险事件、稳地产政策效果不及预期。