一周观点
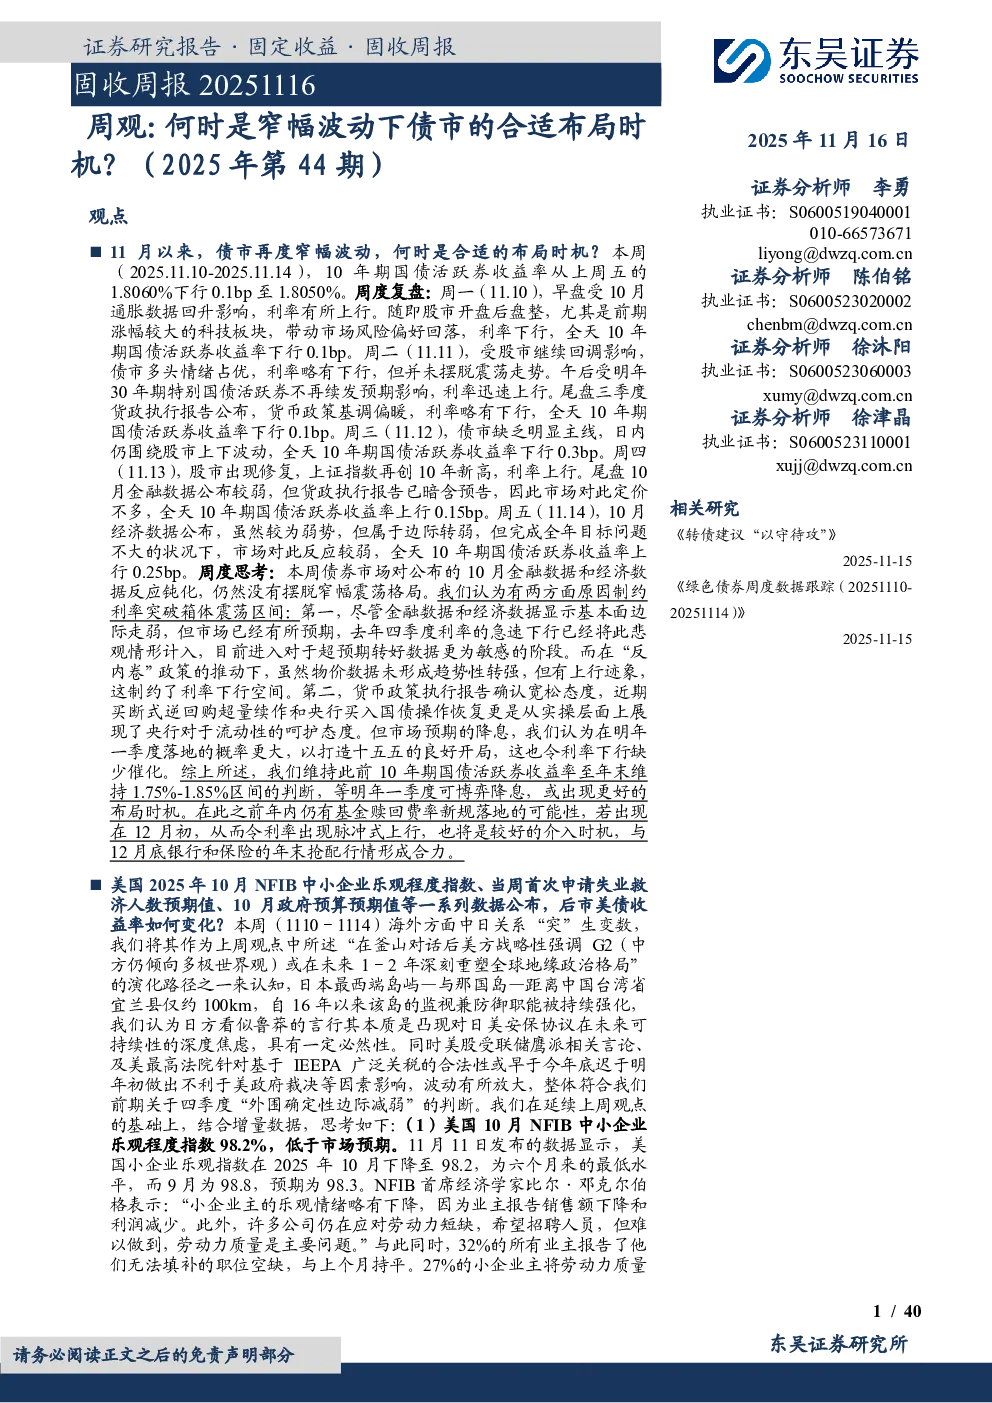
- 债市窄幅波动:11月以来债市窄幅波动,10年期国债活跃券收益率在1.8050%-1.8060%之间波动。
- 影响利率因素:市场对10月金融数据和经济数据反应钝化,利率突破箱体震荡区间受两方面制约:
- 基本面边际走弱已预期,市场更敏感于超预期转好数据,“反内卷”政策推动物价上行,制约利率下行空间。
- 货币政策执行报告确认宽松态度,但降息预期在明年一季度落地概率更大,利率下行缺少催化。
- 布局时机:维持10年期国债活跃券收益率至年末维持1.75%-1.85%区间的判断,建议等待明年一季度降息或基金赎回费率新规落地(12月初)的介入时机。
海外市场分析
- 美国经济数据:
- 10月NFIB中小企业乐观程度指数98.2%,低于预期,小企业主乐观情绪下降,销售额和利润减少,劳动力短缺问题突出。
- 11月8日当周首次申请失业救济人数降至约22.5万人,持续申领失业救济人数降至194万人。
- 美债收益率:12月降息概率下降,美债收益率集体上行,10年期美债收益率报4.12%,2年期美债收益率报3.59%。
- 美联储官员对12月利率决策持观望态度,旧金山联邦储备银行行长玛丽·戴利表示“尚未就12月的利率决策做出最终决定”。
- Fedwatch预期2025年12月降息25bp的概率降至55.6%,2026年1月再次降息的可能性降至48.6%。
地方债市场回顾
- 一级市场:本周发行73只地方债,总发行金额2,850.66亿元,净融资额2,427.92亿元,主要投向综合、战略发展和城乡基础设施建设。
- 二级市场:地方债存量54.01万亿元,成交量3,101.34亿元,换手率为0.57%。
- 提前兑付:本周城投债提前兑付总规模为5.25亿元,重庆市和湖南省分别提前兑付4.85亿元和0.40亿元。
- 发行计划:本月地方债发行计划总额为3,835.00亿元。
信用债市场回顾
- 一级市场:本周信用债共发311只,总发行2,681.40亿元,总偿还量2,366.97亿元,净融资额314.43亿元。
- 城投债:发行607.70亿元,偿还690.20亿元,净融资额-82.50亿元。
- 产业债:发行2,073.70亿元,偿还1,676.77亿元,净融资额396.93亿元。
- 二级市场:各券种成交量前三分别为工业、公用事业和金融行业。
- 评级变动:本周无评级或展望调高或调低债券。
风险提示
- 大宗商品价格波动风险;宏观政策变动风险。
- 历史经验不代表将来:政策将跟随基本面产生变动。
- 经济基本面变化超预期。