业绩简评
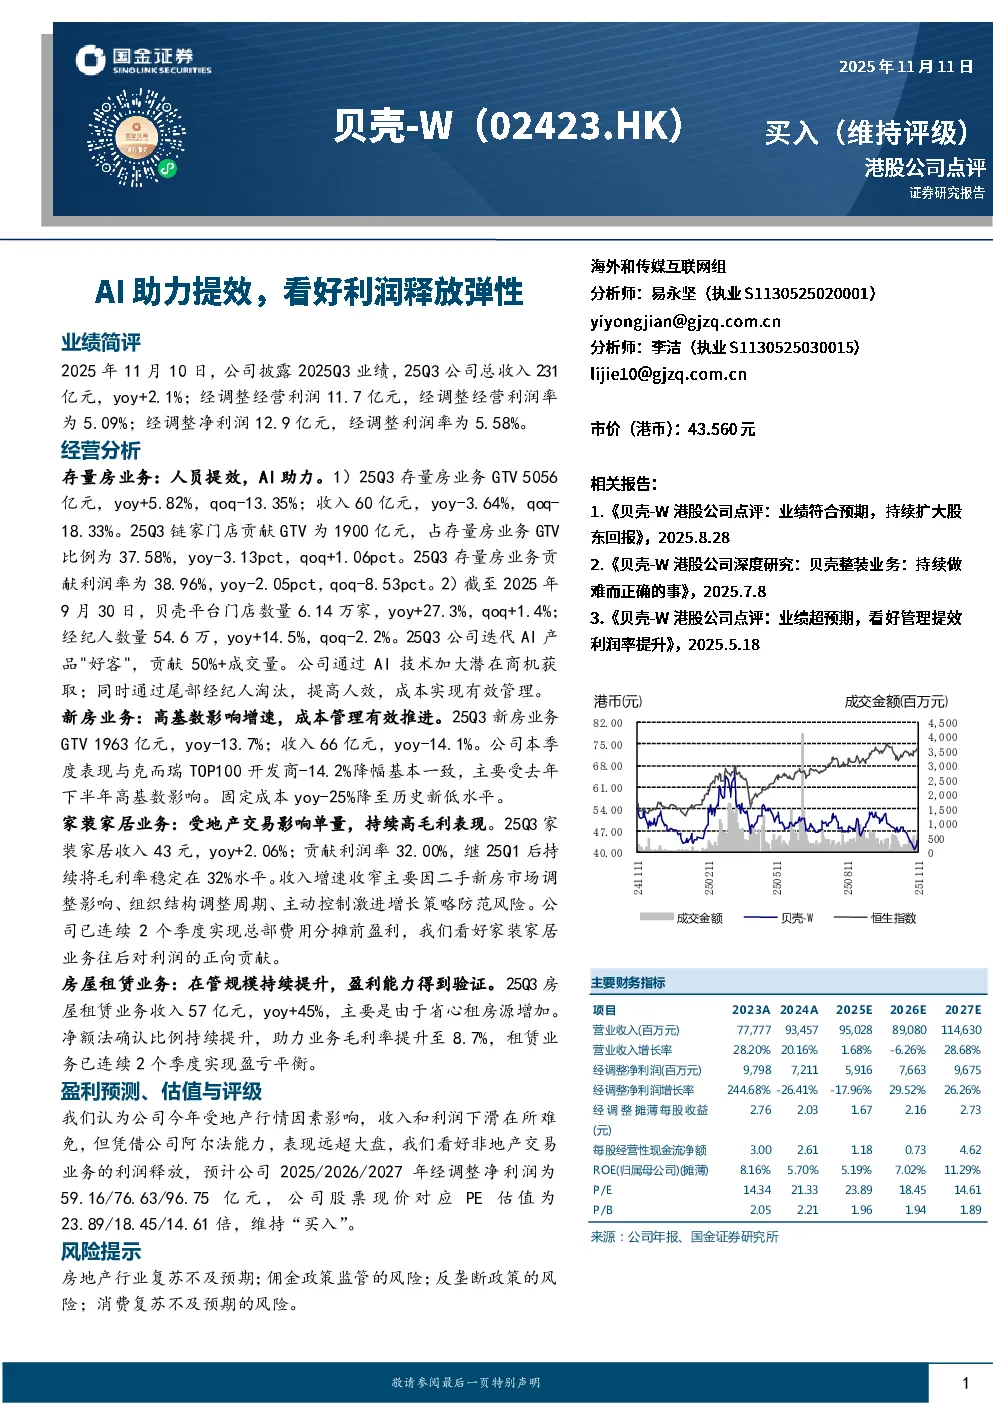
2025年11月10日,公司披露2025Q3业绩,总收入231亿元,同比增长2.1%;经调整经营利润11.7亿元,经调整经营利润率为5.09%;经调整净利润12.9亿元,经调整利润率为5.58%。
经营分析
存量房业务
- 2025Q3存量房业务GTV 5056亿元,同比增长5.82%,环比下降13.35%;收入60亿元,同比增长-3.64%,环比下降18.33%。
- 链家门店贡献GTV 1900亿元,占存量房业务GTV比例为37.58%,同比下降3.13个百分点,环比上升1.06个百分点。
- 存量房业务贡献利润率为38.96%,同比下降2.05个百分点,环比下降8.53个百分点。
- 截至2025年9月30日,贝壳平台门店数量6.14万家,同比增长27.3%,环比增长1.4%;经纪人数量54.6万,同比增长14.5%,环比下降2.2%。
- 公司迭代AI产品"好客",贡献50%+成交量,通过AI技术加大潜在商机获取,同时通过尾部经纪人淘汰提高人效,成本实现有效管理。
新房业务
- 2025Q3新房业务GTV 1963亿元,同比下降13.7%;收入66亿元,同比下降14.1%。
- 公司本季度表现与克而瑞TOP100开发商-14.2%降幅基本一致,主要受去年下半年高基数影响。
- 固定成本同比下降25%,降至历史新低水平。
家装家居业务
- 2025Q3家装家居收入43亿元,同比增长2.06%;贡献利润率32.00%,继2025Q1后持续将毛利率稳定在32%水平。
- 收入增速收窄主要因二手新房市场调整影响、组织结构调整周期、主动控制激进增长策略防范风险。
- 公司已连续2个季度实现总部费用分摊前盈利,看好家装家居业务往后对利润的正向贡献。
房屋租赁业务
- 2025Q3房屋租赁业务收入57亿元,同比增长45%,主要是由于省心租房源增加。
- 净额法确认比例持续提升,助力业务毛利率提升至8.7%,租赁业务已连续2个季度实现盈亏平衡。
盈利预测、估值与评级
- 公司今年受地产行情因素影响,收入和利润下滑在所难免,但凭借公司阿尔法能力,表现远超大盘。
- 预计公司2025/2026/2027年经调整净利润为59.16/76.63/96.75亿元,公司股票现价对应PE估值为23.89/18.45/14.61倍。
- 维持“买入”评级。
风险提示
- 房地产行业复苏不及预期;佣金政策监管的风险;反垄断政策的风险;消费复苏不及预期的风险。