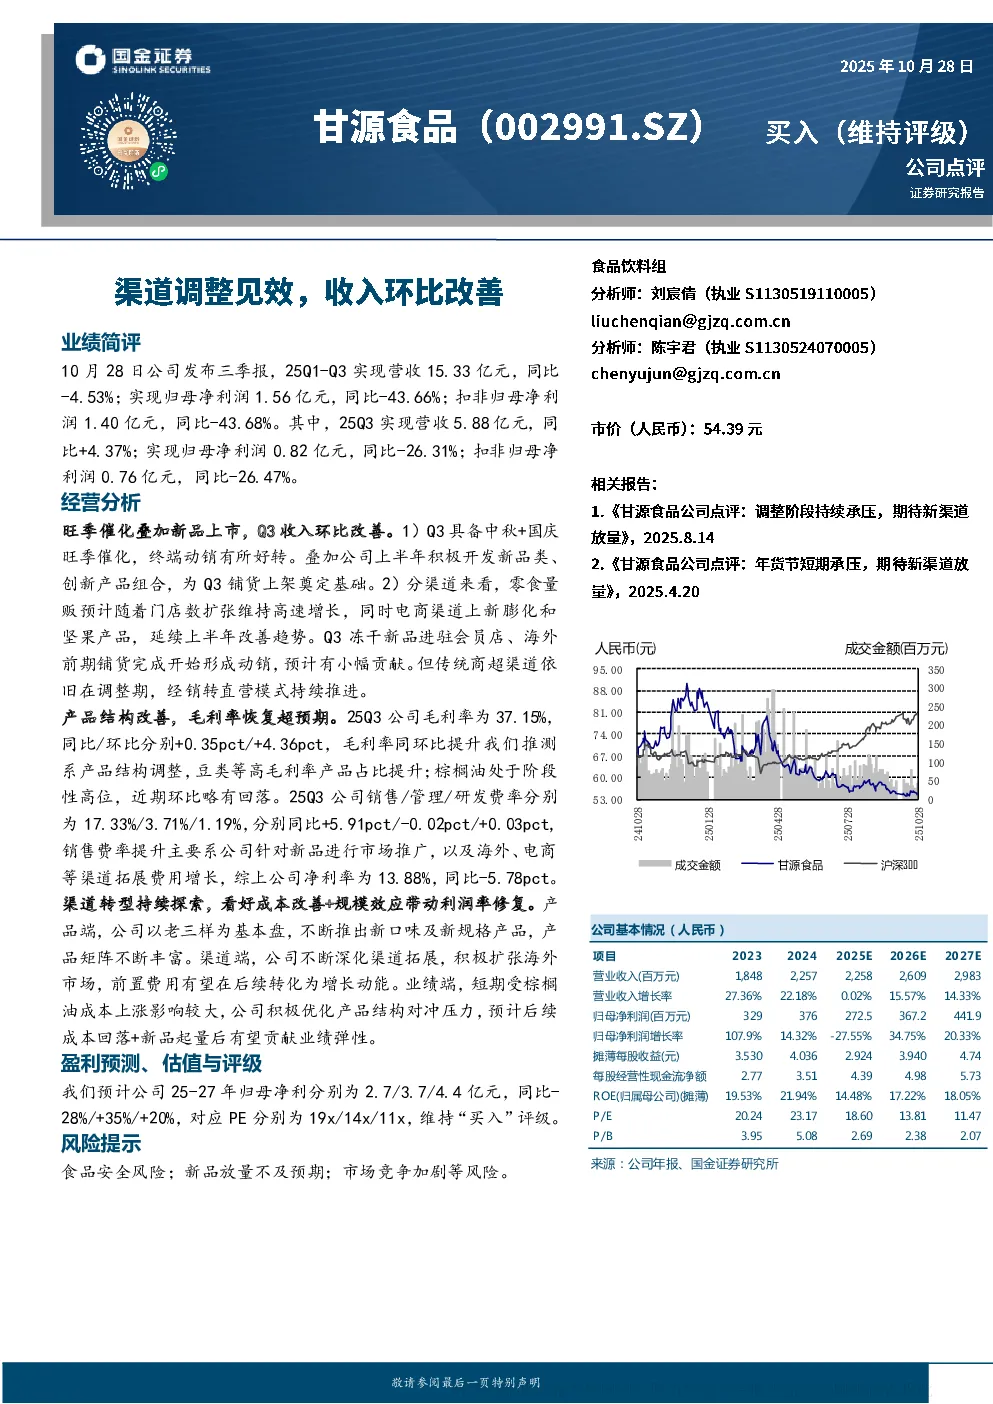
业绩简评
- 2025年前三季度实现营收15.33亿元,同比-4.53%;归母净利润1.56亿元,同比-43.66%;扣非归母净利润1.40亿元,同比-43.68%。
- 其中,第三季度实现营收5.88亿元,同比+4.37%;归母净利润0.82亿元,同比-26.31%;扣非归母净利润0.76亿元,同比-26.47%。
经营分析
- Q3收入环比改善:受中秋国庆旺季催化,终端动销好转;同时,公司上半年积极开发新品类,为Q3铺货上架奠定基础。
- 分渠道表现:零食量贩渠道维持高速增长,电商渠道上新膨化和坚果产品延续上半年改善趋势;冻干新品进驻会员店,海外前期铺货完成开始形成动销。
- 传统商超渠道:依旧在调整期,经销转直营模式持续推进。
- 毛利率恢复超预期:Q3毛利率为37.15%,同比/环比分别+0.35pct/+4.36pct;推测系产品结构调整,豆类等高毛利率产品占比提升;棕榈油处于阶段性高位,近期环比略有回落。
- 费用率:销售费率提升主要系新品市场推广及海外、电商渠道拓展费用增长;管理费率略有下降;研发费率保持稳定。
- 净利率:Q3净利率为13.88%,同比-5.78pct。
渠道转型与未来展望
- 产品端:以老三样为基本盘,不断推出新口味及新规格产品,产品矩阵不断丰富。
- 渠道端:不断深化渠道拓展,积极扩张海外市场,前置费用有望在后续转化为增长动能。
- 业绩端:短期受棕榈油成本上涨影响较大,公司积极优化产品结构对冲压力,预计后续成本回落+新品起量后有望贡献业绩弹性。
盈利预测、估值与评级
- 预计公司2025-2027年归母净利分别为2.7/3.7/4.4亿元,同比-28%/+35%/+20%。
- 对应PE分别为19x/14x/11x,维持“买入”评级。
风险提示
- 食品安全风险;新品放量不及预期;市场竞争加剧等风险。
关键数据
- 2023年营业收入1,848百万元,同比增长27.36%;归母净利润329百万元,同比增长107.9%。
- 2024年预计营业收入2,257百万元,同比增长22.18%;归母净利润376百万元,同比增长14.32%。
- 2025年预计营业收入2,258百万元,同比增长0.02%;归母净利润272.5百万元,同比下降27.55%。
- 2027年预计营业收入2,983百万元,同比增长14.33%;归母净利润441.9百万元,同比增长20.33%。