猜你想问
甘源食品2026年半年度业绩表现如何?
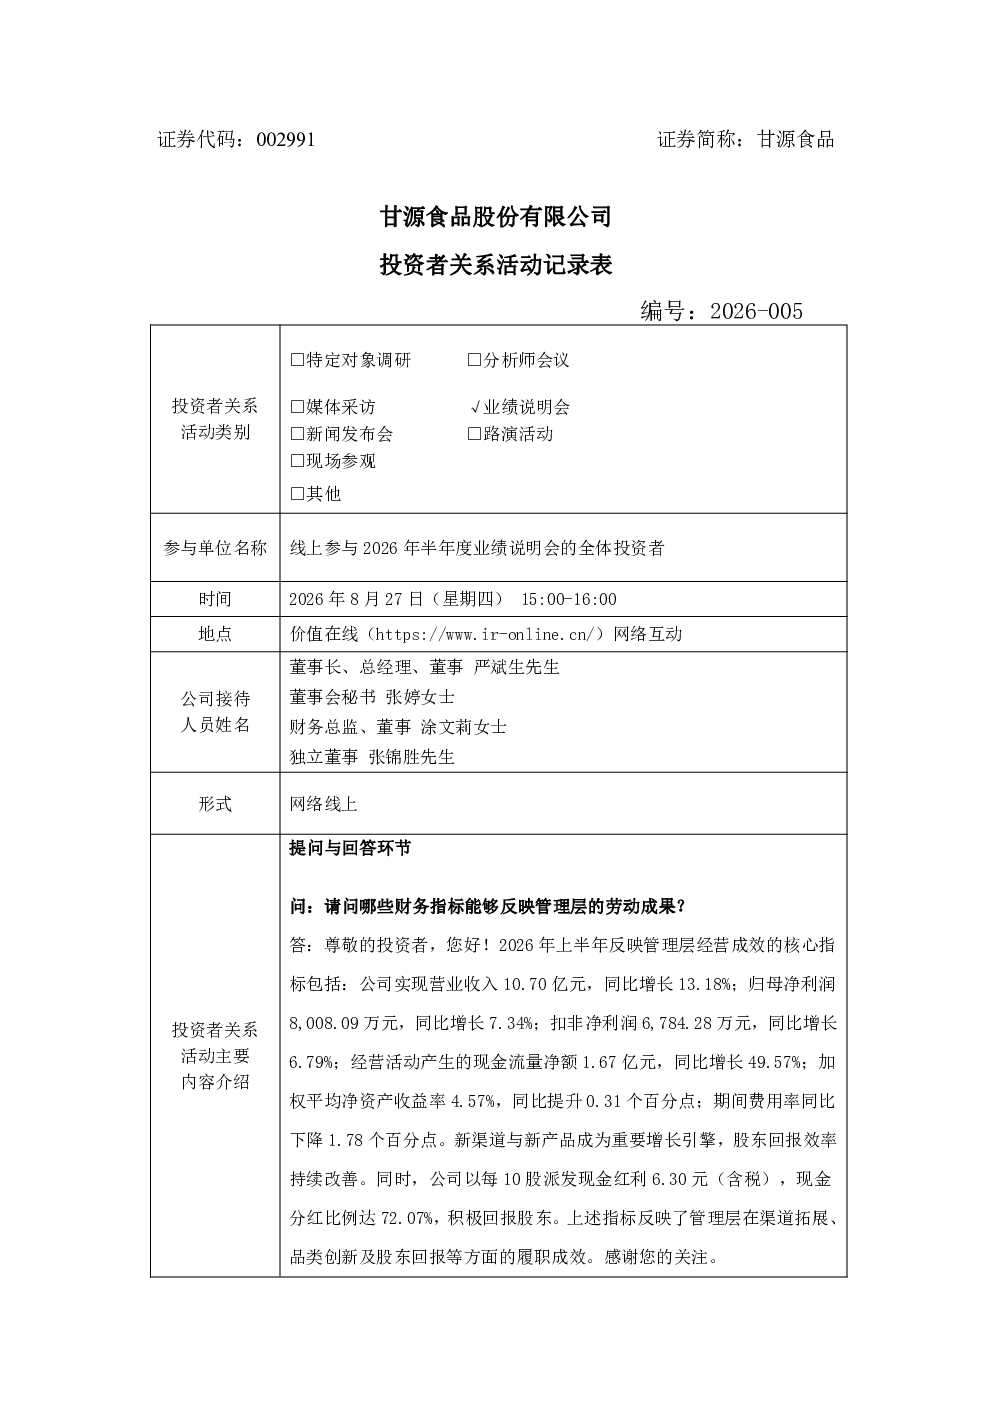
甘源食品2026年上半年实现营业收入10.70亿元,同比增长13.18%;归母净利润8,008.09万元,同比增长7.34%;扣非净利润6,784.28万元,同比增长6.79%。经营活动产生的现金流量净额1.67亿元,同比增长49.57%。加权平均净资产收益率为4.57%,同比提升0.31个百分点。期间费用率同比下降1.78个百分点,显示公司运营效率有所提高。此外,公司每10股派发现金红利6.30元(含税),现金分红比例达72.07%,体现了对股东的回报意愿。
甘源食品未来的发展战略方向是什么?
甘源食品坚持“全渠道+多品类”战略,已从单一豆类炒货企业发展为覆盖豆类、风味坚果、膨化烘焙等品类的休闲食品制造企业。公司构建以豆类与风味坚果为核心、膨化及烘焙为补充的多元产品矩阵。在渠道方面,公司坚定推进全渠道深耕,线下优化传统经销体系并深化与零食量贩、高端会员店的合作,线上强化电商新品首发与品牌曝光功能,同时加速海外拓展。通过产品与渠道的双重创新与协同,公司致力于提升运营效率,积蓄未来长期发展动能。
休闲食品行业的发展趋势如何?
休闲食品行业正朝着多元化、健康化、细分化方向发展。消费者对健康、便捷、个性化的休闲食品需求日益增长,推动企业不断创新产品品类和口味。同时,全渠道布局成为行业标配,线上线下融合加速,品牌化、规模化竞争加剧。企业通过产品结构升级、渠道效率提升、运营成本优化等方式,提升市场竞争力。未来,休闲食品行业将更加注重产品研发、品牌建设和供应链管理,以适应市场变化和消费者需求。
甘源食品当前的市场竞争地位如何?
甘源食品作为国内休闲食品行业的领先企业之一,已从单一豆类炒货企业发展为覆盖豆类、风味坚果、膨化烘焙等品类的休闲食品制造企业。公司在豆类产品领域保持良好发展态势,并积极拓展风味坚果等新品类,构建多元产品矩阵。通过全渠道布局和持续的产品创新,甘源食品在市场上具有较强的品牌影响力和渠道优势。然而,随着行业竞争加剧,公司也面临来自其他休闲食品企业的挑战,需要不断提升产品品质和运营效率以维持竞争优势。
投资甘源食品需要关注哪些风险?
投资甘源食品需要关注的主要风险包括:原材料价格波动风险,原材料成本上升可能影响公司盈利能力;渠道竞争加剧风险,促销力度加大和销售均价下降可能压缩利润空间;产品结构变化风险,新产品的市场接受度和销售表现存在不确定性;宏观经济波动风险,经济下行可能影响消费者购买力;以及政策法规变化风险,食品安全监管政策收紧可能增加公司运营成本。投资者应密切关注公司经营状况和行业动态,理性评估投资风险。