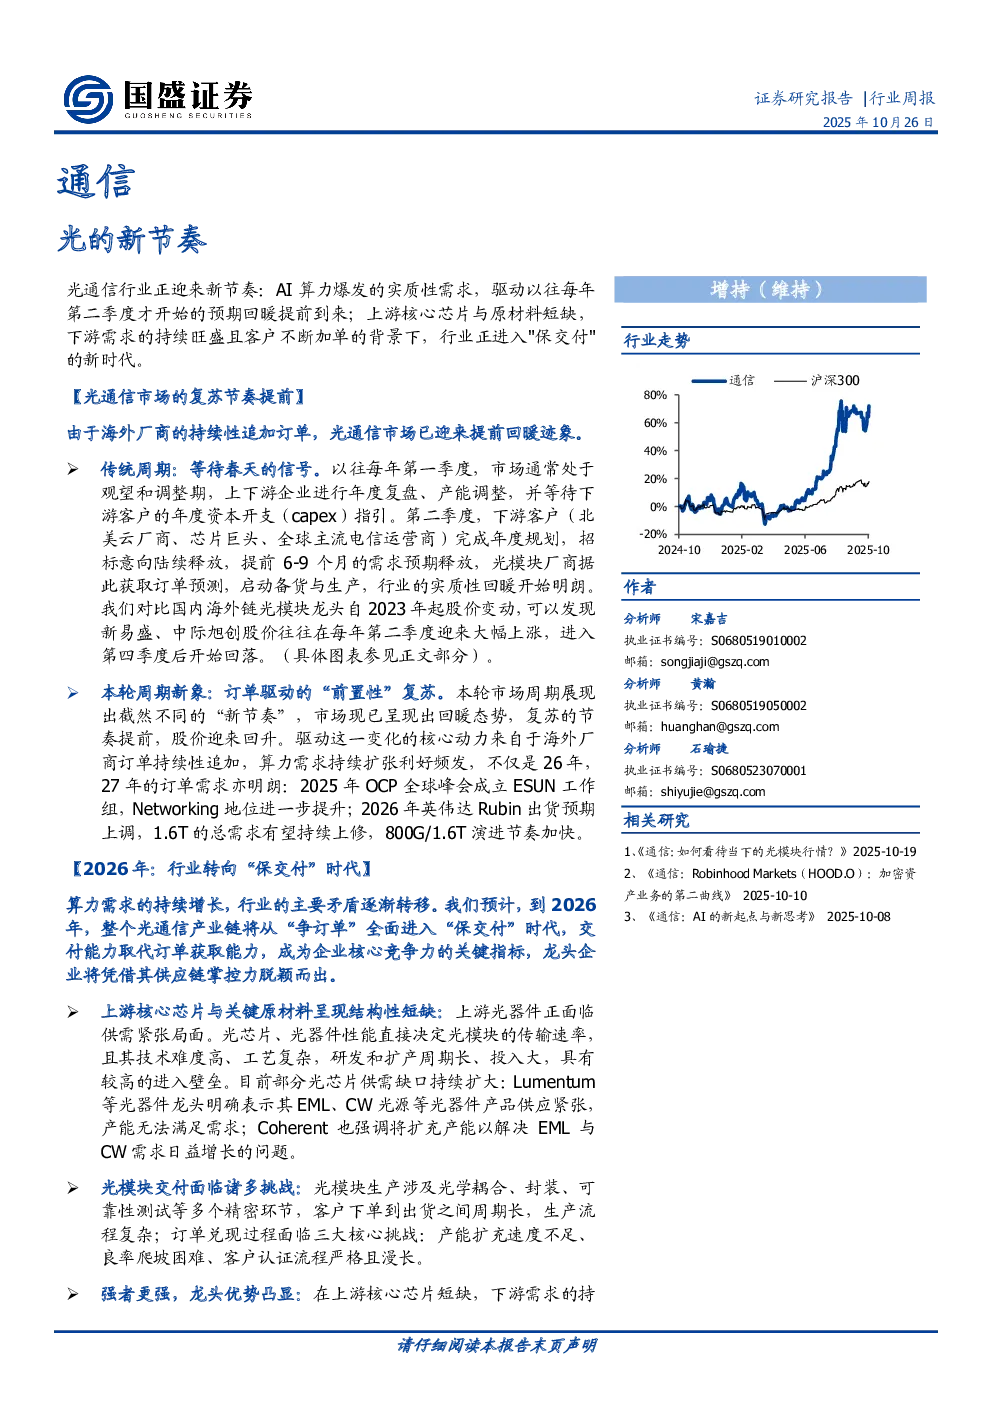
核心观点
光通信行业正迎来新节奏,AI算力爆发的实质性需求驱动市场回暖提前到来。上游核心芯片与原材料短缺,下游需求旺盛,行业进入“保交付”新时代。
光通信市场的复苏节奏提前
- 传统周期:每年第一季度为观望调整期,第二季度下游客户释放年度规划,光模块厂商启动备货生产,行业实质性回暖开始明朗。
- 本轮周期新象:订单驱动的“前置性”复苏。海外厂商持续性追加订单,算力需求持续扩张利好频发,市场现已呈现回暖态势,复苏节奏提前。
- 驱动因素:海外厂商订单持续性追加,算力需求持续扩张利好频发,包括2025年OCP全球峰会成立ESUN工作组,2026年英伟达Rubin出货预期上调等。
2026年:行业转向“保交付”时代
- 行业主要矛盾转移:算力需求持续增长,交付能力取代订单获取能力,成为企业核心竞争力的关键指标。
- 上游核心芯片与关键原材料短缺:光芯片、光器件供需紧张,Lumentum等光器件龙头明确表示其EML、CW光源等产品供应紧张。
- 光模块交付面临挑战:生产流程复杂,订单兑现过程面临产能扩充速度不足、良率爬坡困难、客户认证流程严格且漫长三大核心挑战。
- 龙头优势凸显:龙头企业凭借其稳固的供应商关系、更强的议价能力与规模优势,将在此轮供需紧张周期中持续扩大领先地位。
研究结论
- 光通信行业复苏节奏已显著提前,“保交付”逐渐成为行业新特征,交付能力已成为企业最核心的竞争力。
- 拥有强大的供应链整合能力、产能全球化规模优势以及领先的创新研发能力的龙头企业,将能更好地应对挑战,在“保交付”的新时代中持续扩大领先优势。
- 继续看好算力板块,坚定推荐算力产业链相关企业如光模块行业龙头中际旭创、新易盛等,同时建议关注光器件“一大五小”天孚通信+仕佳光子/太辰光/长芯博创/德科立/东田微,建议关注国产算力产业链,如其中的液冷环节如英维克、东阳光等。
关键数据
- 2025年OCP全球峰会成立ESUN工作组,Networking地位进一步提升。
- 2026年英伟达Rubin出货预期上调,1.6T的总需求有望持续上修,800G/1.6T演进节奏加快。
- Lumentum等光器件龙头明确表示其EML、CW光源等光器件产品供应紧张,产能无法满足需求。
- Coherent强调将扩充产能以解决EML与CW需求日益增长的问题。