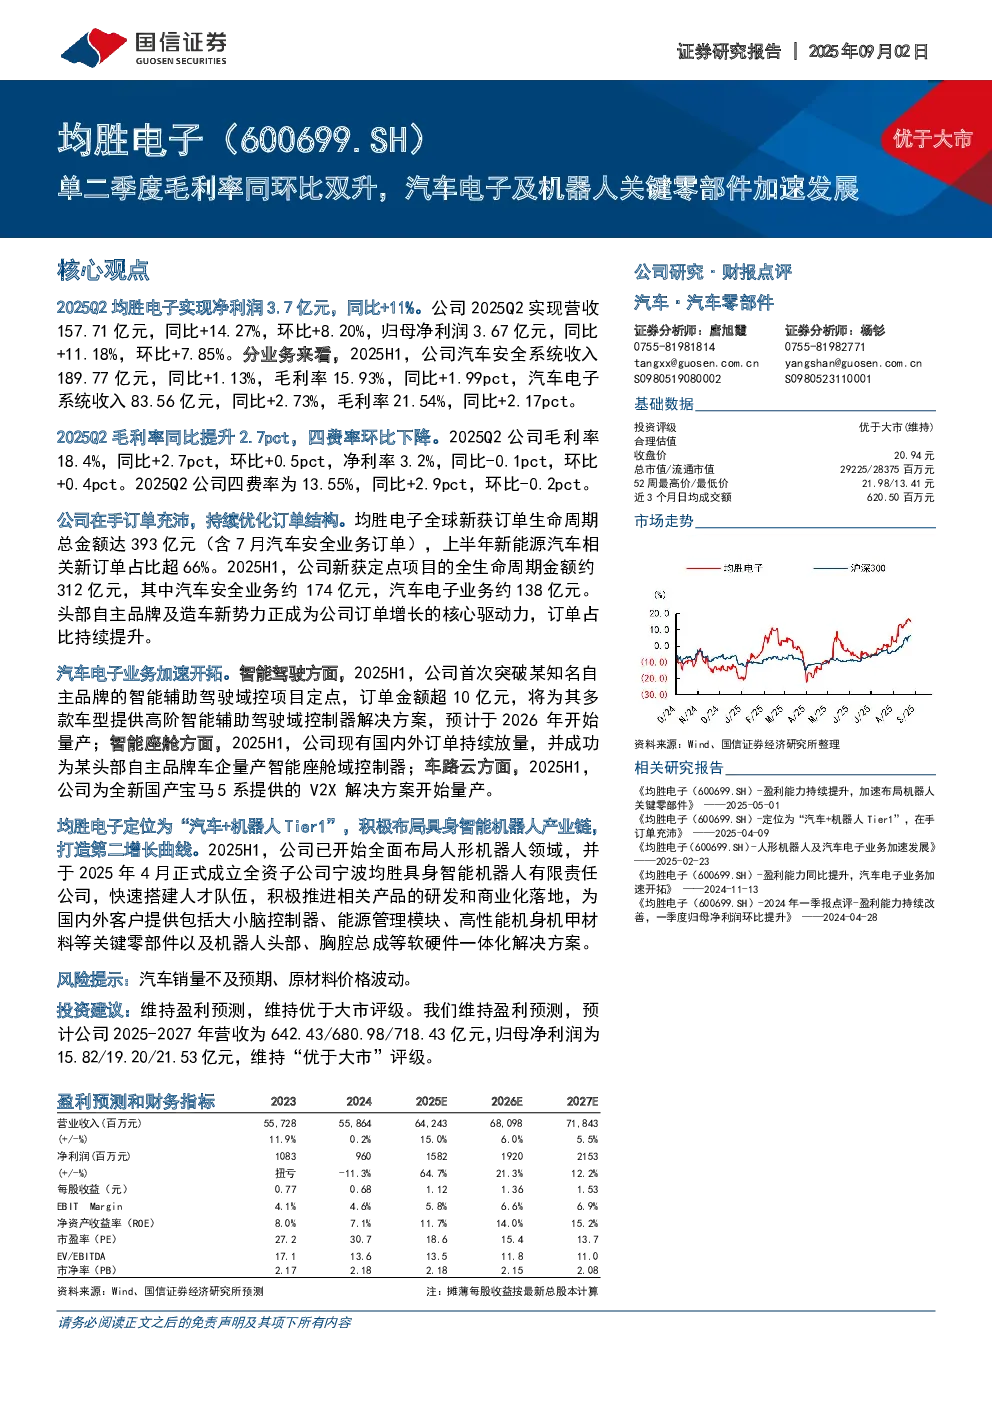
核心观点
- 均胜电子2025Q2实现净利润3.7亿元,同比+11%;营收157.71亿元,同比+14.27%,环比+8.20%。
- 2025H1汽车安全系统收入189.77亿元,同比+1.13%,毛利率15.93%;汽车电子系统收入83.56亿元,同比+2.73%,毛利率21.54%。
- 2025Q2毛利率同比提升2.7pct,四费率环比下降。
- 公司在手订单充沛,2025上半年新能源汽车相关新订单占比超66%。
- 汽车电子业务加速开拓,智能驾驶、智能座舱、车路云等领域取得突破。
- 公司定位为“汽车+机器人Tier1”,积极布局人形机器人领域,成立全资子公司并推进产品研发和商业化。
关键数据
- 2025Q2净利润3.67亿元,同比+11.18%,环比+7.85%。
- 2025H1营收303.47亿元,同比+12.07%,归母净利润7.08元,同比+11.13%。
- 2025H1汽车安全系统收入189.77亿元,毛利率15.93%;汽车电子系统收入83.56亿元,毛利率21.54%。
- 2025H1国内地区收入76.57亿元,同比+26.54%,毛利率19.34%;国外地区收入225.42亿元,同比+8.12%,毛利率17.81%。
- 2025H1新获定点项目的全生命周期金额约312亿元,其中汽车安全业务约174亿元,汽车电子业务约138亿元。
- 2025H1全球新获订单生命周期总金额达393亿元(含7月汽车安全业务订单)。
- 2025H1研发费用率同比+1.4pct。
研究结论
- 公司盈利能力持续提升,毛利率同比提升2.7pct,净利率环比提升0.4pct。
- 汽车电子业务加速开拓,在智能座舱、智能驾驶、智能网联等领域取得突破性进展。
- 公司积极布局人形机器人领域,成立全资子公司并推出相关解决方案,打造第二增长曲线。
- 公司全球化布局优势明显,赋能海外车企智能电动化变革和中国车企出海。
- 维持盈利预测,预计2025-2027年营收分别为642.43/680.98/718.43亿元,归母净利润分别为15.82/19.20/21.53亿元,维持“优于大市”评级。
- 风险提示:汽车销量不及预期、原材料价格波动。