你可能感兴趣
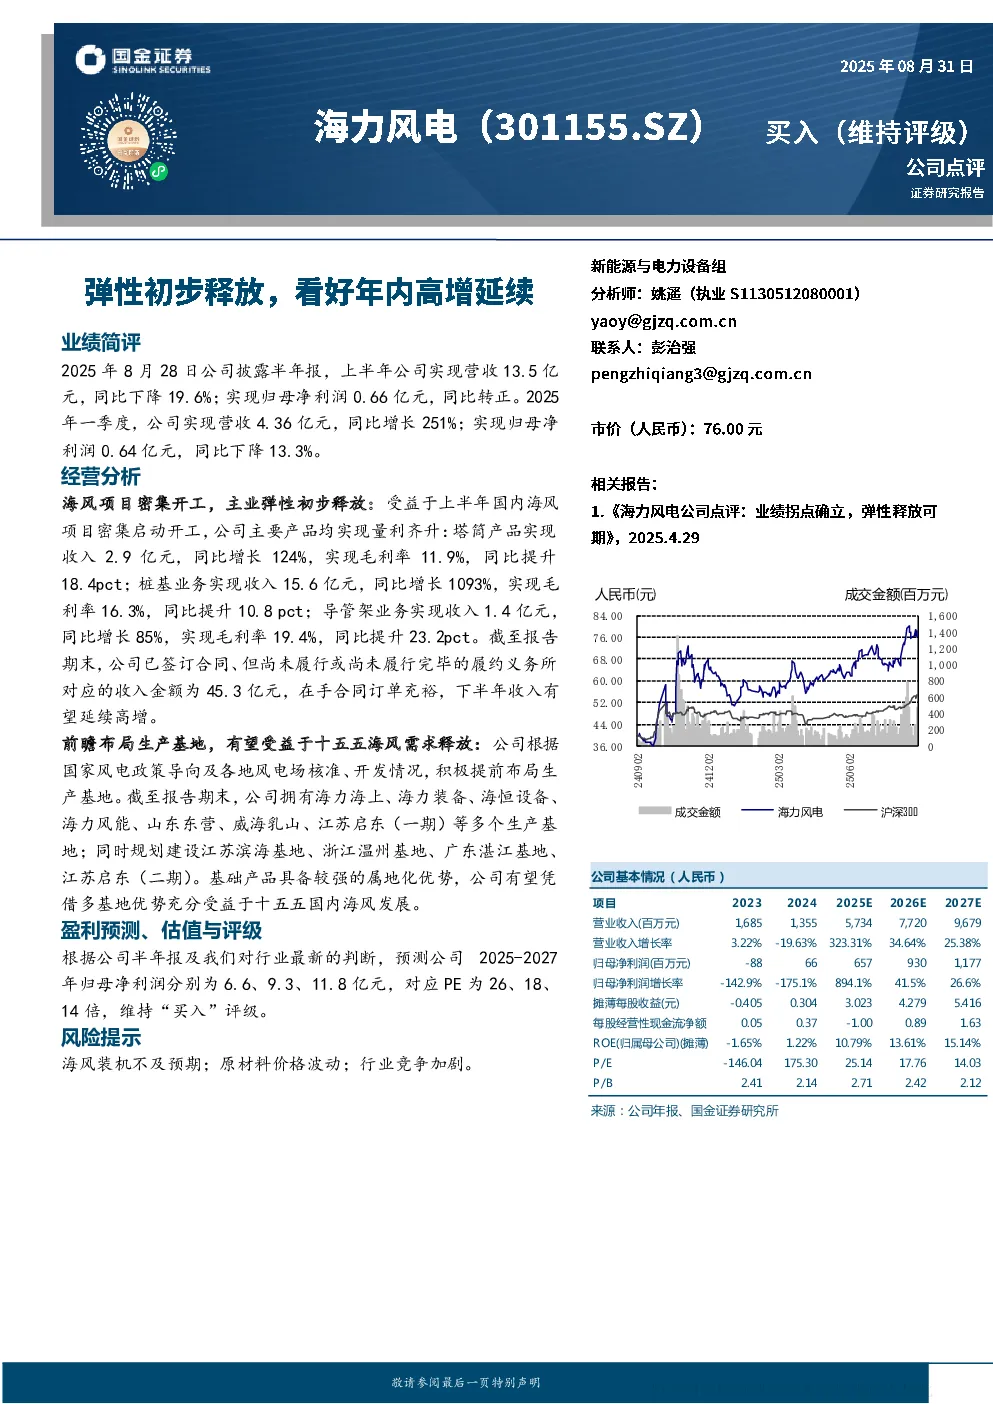
海力风电(301155):国内业务迎来拐点,出口业务突破可期
国信证券2025-11-02
海力风电(301155):上半年受累于行业需求疲软,关注海风业务进展
华安证券2026-09-04
国金电新风电2025年策略需求高增明确看好整机两海大兆瓦三条弹性主线
未知机构2024-12-12
风电2025年策略:需求高增明确,看好整机、两海、大兆瓦三条弹性主线
电气设备国金证券2024-12-07
业绩高增上调全年预测,持续看好盈利弹性释放
中泰证券2026-04-29
公司事件点评报告:收入高增态势延续,费用管控得当释放利润弹性
食品饮料华鑫证券2024-08-17
延续高增趋势,人民币升值盈利弹性进一步释放
轻工制造安信证券2020-10-12
2023年中报点评:海外订单延续高增,Q3盈利弹性有望释放
轻工制造华创证券2023-08-29
利润弹性如期释放,后续有望延续高增
食品饮料中泰证券2022-08-01
公司动态点评:疫情因素导致短期业绩承压,核电订单高增,看好未来弹性释放
长城证券2022-08-15