猜你想问
海力风电上半年业绩大幅下滑的原因是什么?
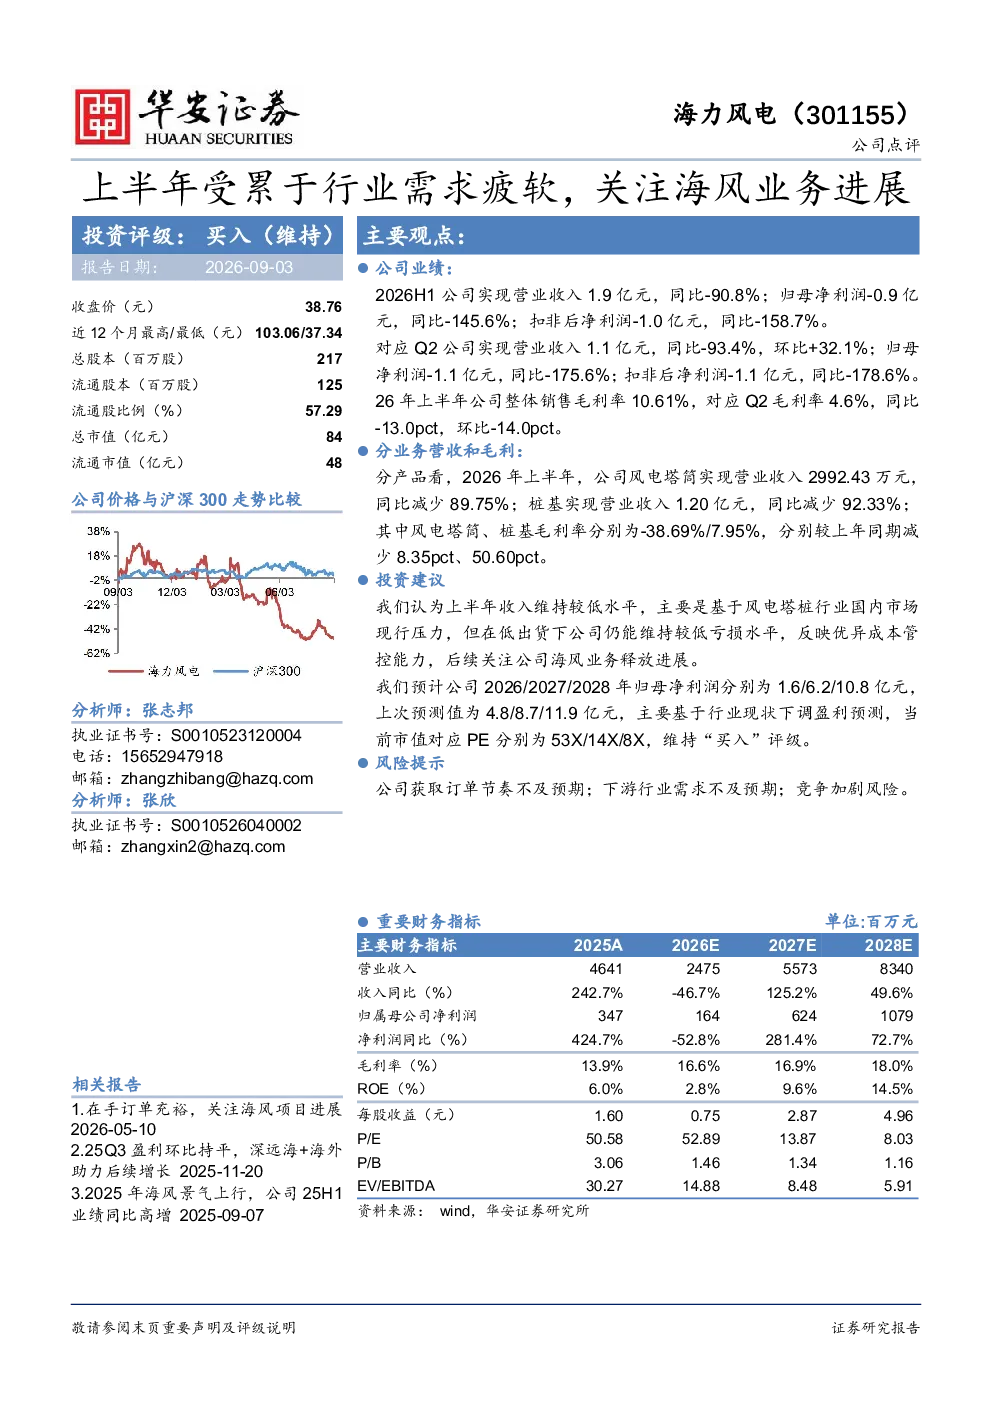
海力风电2026年上半年业绩大幅下滑主要受行业需求疲软影响,营业收入和净利润均大幅下降。具体来看,公司2026年上半年营业收入1.9亿元,同比大幅下降90.8%,归母净利润为-0.9亿元,同比大幅下降145.6%。尽管业绩下滑,但亏损幅度相对可控,这反映了公司在成本管控方面的能力。公司风电塔筒和桩基业务收入分别同比下降89.75%和92.33%,毛利率分别为-38.69%和7.95%。尽管短期业绩承压,但公司仍展现出一定的抗风险能力。
海力风电未来海风业务进展如何?
海力风电未来海风业务进展是市场关注的重点。根据研报预测,公司2026/2027/2028年归母净利润分别为1.6/6.2/10.8亿元,对应PE分别为53X/14X/8X。尽管2026年上半年受行业需求疲软影响,公司仍展现出较强的成本控制能力。未来,公司海风业务的进展将直接关系到其长期发展前景。目前,公司海风业务的具体进展情况尚未详细披露,但市场普遍预期公司在该领域将有重要突破。
风电行业目前的发展趋势如何?
风电行业目前的发展趋势整体向好,但短期内面临需求疲软的挑战。随着全球对可再生能源的需求不断增长,风电行业长期发展前景广阔。然而,短期内,受宏观经济环境和下游需求波动影响,行业需求出现疲软现象。这导致部分风电企业短期内业绩承压,但行业龙头企业在成本控制和业务布局方面仍展现出较强竞争力。未来,随着政策支持和技术进步,风电行业有望迎来新的发展机遇。
海力风电目前的市场现状如何?
海力风电目前的市场现状表现为短期业绩承压,但长期发展潜力较大。2026年上半年,公司营业收入和净利润均大幅下降,主要受行业需求疲软影响。公司风电塔筒和桩基业务收入分别同比下降89.75%和92.33%,毛利率分别为-38.69%和7.95%。尽管短期业绩下滑,但公司仍展现出较强的成本控制能力。未来,随着海风业务的进展,公司有望逐步恢复增长。目前,公司在风电行业的市场份额和竞争力仍需进一步观察。
海力风电面临哪些风险?
海力风电面临的主要风险包括订单获取节奏不及预期、下游需求不及预期和竞争加剧。订单获取节奏不及预期可能导致公司业绩进一步下滑,下游需求不及预期则可能影响公司产品的销售和市场份额。此外,风电行业竞争激烈,新进入者和现有竞争对手的竞争可能导致公司市场份额下降和盈利能力减弱。这些风险需要公司密切关注并采取相应措施加以应对。