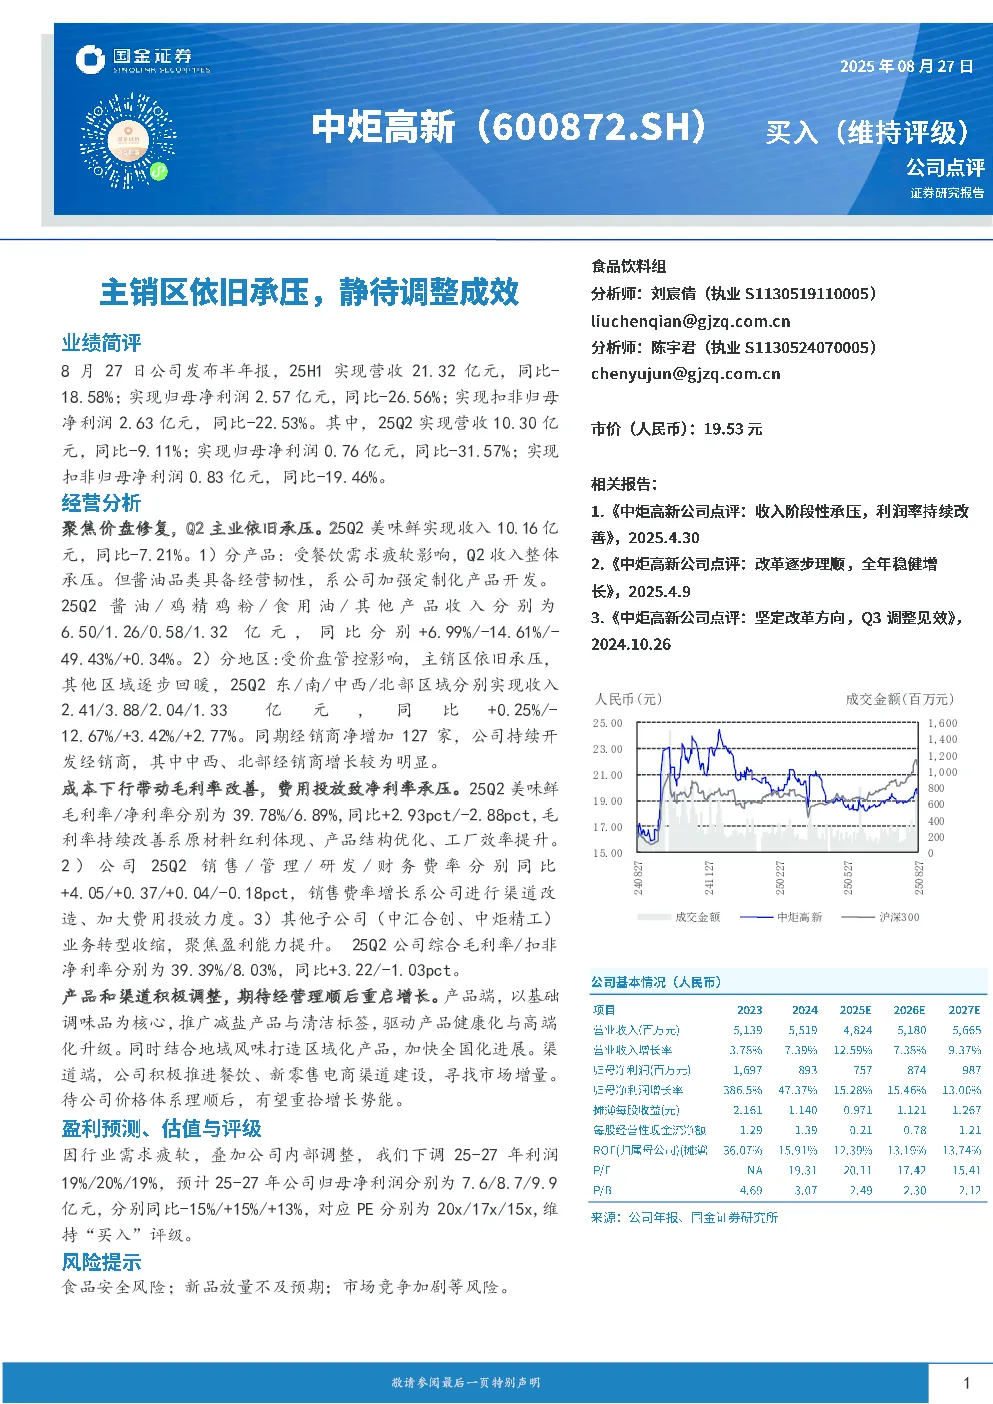
公司业绩表现
2025年上半年,公司实现营收21.32亿元,同比-18.58%;归母净利润2.57亿元,同比-26.56%;扣非归母净利润2.63亿元,同比-22.53%。其中,2025年第二季度实现营收10.30亿元,同比-9.11%;归母净利润0.76亿元,同比-31.57%;扣非归母净利润0.83亿元,同比-19.46%。
业务分析
-
价格盘修复,主业承压:2025年第二季度,美味鲜实现收入10.16亿元,同比-7.21%。
- 产品方面:酱油品类表现韧性,收入同比增长6.99%;鸡精鸡粉、食用油等其他产品收入分别同比-14.61%、-49.43%、+0.34%。
- 地区方面:主销区受价盘管控影响依旧承压,其他区域逐步回暖,东部、南部、中西、北部区域收入同比分别+0.25%/-12.67%/+3.42%/+2.77%。
- 经销商方面:同期经销商净增加127家,公司持续开发经销商,其中中西、北部经销商增长较为明显。
-
毛利率改善,净利率承压:2025年第二季度,美味鲜毛利率为39.78%,净利率为6.89%,同比分别+2.93pct/-2.88pct。毛利率持续改善主要得益于原材料红利、产品结构优化、工厂效率提升;净利率承压系费用投放增加。
- 费用方面:销售费率同比增长4.05pct,管理费率同比增长0.37pct,研发费率同比增长0.04pct,财务费率同比下降0.18pct。
- 其他子公司:中汇合创、中炬精工业务转型收缩,聚焦盈利能力提升。
-
综合指标:2025年第二季度,公司综合毛利率为39.39%,扣非净利率为8.03%,同比分别+3.22pct/-1.03pct。
未来展望
- 产品和渠道调整:公司以基础调味品为核心,推广减盐产品与清洁标签,驱动产品健康化与高端化升级;结合地域风味打造区域化产品,加快全国化进展。同时,积极推进餐饮、新零售电商渠道建设,寻找市场增量。
- 增长预期:待公司价格体系理顺后,有望重拾增长势能。
研究结论
因行业需求疲软,叠加公司内部调整,下调2025-2027年利润19%/20%/19%,预计2025-2027年公司归母净利润分别为7.6/8.7/9.9亿元,分别同比-15%/+15%/+13%,对应PE分别为20x/17x/15x,维持“买入”评级。
风险提示
食品安全风险;新品放量不及预期;市场竞争加剧等风险。