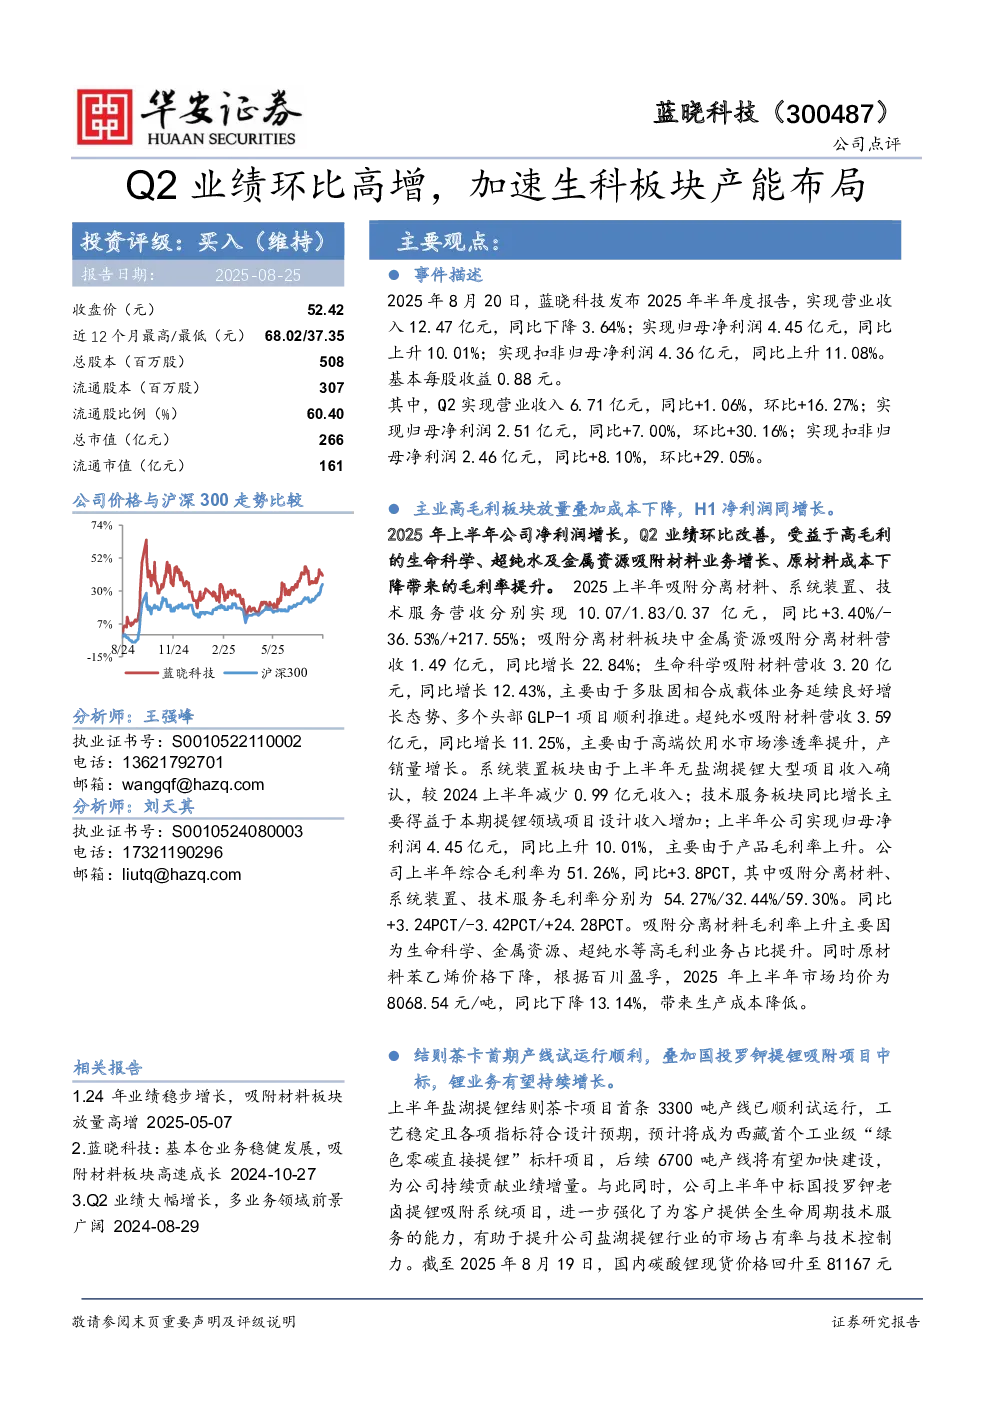
主要观点与关键数据
蓝晓科技2025年半年度报告显示,公司整体业绩表现稳健,净利润实现增长。2025年上半年,公司营业收入12.47亿元,同比下降3.64%;归母净利润4.45亿元,同比上升10.01%;扣非归母净利润4.36亿元,同比上升11.08%。Q2业绩环比改善,营业收入6.71亿元,同比+1.06%,环比+16.27%;归母净利润2.51亿元,同比+7.00%,环比+30.16%。
净利润增长主要得益于高毛利业务板块放量及原材料成本下降。上半年吸附分离材料、系统装置、技术服务营收分别为10.07亿元、1.83亿元、0.37亿元,同比+3.40%/-36.53%/+217.55%。其中,生命科学吸附材料(3.20亿元,同比+12.43%)、金属资源吸附分离材料(1.49亿元,同比+22.84%)、超纯水吸附材料(3.59亿元,同比+11.25%)表现突出。公司上半年综合毛利率为51.26%,同比+3.8PCT,主要受高毛利业务占比提升及原材料苯乙烯价格下降(同比-13.14%)推动。
业务亮点与增长动力
- 锂业务:结则茶卡项目首条3300吨产线试运行顺利,预计成为西藏首个“绿色零碳直接提锂”标杆项目,后续6700吨产线将加快建设。公司中标国投罗钾提锂吸附系统项目,进一步强化技术服务能力。目前公司已承接12个盐湖提锂项目,合计产能近10万吨,项目储备丰富,技术优势明显,受益于锂价企稳向好,有望持续增长。
- 生命科学业务:多肽固相合成载体业务增长显著,多个头部GLP-1项目推进,覆盖多数临床阶段仿制药,处于快速放量期。产能方面,固相合成载体车间和琼脂糖/葡聚糖车间扩建完成,产能分别提升至120t和70000L。
- 超纯水业务:与半导体头部客户签订长单并落地订单,蒲城蓝晓20000吨/年树脂吸附材料项目稳步推进。
- 金属资源业务:红土镍矿提镍、钴回收、石煤提钒等领域多个工业化项目落地;氧化铝母液提镓市占率高,提铀领域持续替代国外品牌,各业务线销售加速放量。
投资建议与风险提示
预计公司2025年-2027年归母净利润分别为9.69亿元、11.89亿元、14.49亿元,对应PE分别为27倍、22倍、18倍,维持“买入”评级。风险提示包括应收账款回收风险、下游应用领域变化风险、国际局势及汇率波动风险、行业政策变化风险。