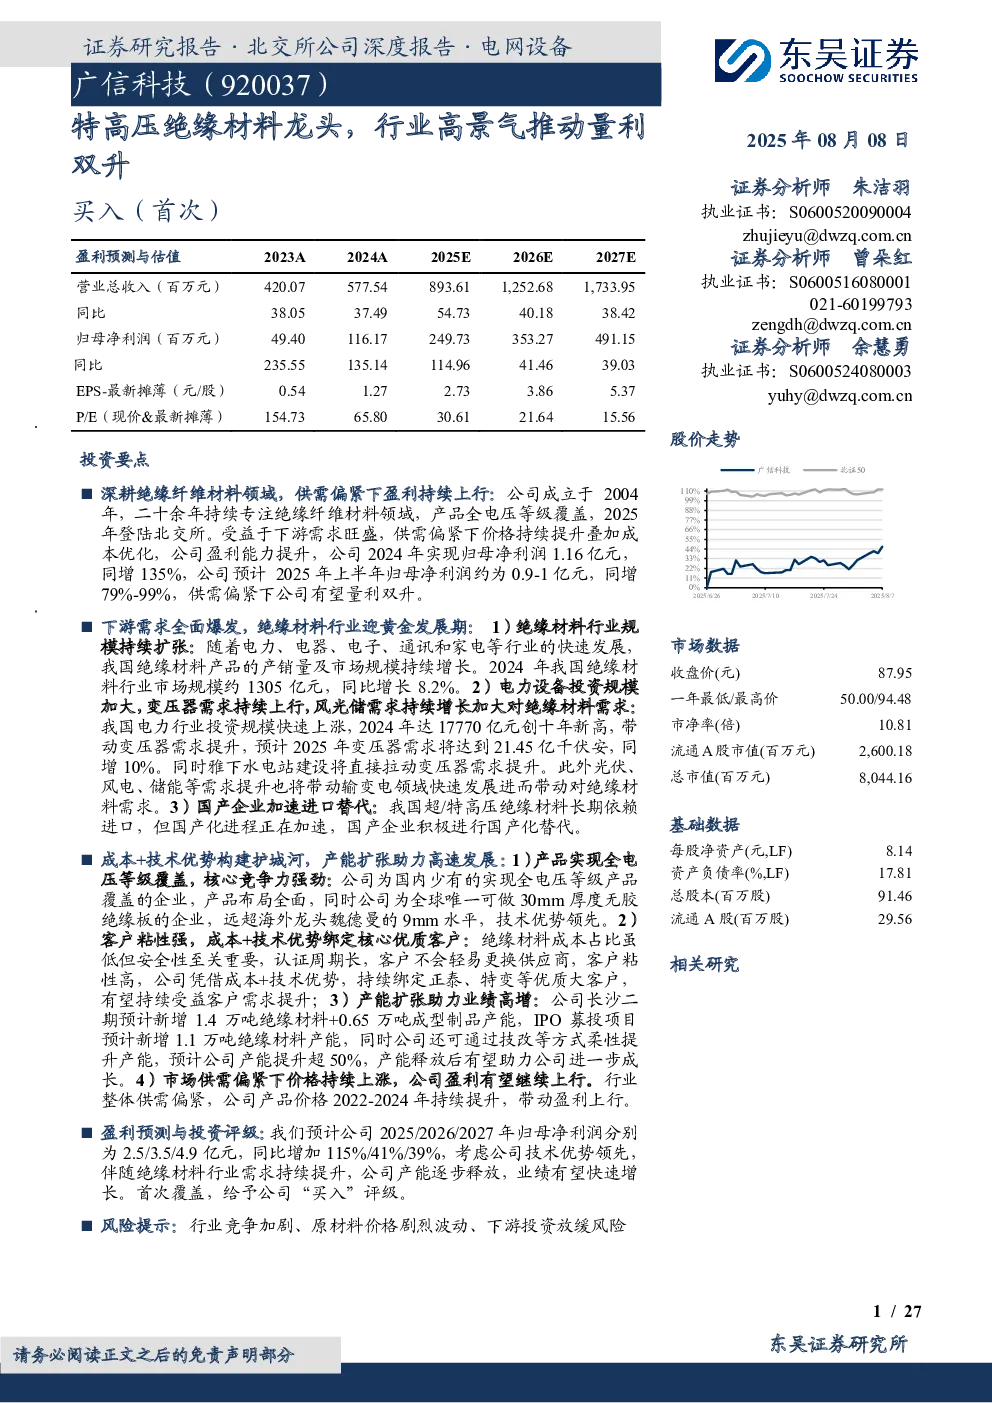
核心观点
- 深耕绝缘纤维材料领域,供需偏紧下盈利持续上行:广信科技专注于绝缘纤维材料领域,产品覆盖全电压等级,受益于下游需求旺盛,供需偏紧下价格持续提升,叠加成本优化,公司盈利能力提升。2024年实现归母净利润1.16亿元,同增135%,预计2025年上半年归母净利润约为0.9-1亿元,同增79%-99%。
- 下游需求全面爆发,绝缘材料行业迎黄金发展期:绝缘材料行业规模持续扩张,2024年市场规模约1305亿元,同比增长8.2%。电力设备投资规模加大,变压器需求持续上行,预计2025年变压器需求将达到21.45亿千伏安,同增10%。风光储需求持续增长加大对绝缘材料需求。国产企业加速进口替代,绝缘材料进口替代空间广阔。
- 成本+技术优势构建护城河,产能扩张助力高速发展:公司产品实现全电压等级覆盖,技术优势领先。客户粘性强,成本+技术优势绑定核心优质客户。长沙二期预计新增1.4万吨绝缘材料+0.65万吨成型制品产能,IPO募投项目预计新增1.1万吨绝缘材料产能,产能提升超50%,助力公司进一步成长。供需偏紧下产品价格持续上涨,带动盈利上行。
- 盈利预测与投资评级:预计公司2025/2026/2027年归母净利润分别为2.5/3.5/4.9亿元,同比增加115%/41%/39%,首次覆盖,给予“买入”评级。
关键数据
- 2024年我国绝缘材料行业市场规模约1305亿元,同比增长8.2%。
- 2024年我国电力行业投资总额达17770亿元创十年新高,其中电源投资同比增长20.8%至11,687亿元,电网投资同比增长15.32%至6,083亿元。
- 预计2025年我国变压器产量将达到21.45亿千伏安。
- 2024年我国光伏发电新增装机容量达 277.17GW。
- 2024年我国风力发电新增装机容量达 79.24 GW。
- 截至 2024 年底,我国已建成投运新型储能项目累计装机规模达 73.76GW。
研究结论
广信科技作为绝缘纤维材料领域的龙头企业,受益于下游需求旺盛和行业国产替代趋势,公司盈利能力有望持续提升。公司凭借成本和技术优势,绑定优质大客户,产能持续扩张,未来发展前景良好。