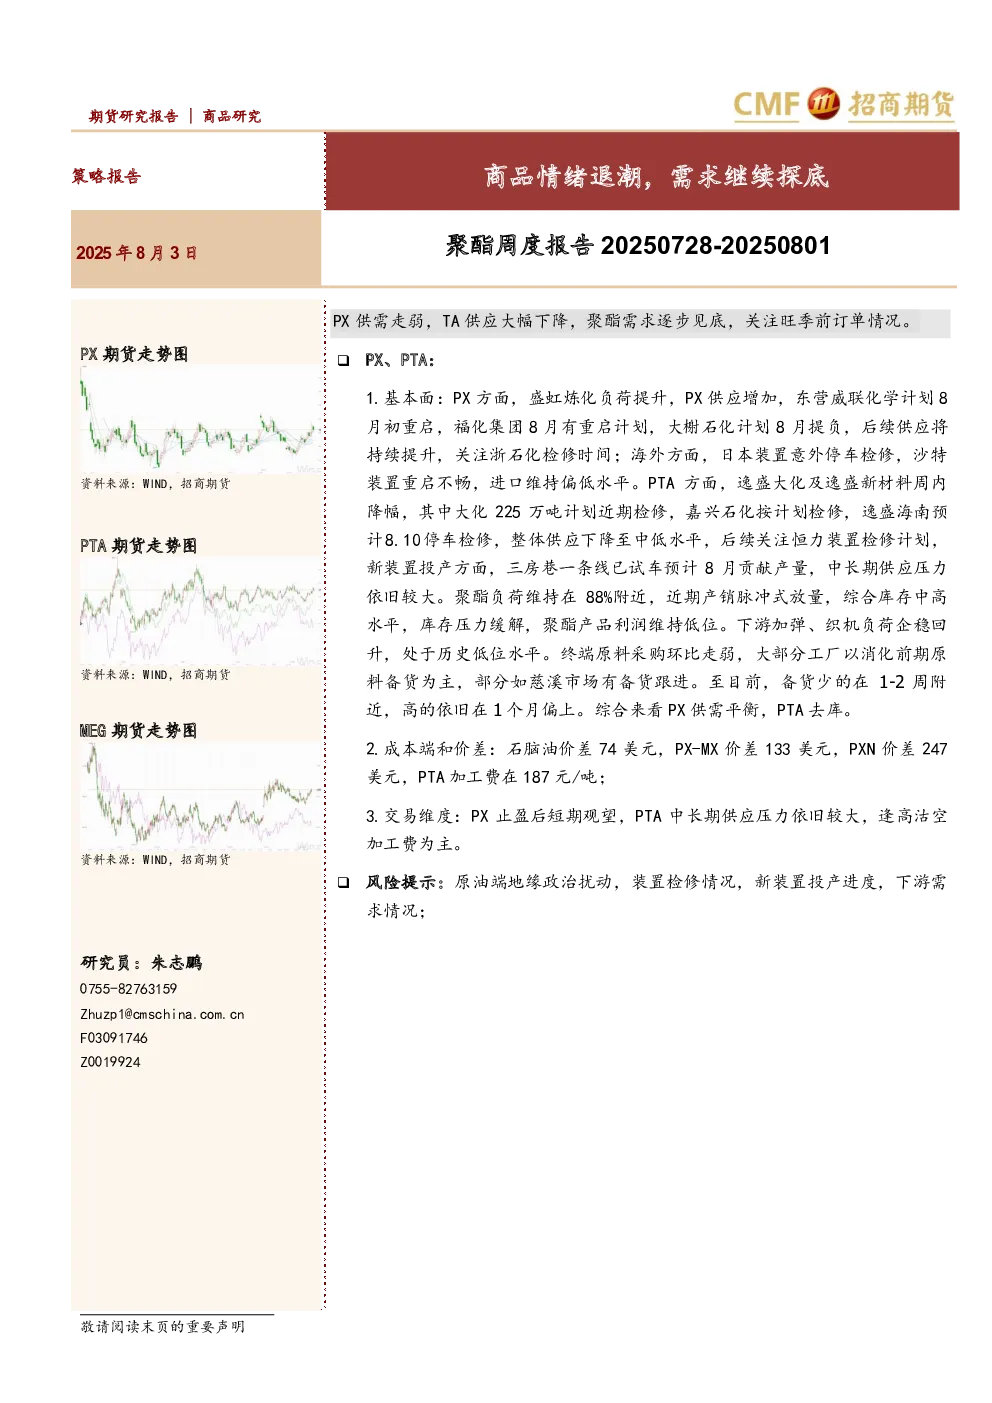
聚酯周度报告(20250728-20250801)
PX、PTA
- 基本面:PX供应增加,后续将持续提升,关注浙石化检修时间;海外装置检修,进口维持偏低水平。PTA供应下降至中低水平,后续关注恒力装置检修计划,新装置投产中长期供应压力较大。聚酯负荷88%,产销脉冲式放量,库存中高水平,利润低位。下游加弹、织机负荷企稳回升,终端原料采购走弱,备货1-1个月。
- 成本端和价差:石脑油价差74美元,PX-MX价差133美元,PXN价差247美元,PTA加工费187元/吨。
- 交易维度:PX止盈后短期观望,PTA逢高沽空加工费。
- 风险提示:地缘政治扰动,装置检修,新装置投产,下游需求。
MEG
- 基本面:供应提升至高位,后续仍有提升空间;进口供应提升。库存低位,聚酯负荷88%,产销脉冲式放量,库存中高水平,利润低位。下游加弹、织机负荷企稳回升,终端原料采购走弱,备货1-1个月。
- 利润和成本:石脑油制亏损121美元/吨,乙烯制亏损550元/吨,煤制现金流盈利。
- 交易维度:供需弱平衡可逢高布局远月空单,关注反内卷政策。
- 风险提示:进口供应,下游需求,装置检修。
上游价差走势
- BRENT原油价格上涨5.87%至73.24美元/桶,CFR日本石脑油价格上涨5.25%至611美元/吨,欧亚石脑油价差59.40美元/吨。
- 石脑油-原油价差74美元/吨,环比上涨1.01%,处于历史中高位。
- 新加坡汽油裂解价差6.81美元/桶,环比下降6.58%,处于历史高位。
PX基本面
- 价格环比下降1.83%至858美元/吨,FOB韩国MX价格上涨1.40%至725.50美元/吨。
- PX-石脑油价差133美元/吨,PX-MX价差133美元/吨。
- 亚美MX,甲苯套利窗口关闭。
- 亚洲PX开工率73.4%,国内81.1%,除中国大陆外59.71%。
- 裕龙石化预计2025年Q4投产。
- 装置动态:盛虹炼化负荷提升,东营威联化学预计8月初重启,浙石化检修推迟;海外方面,出光一套40万吨装置因故停车,沙特装置短暂重启后停车。
PTA基本面情况
- 华东现货价格环比下降1.43%至4825元/吨,现货基差走弱至升水09期货-15元/吨。
- 现货加工费187元/吨,处于历史低位水平。
- 仓单数量环比下降3.26%至29738张,处于历史同期低位水平。
- 开工负荷72.60%,环比下降8.91%,处于历史同期低位水平。
- 装置动态:逸盛大化225万吨降负运行计划月初停车检修,逸盛新材料负荷下降,逸盛海南220万吨计划8.10停车检修,台化兴业短停,仪征化纤300万吨短期降负,嘉兴石化220万吨按计划停车检修,东营威联计划8月中上重启。
MEG基本面情况
- 现货价格环比下降1.72%至4503元/吨,现货基差升水09期货68元/吨。
- 整体开工负荷68.54%,环比下降1%,处于历史同期高位水平。
- 石脑油制乙二醇利润亏损121美元/吨,乙烯制亏损550元/吨,甲醇制亏损1300元/吨,煤制现金流提升。
- 乙二醇进口价格倒挂,平均-43元/吨。
- 华东港口库存去库0.5万吨至52.1万吨,处于历史中低水平,仓单数量2168张,处于历史同期高位水平。
- 装置动态:油制装置无新增变化,浙石化预计8月上旬重启,煤制方面通辽金煤7.30因故停车预计一周内恢复,山西沃能计划8.7附近停车20天,神华榆林低负荷运行计划8月上旬提升,中化学按计划重启目前低负荷运行;海外方面沙特sharq2已重启,目前四套装置低负荷运行,新加坡shell90万吨装置有检修计划。
聚酯基本面情况
- 长丝POY价格环比上涨0.75%至6760元/吨,DTY价格环比上涨0.82%至7960元/吨,FDY价格环比上涨0.93%至7065元/吨,短纤产品价格环比下降0.82%至6650元/吨,瓶片价格环比下降1.50%至5993元/吨。
- 聚酯工厂负荷为91.40%,环比下降1.77%,处于历史同期高位水平;涤纶短纤开工负荷90.70%,环比下降0.77%,处于历史高位水平;江浙加弹负荷环比下降1.3%至76%,江浙织机负荷环比提升1.54%至66%。
- 长丝DTY即时现金流0元/吨,POY即时现金流-110元/吨,FDY现金流-305元/吨,短纤现金流-50元/吨,瓶片即时现金流-327元/吨。
- 聚酯综合库存累库约2.5天在19天附近,处于历史中等水平。短纤权益库存维持在13天附近,处于历史高位水平。
终端需求情况
- 坯布库存小幅累库1天至27天附近,处于历史同期低位水平。
- 轻纺城周均成交量为718米/天,环比上升22.62%,处于历史同期低位水平。