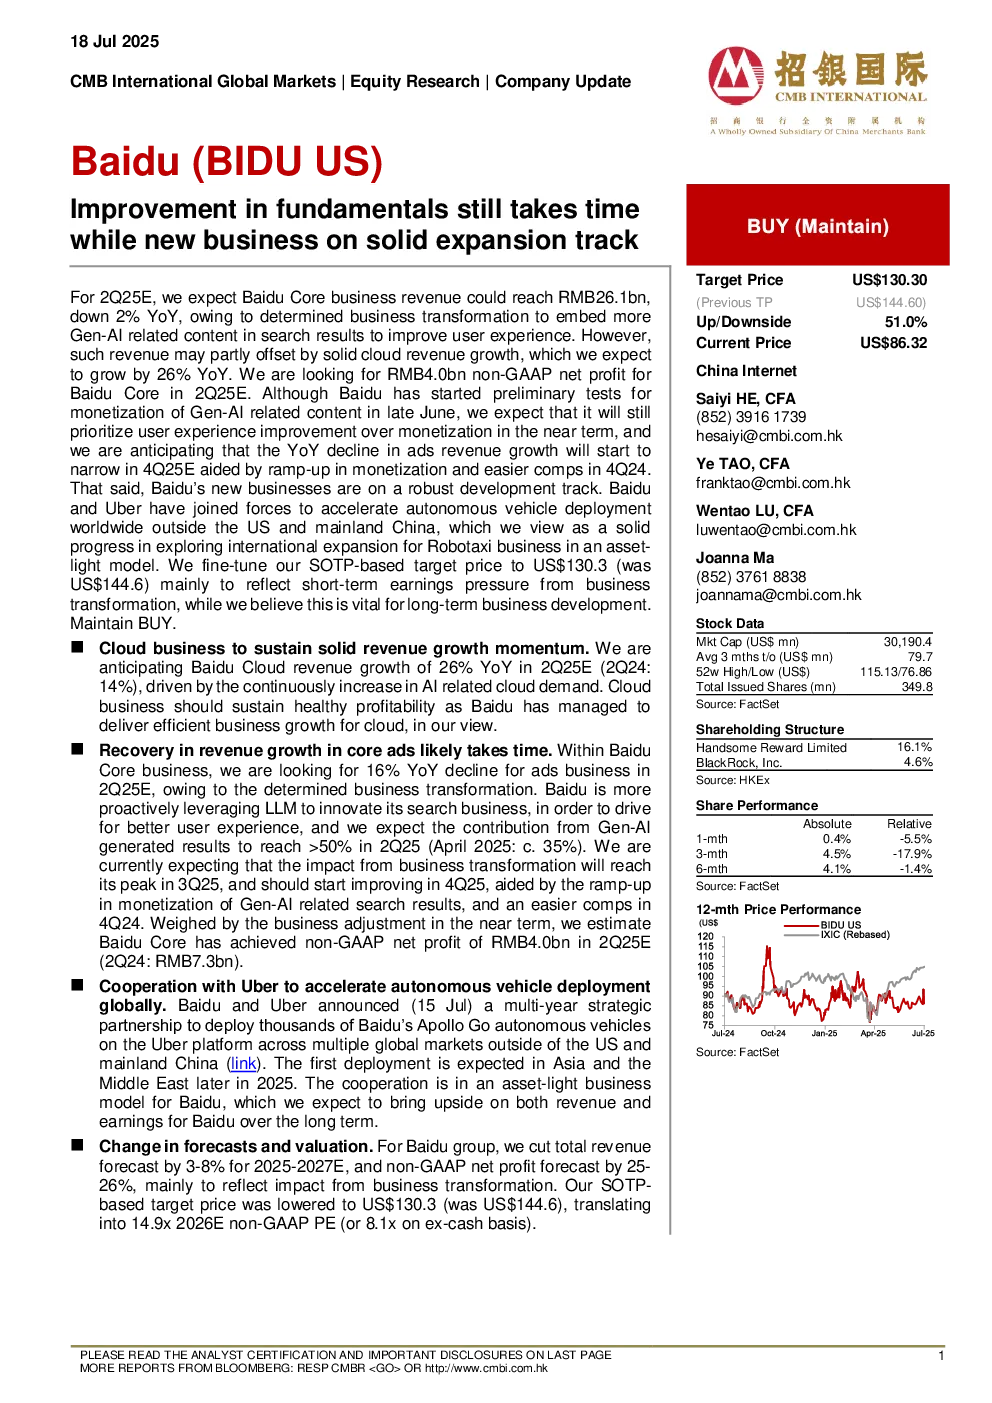
Baidu 研报总结
目标价与评级
目标价调整为 130.30 美元(此前为 144.60 美元),对应 51.0% 的上行空间。当前股价 86.32 美元,评级为“买入”,预期未来 12 个月回报率超过 15%。
核心业务与财务预测
- 收入预测:2025-2027 年分别为 1324 亿、1382 亿、1436 亿元人民币
- 毛利润预测:2025-2027 年分别为 601.6 亿、647.6 亿、767.6 亿元人民币
- 非 GAAP 净利润预测:2025-2027 年分别为 189 亿、223 亿、242 亿元人民币
- 毛利率:2025-2027 年分别为 45.4%、46.8%、47.1%
- 非 GAAP 净利率:2025-2027 年分别为 14.3%、16.2%、16.9%
SOTP 估值方法
- 百度核心业务(不含 Apollo 和百度云):36.60 美元/ADS,基于 5.0 倍 2025 年非 GAAP 市盈率(此前为 48.20 美元)
- Apollo ASD:0.30 美元/ADS,基于 2.0 倍 2030 年收入,折现后 13.0% WACC
- 百度云:37.50 美元/ADS,基于 3.4 倍 2025 年 PS(此前为 38.80 美元)
- 网络现金、爱奇艺及其他投资:55.90 美元/ADS,含 30% 持仓折价(此前为 57.30 美元)
投资组合估值
- 爱奇艺:128.15 亿美元(百度持股 100%)
- 携程集团:714.99 亿美元(百度持股 100%)
- 美团:132.13 亿美元(百度持股 100%)
- 字节跳动:26.04 亿美元(百度持股 1.791%)
- 快手:12.27 亿美元(百度持股 5.338%)
- 腾讯云:274.96 亿美元(百度持股 0.125%)
- 网络现金:15.26 亿美元
风险提示
- 生成式 AI 相关业务收入增长不及预期
- 利润率扩张不及预期
免责声明
本报告基于公开信息分析,CMBIGM 不保证其准确性或完整性,不构成投资建议,投资者需自行评估风险。