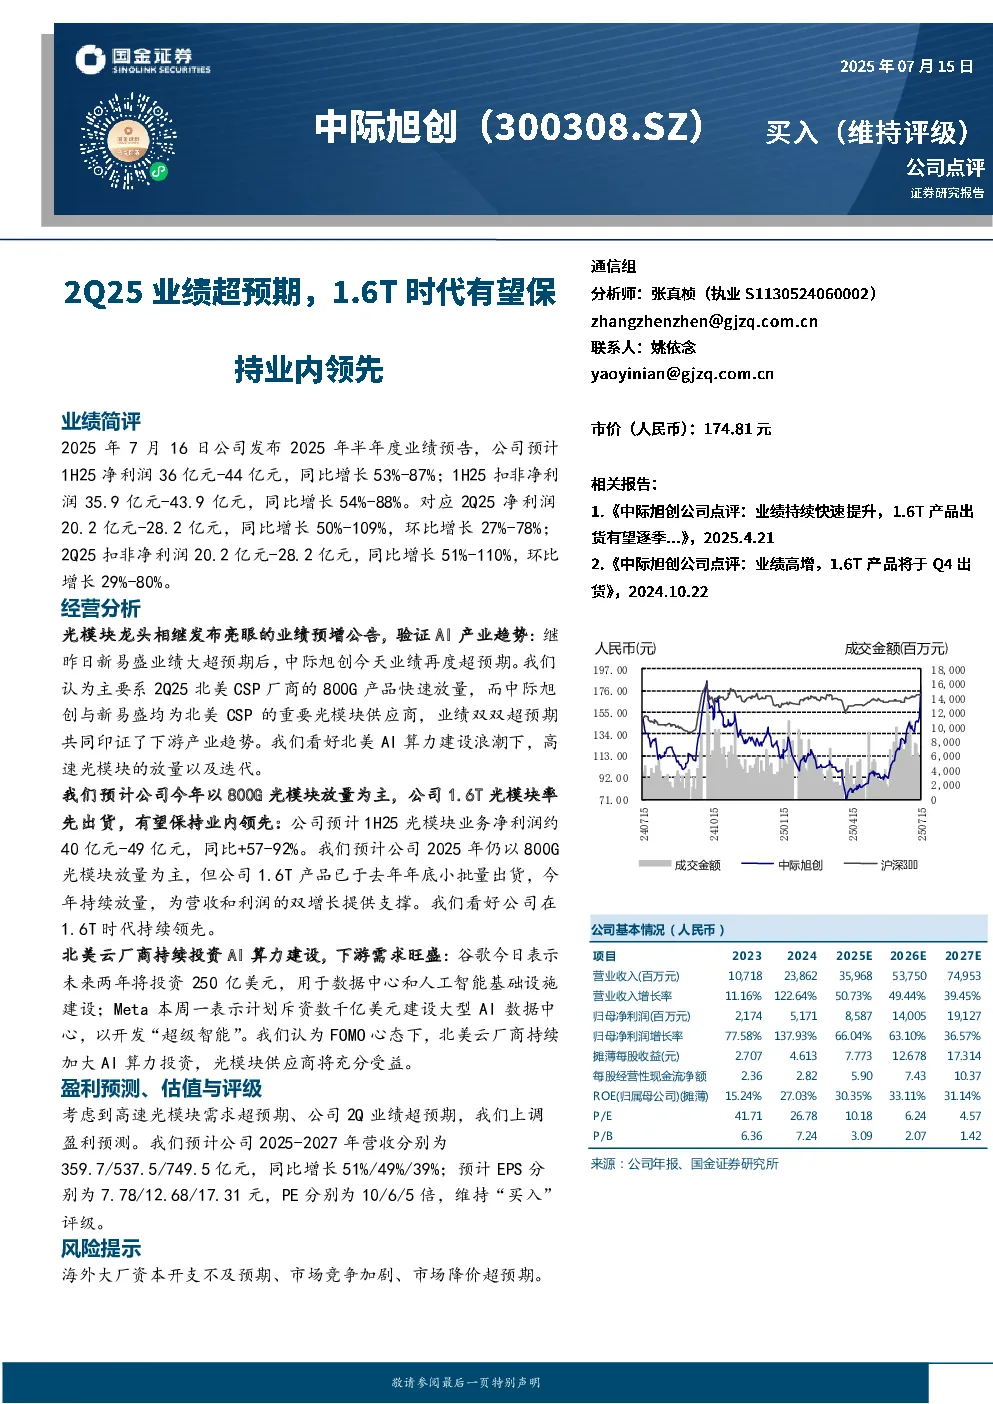
业绩简评
公司发布2025年半年度业绩预告,预计1H25净利润36亿元-44亿元,同比增长53%-87%;1H25扣非净利润35.9亿元-43.9亿元,同比增长54%-88%。对应2Q25净利润20.2亿元-28.2亿元,同比增长50%-109%,环比增长27%-78%;2Q25扣非净利润20.2亿元-28.2亿元,同比增长51%-110%,环比增长29%-80%。
经营分析
光模块龙头相继发布亮眼的业绩预增公告,验证AI产业趋势。北美CSP厂商的800G产品快速放量,中际旭创与新易盛业绩双双超预期,共同印证了下游产业趋势。公司预计1H25光模块业务净利润约40亿元-49亿元,同比+57-92%。预计2025年仍以800G光模块放量为主,1.6T产品已于去年年底小批量出货,今年持续放量,为营收和利润的双增长提供支撑。看好公司在1.6T时代持续领先。北美云厂商持续投资AI算力建设,下游需求旺盛。谷歌未来两年将投资250亿美元用于数据中心和人工智能基础设施建设;Meta计划斥资数千亿美元建设大型AI数据中心。FOMO心态下,北美云厂商持续加大AI算力投资,光模块供应商将充分受益。
盈利预测、估值与评级
考虑到高速光模块需求超预期、公司2Q业绩超预期,上调盈利预测。预计公司2025-2027年营收分别为359.7/537.5/749.5亿元,同比增长51%/49%/39%;预计EPS分别为7.78/12.68/17.31元,PE分别为10/6/5倍,维持“买入”评级。
风险提示
海外大厂资本开支不及预期、市场竞争加剧、市场降价超预期。
公司基本情况
- 2023年营业收入10,718百万元,同比增长11.16%;归母净利润2,174百万元,同比增长77.58%。
- 2024年营业收入23,862百万元,同比增长122.64%;归母净利润5,171百万元,同比增长137.93%。
- 2025E营业收入35,968百万元,同比增长50.73%;归母净利润8,587百万元,同比增长66.04%。
- 2026E营业收入53,750百万元,同比增长49.44%;归母净利润14,005百万元,同比增长63.10%。
- 2027E营业收入74,953百万元,同比增长39.45%;归母净利润19,127百万元,同比增长36.57%。
公司点评
无。